
Parapente le week-end, plongée pendant les vacances, moto sur circuit : au moment d’assurer son prêt immobilier, le sportif découvre que sa passion entre dans le calcul du risque. Selon le contrat, elle peut ne rien changer, alourdir la cotisation ou laisser certains accidents sans prise en charge.
Chez Groupe Hueber Assurances, nous accompagnons des emprunteurs sportifs, et cet article reprend les questions qu’ils nous posent le plus souvent. Il explique d’abord comment un assureur définit un sport à risque, quelles disciplines il surveille et comment il évalue votre pratique à travers son questionnaire. Il détaille ensuite les réponses possibles de l’assureur et leurs effets sur la garantie décès et PTIA puis sur les garanties ITT, IPT et IPP, avant de montrer comment lire une exclusion ciblée. Il présente enfin les leviers pour rester bien couvert : déclarer sa pratique avant comme après la signature, comparer les contrats et négocier son dossier, et mesurer ce que la quotité et la prévoyance peuvent compenser.
Qu’est-ce qu’un sport à risque pour un assureur emprunteur ?
Faute de liste fixée par la loi, chaque contrat établit la sienne, et quelques grandes familles de disciplines y reviennent presque toujours. L’assureur ne s’arrête toutefois pas au nom du sport : il cherche à savoir comment vous le pratiquez.
Une notion définie contrat par contrat
Aucun texte de loi ne dresse la liste des sports jugés dangereux en assurance emprunteur. Chaque assureur fixe ses propres règles à partir de ses statistiques de sinistres. Il les inscrit ensuite dans la notice d’information ou les conditions générales, le plus souvent dans la partie consacrée aux exclusions de garantie. Un même sport peut donc être accepté sans difficulté par un contrat et écarté par un autre. Pour un emprunteur sportif, la lecture de cette rubrique compte au moins autant que la comparaison des tarifs.
Les grandes familles de disciplines surveillées
Les listes varient d’un assureur à l’autre, mais elles se recoupent largement. Les sports aériens, comme le parapente, le parachutisme, l’ULM ou le saut à l’élastique, figurent dans presque tous les contrats. Les sports mécaniques, qu’il s’agisse de moto, de rallye ou de karting, sont eux aussi très souvent visés. En montagne, l’alpinisme et le ski hors-piste retiennent particulièrement l’attention des assureurs. Pour les activités nautiques, la plongée sous-marine, l’apnée, le kitesurf et le canyoning reviennent régulièrement. Les sports de combat, l’équitation, la spéléologie et la chasse complètent souvent la liste. La plupart des contrats réservent par ailleurs un traitement à part à toute discipline exercée à titre professionnel.
Fréquence, cadre et niveau : ce que l’assureur évalue dans le questionnaire
L’assureur distingue généralement quatre niveaux de pratique : occasionnelle, régulière en loisir, en compétition et professionnelle. Prenons deux pilotes de parapente. Celui qui vole quelques week-ends par an en biplace avec un moniteur ne présente pas le même risque que celui qui enchaîne les vols de distance en autonomie. Le contexte pèse aussi dans l’analyse : l’appartenance à un club affilié à une fédération, la détention d’une licence ou d’un brevet, la pratique seule ou encadrée, ou encore les sites fréquentés.
Ces informations sont recueillies à l’adhésion. Quand une activité sensible est déclarée, l’assureur envoie souvent un questionnaire sportif plus détaillé. L’article L113-2 du Code des assurances oblige l’emprunteur à répondre avec exactitude aux questions posées, et la loi Lemoine n’a rien changé sur ce point. Depuis le 1er juin 2022, elle dispense de questionnaire de santé l’emprunteur dont la part assurée, tous prêts immobiliers confondus, ne dépasse pas 200 000 € et dont le prêt se termine avant ses 60 ans. Les questions sur les activités sportives ne relèvent pas de l’état de santé et continuent donc d’être posées. Une initiation ponctuelle, comme un baptême de parachute sous la responsabilité d’un professionnel, n’a en principe pas à être déclarée, car la plupart des contrats visent une pratique régulière. Il faut toutefois la mentionner si le questionnaire interroge expressément sur ce type d’expérience.
Surprime, exclusion, refus : ce que le sport à risque change sur chaque garantie
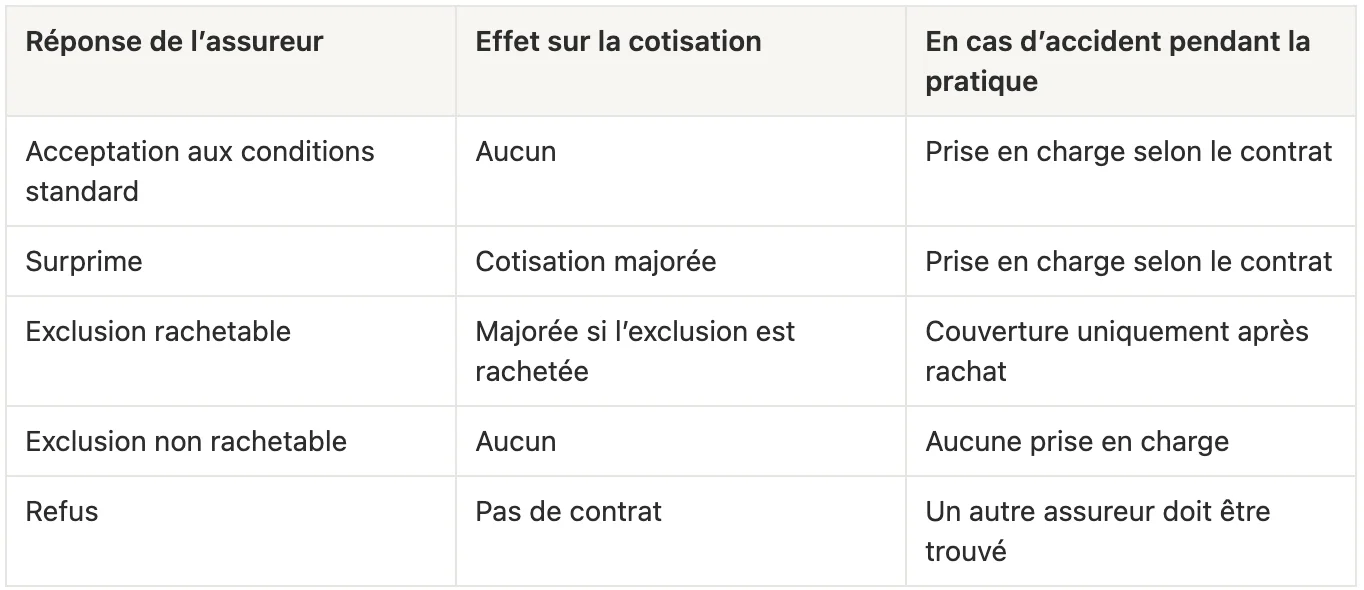
Face à un sport à risque déclaré, l’assureur dispose de plusieurs réponses, et ses choix ne pèsent pas de la même façon sur le décès et la PTIA que sur l’arrêt de travail et l’invalidité. Il faut savoir lire une exclusion pour repérer ce qu’elle laisse couvert.
Les réponses possibles de l’assureur
Dans le cas le plus favorable, l’assureur accepte le dossier aux conditions standard. C’est fréquent lorsque la pratique reste encadrée ou que le contrat ne range pas le sport concerné parmi les activités dangereuses. Il peut aussi accepter en appliquant une surprime, c’est-à-dire une majoration de la cotisation liée à l’activité déclarée. Aucun barème réglementaire n’encadre ce surcoût : chaque assureur le fixe selon sa propre politique de souscription. Comme la cotisation est payée pendant toute la durée du prêt, l’écart finit par peser sur le coût total du crédit.
L’exclusion de garantie est l’autre outil courant. Elle peut être rachetable : l’assureur accepte alors de couvrir la pratique en échange d’une cotisation plus élevée. Quand elle ne l’est pas, le sport reste hors garantie, quel que soit le prix que l’emprunteur serait prêt à payer. La seule issue consiste alors à chercher un autre contrat.
Reste le refus pur et simple. Un assureur n’est jamais obligé de couvrir un risque qu’il estime trop lourd. La banque, qui exige presque toujours une assurance pour accorder un crédit immobilier, peut alors refuser le prêt ou réclamer une autre forme de garantie. La convention AERAS n’offre aucun recours dans ce cas, car elle concerne uniquement les personnes présentant un risque aggravé de santé.
Décès et PTIA : une exclusion qui retombe sur les proches
La garantie décès et la garantie perte totale et irréversible d’autonomie (PTIA) remboursent le capital restant dû à la banque, selon la quotité assurée. Si le décès survient pendant une activité exclue, cette prise en charge n’a pas lieu. La dette ne disparaît pas pour autant. Elle passe dans la succession, et un éventuel co-emprunteur continue de rembourser seul les mensualités prévues par l’offre de prêt.
Les contrats ne traitent pas tous ces deux garanties de la même manière. Certains maintiennent le décès couvert pour la plupart des disciplines et réservent leurs exclusions aux garanties d’incapacité. D’autres écartent le décès pour les sports les plus accidentogènes, en particulier les activités aériennes. Ce point mérite d’être vérifié en priorité : c’est la garantie dont l’absence coûte le plus cher à la famille.
ITT, IPT, IPP : les garanties les plus exposées
Un accident de sport conduit bien plus souvent à une blessure qu’à un décès. C’est pourquoi les assureurs concentrent leurs restrictions sur l’incapacité temporaire totale de travail (ITT), l’invalidité permanente totale (IPT) et l’invalidité permanente partielle (IPP). Ces garanties prennent en charge tout ou partie des mensualités lorsque l’emprunteur ne peut plus travailler, provisoirement ou durablement.
Imaginons le cas d’un skieur qui se fracture le genou en hors-piste et doit arrêter de travailler plusieurs mois. Si son contrat exclut les accidents survenus pendant cette activité, il continue de payer ses échéances alors que ses revenus baissent, puisque les indemnités journalières de la Sécurité sociale ne remplacent pas intégralement un salaire. Même quand le sport est accepté, l’assureur peut durcir les conditions de ces garanties. Il peut allonger la franchise, c’est-à-dire la période d’arrêt pendant laquelle aucune indemnité n’est versée.
Exclusion ciblée : lire ce qui reste couvert
Une exclusion liée à un sport ne retire pas toute protection à l’emprunteur. Elle vise en règle générale les sinistres qui résultent de la pratique de l’activité désignée. Une maladie, un accident domestique ou un accident de la route restent donc couverts dans les conditions habituelles. Bien comprendre ce mécanisme évite de renoncer à un contrat qui protège correctement en dehors du sport concerné.
La rédaction de la clause demande malgré tout une lecture attentive. Une exclusion peut ne viser que la compétition, ou seulement la pratique non encadrée, ou encore ne s’appliquer qu’aux garanties d’incapacité et d’invalidité tout en laissant le décès couvert. Ces précisions figurent le plus souvent dans les conditions particulières ou le certificat d’adhésion, qui priment sur les conditions générales. En cas de doute, il est préférable de demander à l’assureur une confirmation écrite du périmètre exact de la garantie avant de signer.
Sportif et emprunteur : les leviers pour rester bien couvert
Bien déclarer sa pratique, à la souscription comme en cours de prêt, reste le premier réflexe à avoir. Il faut ensuite mettre les contrats en concurrence et mesurer ce que la quotité ou une prévoyance peuvent apporter en complément.
Déclarer sa pratique avec précision, à la souscription et après
Il peut être tentant de taire un sport pour éviter une surprime, mais le calcul se retourne vite contre l’emprunteur. Le Code des assurances distingue deux situations. Lorsque la fausse déclaration est intentionnelle et modifie l’appréciation du risque par l’assureur, l’article L113-8 prévoit la nullité du contrat : le prêt n’est alors plus assuré du tout, y compris pour des sinistres sans lien avec le sport. Lorsque l’emprunteur est de bonne foi, l’article L113-9 s’applique. Si l’omission est découverte avant un sinistre, l’assureur peut maintenir le contrat contre une cotisation plus élevée ou y mettre fin. Si elle apparaît après un sinistre, l’indemnité est réduite en proportion de l’écart entre la cotisation payée et celle qui aurait dû l’être. Dans les deux cas, une déclaration détaillée protège mieux qu’une réponse approximative : type de discipline, fréquence, niveau, cadre de pratique.
La question se pose autrement quand on commence un sport à risque après la signature du prêt. L’obligation de signaler une aggravation du risque en cours de contrat ne s’applique pas aux assurances sur la vie, ce qui inclut la garantie décès. Les garanties d’incapacité et d’invalidité relèvent en revanche d’une autre logique. Pour elles, l’aggravation du risque peut conduire l’assureur à proposer une nouvelle cotisation ou à dénoncer le contrat. Chaque contrat peut en outre prévoir ses propres règles sur ce point. Le plus prudent est de relire la notice dès qu’une nouvelle activité devient régulière, puis à interroger l’assureur par écrit pour connaître sa position.
Comparer les exclusions et négocier son dossier
L’emprunteur n’est jamais tenu d’accepter l’assurance proposée par sa banque. Il peut choisir un contrat externe dès la souscription du prêt, puis changer d’assurance à tout moment grâce à la loi Lemoine. La seule condition est de présenter un niveau de garanties équivalent à celui exigé par le prêteur. Cette équivalence s’apprécie à partir d’une liste de critères établie par le Comité consultatif du secteur financier (CCSF), parmi lesquels la banque retient ceux qu’elle impose. L’un d’eux porte précisément sur la couverture des sports amateurs pratiqués à la date de souscription. La fiche standardisée d’information, remise par la banque, indique si ce critère fait partie de ses exigences. Pour un sportif, comparer les contrats revient donc d’abord à comparer les listes d’exclusions et leur caractère rachetable, avant même le tarif.
Un dossier bien documenté pèse aussi dans la négociation. Une licence fédérale en cours de validité, une attestation de club, un brevet ou un diplôme, ou encore la preuve d’une longue expérience, montrent à l’assureur que la pratique est maîtrisée. Ces pièces permettent parfois d’obtenir un rachat d’exclusion ou une surprime plus modérée que la première proposition. Un courtier connaît les politiques de souscription de plusieurs compagnies. Il peut orienter le dossier vers celles qui acceptent la discipline concernée, ce qui évite de multiplier les demandes à l’aveugle.
Quotité et prévoyance : ce qu’elles compensent, ce qu’elles ne compensent pas
Lorsque deux personnes empruntent ensemble, on pense souvent à relever la quotité du conjoint qui ne pratique pas de sport à risque. Cette solution ne règle pourtant pas le problème. Chaque assuré n’est couvert que pour ses propres sinistres. Si l’emprunteur sportif est victime d’un accident exclu par son contrat, la garantie de son conjoint ne se déclenche pas, même à 100 %. Augmenter la quotité du conjoint protège le foyer contre ce qui pourrait arriver à ce conjoint, pas contre l’accident de l’emprunteur sportif. La vraie réponse reste de réduire, ou de racheter, l’exclusion sur le contrat de la personne concernée.
Une prévoyance individuelle peut en revanche combler une partie du manque. Un contrat de prévoyance souscrit à titre personnel verse un capital aux bénéficiaires désignés en cas de décès, ou une rente à l’assuré en cas d’invalidité, et ces sommes peuvent servir à rembourser le prêt. Une garantie des accidents de la vie indemnise de son côté les dommages corporels graves subis dans la vie privée. Ces contrats ont toutefois leurs propres exclusions, souvent proches de celles de l’assurance emprunteur. Il faut donc vérifier, avant de signer, que la discipline pratiquée y est bien couverte.
Pratiquer sa passion sans fragiliser son projet immobilier
Un sport à risque n’empêche pas d’emprunter, mais il impose de regarder son contrat de plus près que la moyenne des emprunteurs. Tout commence par une déclaration complète et honnête de sa pratique, qui reste la meilleure garantie d’être indemnisé le jour où un accident survient. Le contrat doit ensuite être lu garantie par garantie : une exclusion peut épargner le décès et toucher l’arrêt de travail, ou ne viser que la compétition. Enfin, la délégation d’assurance et la possibilité de changer de contrat à tout moment permettent de trouver un assureur plus ouvert à votre discipline. Chez Groupe Hueber Assurances, nos conseillers comparent les exclusions des différents contrats avant leurs tarifs et vous aident à constituer un dossier optimisé selon vos pratiques sportives. Sur un prêt de vingt ans ou plus, vos activités sportives évolueront sans doute, et votre couverture gagne à suivre le même chemin.


