
Comment ça, un contrat qui affiche 200 % ne rembourse pas deux fois ma facture ? Eh bien non, et ce n’est que la première surprise qui attend le lecteur d’un tableau de garanties. Entre la BR, le PMSS, les forfaits en euros et les pourcentages, ce document parle une langue à part, difficile d’accès aux non-initiés, alors qu’il détermine pourtant ce qu’il vous restera à payer après vos soins.
Ce guide vous initie d’abord à l’ABC de ce langage obscur : la base de remboursement, la part de la Sécurité sociale, le ticket modérateur, les frais réels, le prix limite de vente et le PMSS. Il explique ensuite comment lire une garantie exprimée en pourcentage de la BR, en forfait, en fraction du PMSS ou sous une forme mixte. Il détaille aussi les sigles qui font varier le remboursement d’un même soin : le secteur du médecin et l’OPTAM, les paniers du 100 % Santé et le contrat responsable.
Vous verrez ensuite quelles sommes restent à votre charge en 2026, des franchises au forfait journalier, en passant par les actes lourds et les urgences. Le guide présente aussi les mentions qui limitent vos garanties : plafonds annuels, délais de carence, renouvellement des équipements et exclusions. Quatre exemples chiffrés montrent enfin comment tout s’assemble : une consultation de spécialiste, une hospitalisation, des lunettes progressives et des aides auditives. Pour vous aider à comparer les contrats ligne par ligne, Groupe Hueber Assurances vous accompagne dans la lecture de vos tableaux de garanties. Commençons par le point de départ de tout remboursement : le prix de référence fixé par la Sécurité sociale.
Sur quelles bases la mutuelle calcule-t-elle ses remboursements ?
Chaque ligne d’un tableau de garanties s’appuie sur un tarif de référence, sur la part que l’Assurance Maladie prend en charge et sur le reliquat qu’elle laisse, appelé ticket modérateur. Les contrats emploient aussi les frais réels et le prix limite de vente, ainsi qu’une unité empruntée au monde de la paie : le plafond mensuel de la Sécurité sociale.
Qu’est-ce que la BR, la BRSS ou le tarif de convention ?
Ces trois appellations, parfois abrégées en TC pour la dernière, désignent la même réalité. Il s’agit du montant que l’Assurance Maladie retient pour chaque acte, examen, médicament ou appareil afin de calculer ce qu’elle rembourse. Il découle des conventions signées avec les professionnels de santé ou de la réglementation, et il ne correspond pas toujours à la somme que vous réglez. Pour une consultation chez un généraliste de secteur 1, la base de remboursement s’élève à 30 € et coïncide avec le prix payé. L’écart apparaît dès qu’un praticien pratique un dépassement d’honoraires.
Certains soins n’ont en revanche aucune base de remboursement, parce que l’Assurance Maladie ne les prend pas en charge. C’est le cas, sauf rares exceptions, des implants dentaires, ainsi que de la chambre particulière, de l’ostéopathie et de l’acupuncture. Sur ces postes, la mutuelle ne peut intervenir qu’au moyen d’un forfait en euros. Si un devis promet un remboursement d’implant exprimé en pourcentage de la BR, demandez à l’assureur sur quelle base il calcule réellement sa prise en charge.
Que désignent les mentions RO, SS et MR ?
La plupart des tableaux séparent la part du régime obligatoire, notée RO, SS ou AMO, de celle de la complémentaire. Le RO s’exprime en pourcentage de la BR. L’Assurance Maladie rembourse ainsi 70 % de la base pour une consultation effectuée dans le parcours de soins coordonnés. Pour les frais d’un séjour à l’hôpital ou en clinique conventionnée, elle prend en charge 80 % du tarif de convention. Si vous consultez un spécialiste sans être orienté par votre médecin traitant, hors cas d’accès direct autorisés, ce taux tombe à 30 %.
Le sigle MR, pour montant remboursé, correspond à ce que la Sécurité sociale vous verse réellement, une fois les retenues déduites. Pour une consultation à 30 € chez un généraliste de secteur 1, vous percevez 19 €. Ce montant correspond à 70 % de la base, diminués d’une participation forfaitaire de 2 €.
Que couvre le ticket modérateur ?
Le ticket modérateur représente la fraction de la BR que l’Assurance Maladie laisse de côté. Pour une consultation de médecine générale, il correspond aux 30 % restants de la base, soit 9 € sur 30 €. Comme il se calcule toujours sur la BR, il n’inclut jamais les dépassements d’honoraires. Une mutuelle qui affiche 100 % BR, Sécurité sociale incluse, se contente donc de rembourser ce ticket modérateur. Il ne faut pas le confondre avec la participation forfaitaire ou les franchises médicales, que la mutuelle n’a pas le droit de rembourser et dont les règles sont détaillées plus loin.
Que signifient frais réels (FR) et prix limite de vente (PLV) ?
La mention FR renvoie à la dépense que vous avez effectivement engagée, dépassements compris. Une garantie à 100 % FR rembourse la totalité de la facture, déduction faite de la part de la Sécurité sociale. On la rencontre surtout sur les frais de séjour hospitaliers et sur le forfait journalier. Vérifiez toutefois qu’aucun plafond ne l’accompagne, sous la forme « frais réels dans la limite de » suivie d’un montant.
Le PLV désigne le prix maximal qu’un professionnel peut facturer pour un équipement du dispositif 100 % Santé. Il concerne les lunettes de classe A et les aides auditives de classe I. Pour les prothèses dentaires du même dispositif, on parle plutôt d’honoraires limites de facturation, selon la même logique de prix plafonné. Une ligne exprimée en « 100 % PLV » ou en « PLV-MR » signifie que la mutuelle complète la part de la Sécurité sociale jusqu’à ce prix plafond.
Pourquoi le PMSS apparaît-il dans un contrat santé ?
Le plafond mensuel de la Sécurité sociale sert d’abord à calculer des cotisations et des prestations sociales. Les assureurs le reprennent comme unité de mesure pour certaines garanties, surtout sur les postes peu ou pas remboursés : optique, aides auditives, cures thermales ou médecines douces. En 2026, le PMSS s’élève à 4 005 €, et sa déclinaison annuelle, le PASS, atteint 48 060 €. Un retraité qui a gardé les garanties de son ancien contrat d’entreprise grâce à la loi Évin retrouvera fréquemment ce type de lignes dans son tableau.
Pourcentages ou forfaits : comment une garantie est-elle exprimée ?
Une garantie peut s’exprimer en pourcentage de la base de remboursement, en forfait en euros ou en fraction du PMSS. Certaines lignes combinent plusieurs de ces logiques ou partagent un même forfait entre plusieurs soins, ce qui demande une lecture plus attentive.
Que veut dire 100 %, 200 % ou 300 % BR ?
Un pourcentage de la BR indique le montant maximum remboursé, calculé à partir du prix officiel de l’acte. Il ne s’agit pas d’un multiple de votre facture. Pour une consultation dont la base est de 30 €, une garantie à 100 % BR permet un remboursement total de 30 €, Sécurité sociale comprise. À 200 % BR, ce plafond monte à 60 €, et à 300 % BR, il atteint 90 €. Plus le pourcentage est élevé, plus la mutuelle peut absorber un dépassement d’honoraires.
La difficulté tient à une précision que beaucoup de tableaux placent en tout petit : le pourcentage peut inclure la part de la Sécurité sociale ou s’ajouter à elle. Prenons un médecin adhérent à l’OPTAM qui facture 70 € pour un acte dont la base est de 30 €. L’Assurance Maladie rembourse 70 % de cette base, soit 21 €. Elle vous verse en réalité 19 €, après la retenue de la participation forfaitaire de 2 €.
- Si la garantie de 200 % BR inclut la Sécurité sociale, le remboursement total est limité à 60 €. La mutuelle verse alors 39 €, et 12 € restent à votre charge.
- Si la garantie s’ajoute à la Sécurité sociale, la mutuelle peut verser jusqu’à 60 €, mais jamais plus que la dépense restante, soit 49 €. Seuls les 2 € de participation forfaitaire restent alors à votre charge.
Les mentions « dont RO », « y compris Sécurité sociale » ou « BR-MR » signalent que la part de l’Assurance Maladie est comprise dans le pourcentage. À l’inverse, la mention « en complément du RO » ou une colonne intitulée « part complémentaire » indiquent qu’elle s’y ajoute. Dans le doute, demandez à l’assureur un exemple chiffré sur un acte que vous pratiquez souvent.
Comment fonctionne un forfait en euros ?
Lorsqu’un soin n’a pas de prix officiel, ou que l’assureur préfère une règle simple, la garantie prend la forme d’un forfait en euros. Le principe ressemble à une enveloppe dans laquelle la mutuelle puise pour vous rembourser, dans la limite de son montant. Pour bien le lire, repérez l’unité de calcul inscrite sur la ligne : par acte, par séance, par nuit, par équipement, par an ou par bénéficiaire.
Le forfait fixe un plafond, pas un montant garanti. Si votre séance d’ostéopathie coûte 35 € et que le forfait prévoit 40 €, vous recevez 35 €, car la mutuelle ne rembourse jamais plus que la dépense. À l’inverse, si une chambre particulière vous est facturée 90 € la nuit avec un forfait de 60 € par nuit, les 30 € de différence restent à votre charge pour chaque nuit passée à l’hôpital.
Comment convertir un pourcentage du PMSS en euros ?
Pour convertir une garantie exprimée en pourcentage du PMSS, il suffit de multiplier ce pourcentage par la valeur du plafond, qui atteint 4 005 € en 2026. Une garantie de 2 % du PMSS vaut ainsi 80,10 €, une garantie de 5 % représente 200,25 €, et une garantie de 10 % atteint 400,50 €. Comme pour un forfait classique, ce montant est un plafond, et il faut vérifier s’il s’applique par an, par équipement ou par période de deux ans. L’intérêt de cette formule est que le PMSS est revalorisé chaque 1er janvier, ce qui fait progresser la garantie sans que le contrat soit modifié.
Que cachent les formules mixtes et les forfaits globalisés ?
Certaines lignes associent plusieurs modes de calcul. Une formule comme « 100 % BR + 300 € par an » signifie que la mutuelle rembourse le ticket modérateur, puis ajoute un forfait annuel pour couvrir une partie des dépassements. D’autres lignes assortissent un pourcentage élevé d’un plafond annuel, une limite détaillée plus loin dans ce guide.
Le forfait globalisé constitue un autre piège classique. Une ligne du type « médecines douces : 200 € par an » peut couvrir chaque discipline séparément, ou regrouper ostéopathie, chiropraxie et acupuncture dans une seule enveloppe. Dans le second cas, quelques séances d’ostéopathie suffisent à épuiser le forfait, et les autres disciplines ne sont plus remboursées. Les mentions « par discipline » ou « toutes disciplines confondues » permettent de faire la différence.
Quels sigles font varier le remboursement d’un même soin ?
Pour une même consultation ou un même équipement, le remboursement change selon le statut du professionnel et selon le panier dans lequel vous choisissez votre équipement. La mention « contrat responsable » fixe ensuite le cadre dans lequel ces règles s’appliquent.
Secteur 1, secteur 2, OPTAM et OPTAM-CO : quelle différence ?
Tout médecin conventionné relève d’un secteur qui détermine sa liberté de fixer ses prix. Un médecin de secteur 1 applique le tarif officiel, sauf situations exceptionnelles. Un médecin de secteur 2 peut pratiquer des dépassements d’honoraires, et c’est là qu’intervient l’OPTAM. Cette option proposée par l’Assurance Maladie engage le médecin qui y adhère à modérer ses dépassements. Sa variante OPTAM-CO concerne les chirurgiens et les gynécologues-obstétriciens, ce qui intéresse directement les seniors au moment d’une prothèse de hanche, par exemple.
Ce choix a des conséquences dès le remboursement de la Sécurité sociale. Pour une consultation chez un spécialiste, hors majorations, la base de remboursement est de 26,50 € si le praticien adhère à l’OPTAM. Elle descend à 23 € s’il n’y adhère pas et pratique un dépassement. Avec un remboursement à 70 %, la part de l’Assurance Maladie passe ainsi de 18,55 € à 16,10 €. Votre mutuelle, qui calcule elle aussi à partir de la base, rembourse donc moins à garantie identique.
L’annuaire santé d’ameli.fr indique le statut de chaque médecin. La mention « honoraires avec dépassements maîtrisés » signale un adhérent à l’OPTAM, et la mention « honoraires libres » un médecin qui n’y adhère pas. Dans un tableau de garanties, ces deux cas apparaissent souvent sur deux lignes distinctes, sous les sigles DPTAM et non-DPTAM. Le sigle DPTAM, pour dispositifs de pratique tarifaire maîtrisée, regroupe l’OPTAM et l’OPTAM-CO.
Que signifient 100 % Santé, classe A et B, classe I et II ?
La réforme du 100 % Santé a créé, en optique, en audiologie et en dentaire, des paniers sans reste à charge pour les assurés qui disposent d’un contrat responsable. En optique, les lunettes de classe A appartiennent à ce panier, avec des prix plafonnés. Les lunettes de classe B sont à prix libres, et leur remboursement dépend du forfait de votre contrat. Vous pouvez aussi combiner les deux, par exemple des verres de classe A avec une monture de classe B. En audiologie, la logique est identique : les aides auditives de classe I relèvent du 100 % Santé, alors que celles de classe II, souvent plus discrètes ou plus perfectionnées, restent à prix libres.
En dentaire, la réforme distingue trois paniers. Le panier 100 % Santé couvre certaines couronnes et prothèses sans reste à charge. Le panier maîtrisé repose sur des tarifs plafonnés qui laissent un reste à charge modéré. Le panier libre, enfin, laisse le dentiste fixer ses prix. Votre dentiste doit vous remettre un devis qui propose une solution du panier 100 % Santé ou du panier maîtrisé lorsqu’elle existe pour le soin envisagé.
Pourquoi la mention « contrat responsable » compte-t-elle ?
La quasi-totalité des contrats vendus aujourd’hui sont responsables. Ils respectent un cahier des charges fixé par la réglementation, en échange d’une fiscalité plus douce sur les cotisations. Ce cahier des charges impose d’abord des planchers. Le contrat doit rembourser le ticket modérateur sur la plupart des soins, à quelques exceptions près comme certains médicaments faiblement remboursés ou les cures thermales. Il doit aussi prendre en charge le forfait journalier hospitalier sans limite de durée et couvrir intégralement les paniers 100 % Santé.
Il impose ensuite des plafonds. La mutuelle n’a pas le droit de rembourser la participation forfaitaire, les franchises médicales ni les majorations appliquées hors parcours de soins. Sa prise en charge des dépassements des médecins non adhérents à l’OPTAM est en outre plafonnée, et elle doit rester inférieure à celle prévue pour les médecins adhérents. Les contrats non responsables échappent à ces règles, mais ils sont plus taxés et ne garantissent pas l’absence de reste à charge sur les paniers 100 % Santé. Pour un senior, c’est donc rarement un bon calcul.
Quelles sommes restent à votre charge en 2026 ?
Certaines retenues de l’Assurance Maladie échappent par principe à votre mutuelle, et leurs plafonds viennent d’augmenter. D’autres sommes facturées lors d’une hospitalisation, d’un acte coûteux ou d’un passage aux urgences ont aussi augmenté en 2026, mais votre contrat peut en revanche les couvrir.
Participation forfaitaire et franchises : ce qui change au 1er octobre 2026
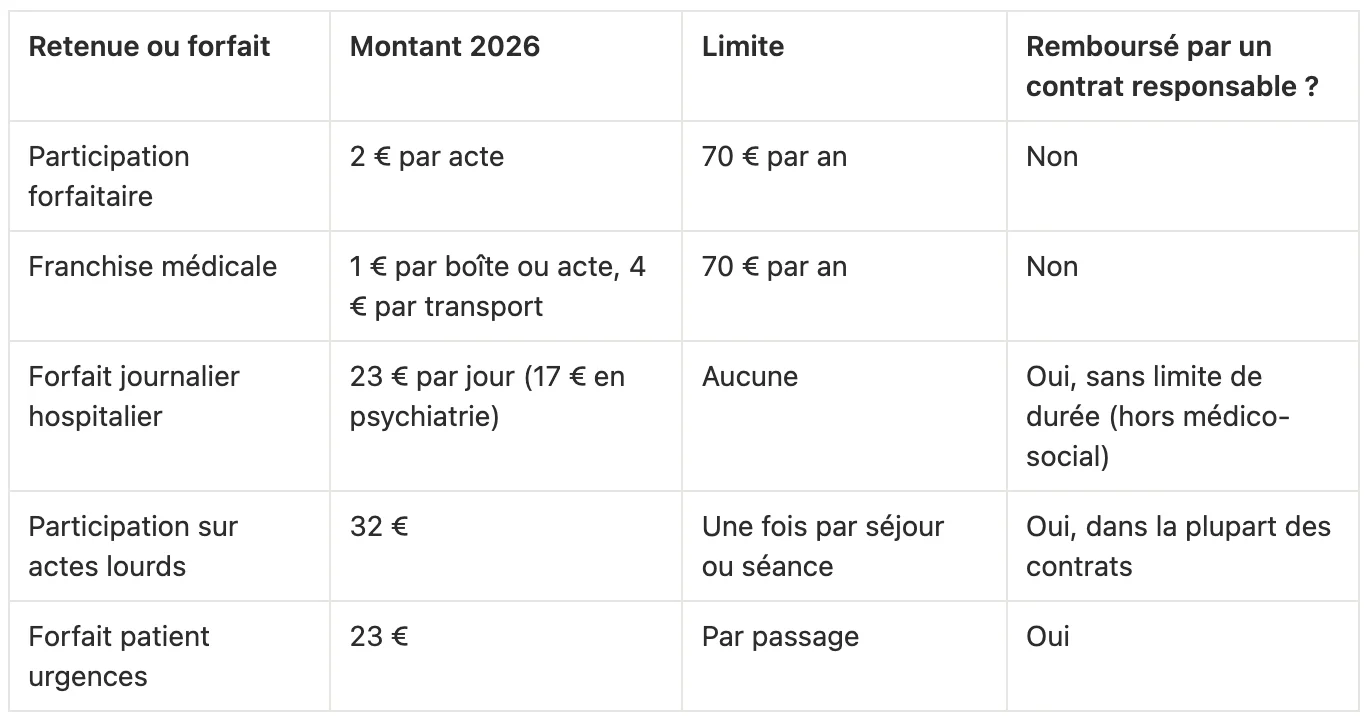
La participation forfaitaire et la franchise médicale sont deux petites retenues que l’Assurance Maladie déduit de vos remboursements. Un contrat responsable n’a pas le droit de vous les rembourser. Elles restent donc à votre charge, quelle que soit la qualité de votre mutuelle.
La participation forfaitaire s’élève à 2 € par consultation, par acte de médecin, par examen de radiologie ou par analyse de biologie. Elle est limitée à 8 € par jour pour un même professionnel. La franchise médicale s’élève à 1 € par boîte de médicaments ou par acte paramédical, comme une séance de kinésithérapie, et à 4 € par transport sanitaire.
Ces montants unitaires n’ont pas bougé, mais les plafonds annuels ont été relevés. Depuis le 1er octobre 2026, chacun des deux dispositifs peut vous coûter jusqu’à 70 € par an, contre 50 € auparavant. Le total possible passe ainsi de 100 € à 140 € par an et par assuré. Ces plafonds seront ensuite revalorisés chaque année selon l’inflation, à partir du 1er janvier 2028.
Cette hausse touche particulièrement les seniors, qui consomment plus de soins et atteignent donc plus souvent les plafonds. Une étude de la Drees publiée en février 2026 a d’ailleurs montré que relever le plafond pèse davantage sur les ménages âgés ou en mauvaise santé qu’une hausse du montant par boîte. Prenons une personne retraitée qui achète cinq boîtes de médicaments par mois et suit vingt séances de kinésithérapie dans l’année. Elle atteint 80 € de franchise, désormais plafonnées à 70 € au lieu de 50 €. Si elle consulte aussi un médecin ou fait une analyse vingt et une fois dans l’année, elle paie 42 € de participation forfaitaire. Son reste à charge sur ces retenues passe ainsi de 92 € à 112 € par an.
Aucune exonération n’est liée à l’âge, et une affection de longue durée ne dispense pas non plus de ces retenues. Les bénéficiaires de la complémentaire santé solidaire en sont en revanche exonérés, une aide qui mérite d’être vérifiée si vos revenus sont modestes.
Forfait journalier, actes lourds et urgences : ce que la mutuelle peut couvrir
Le forfait journalier hospitalier correspond à votre participation aux frais d’hébergement et de repas lors d’un séjour à l’hôpital ou en clinique. Il est facturé chaque jour, y compris celui de la sortie. Depuis le 1er mars 2026, il s’élève à 23 € par jour, et à 17 € en psychiatrie. Un contrat responsable doit le rembourser en totalité et sans limite de durée, sauf lorsqu’il est facturé par un établissement médico-social comme un Ehpad.
La participation sur les actes lourds porte un nom proche de la participation forfaitaire de 2 €, mais elle obéit à d’autres règles, et votre mutuelle peut la prendre en charge. Elle remplace le ticket modérateur lorsqu’un acte coûte au moins 120 €, comme une intervention chirurgicale ou certains examens d’imagerie. Elle est passée de 24 € à 32 € le 1er avril 2026 et n’est due qu’une fois par séjour ou par séance. La plupart des contrats la remboursent aux frais réels, mais il vaut mieux repérer la ligne correspondante dans votre tableau.
Enfin, un passage aux urgences sans hospitalisation entraîne le forfait patient urgence. Il s’élève à 23 € depuis le 1er mars 2026, et les contrats responsables le couvrent également.
Quelles mentions du tableau limitent vos garanties ?
Une garantie qui paraît généreuse peut être freinée par un plafond annuel, une limite au nombre d’actes, un délai d’attente ou une fréquence de renouvellement. Les exclusions et les renvois en bas de tableau complètent la liste des points à vérifier avant de signer.
Plafonds annuels et nombre d’actes limité
Un plafond annuel fixe la somme maximale que la mutuelle rembourse sur un poste au cours d’une année. On le trouve surtout en dentaire, en optique hors 100 % Santé et en médecines douces. Une ligne du type « 300 % BR dans la limite de 1 500 € par an » arrête les remboursements dès que ce montant est atteint, même si le pourcentage n’est pas épuisé. Pour un senior qui prévoit plusieurs couronnes ou un implant, ce plafond compte souvent davantage que le pourcentage affiché.
Si le plafond s’applique par année civile, le compteur repart à zéro le 1er janvier. Étaler un traitement dentaire entre décembre et janvier permet alors de profiter de deux plafonds successifs. S’il s’applique par année d’adhésion, le compteur repart à la date anniversaire du contrat. Certaines lignes limitent enfin le nombre d’actes plutôt que leur montant. Un forfait de 500 € par implant « limité à deux par an » représente ainsi une enveloppe annuelle de 1 000 €, et un forfait de 40 € par séance d’ostéopathie limité à trois séances ne couvrira pas un quatrième rendez-vous.
Délai de carence et renouvellement des équipements
Le délai de carence, aussi appelé délai d’attente ou stage, est la période qui suit la souscription pendant laquelle certaines garanties ne s’appliquent pas encore. Les contrats individuels en prévoient souvent sur les postes coûteux, comme les prothèses dentaires, les aides auditives ou l’hospitalisation programmée, l’accident étant généralement exclu. Si vous changez de mutuelle sans interruption de couverture, demandez au nouvel assureur s’il accepte de supprimer ce délai, ce que certains assureurs font.
Le renouvellement des équipements suit un calendrier fixé par l’Assurance Maladie et repris par les contrats. À partir de 16 ans, une paire de lunettes n’est prise en charge qu’une fois tous les deux ans, sauf évolution de la vue justifiant un renouvellement anticipé. Pour les aides auditives, le délai atteint 4 ans pour chaque oreille. Un forfait optique de 400 € par période de deux ans ne couvre donc qu’une seule paire sur cette période. Notez la date de votre dernier achat pour savoir quand ce droit se reconstitue.
Exclusions et renvois de bas de page
Le tableau de garanties résume le contrat, mais c’est la notice d’information qui en fixe les règles détaillées. Les astérisques et les renvois placés à côté d’une ligne en restreignent souvent la portée. Une chambre particulière peut ainsi n’être remboursée qu’en cas d’hospitalisation avec nuitée, ou être exclue des séjours en psychiatrie et en soins de suite. Certains contrats excluent aussi des soins entiers, comme les actes à visée esthétique, ou limitent les remboursements des soins reçus à l’étranger. Avant de comparer deux offres, lisez les renvois des postes qui comptent le plus pour vous, le plus souvent l’hospitalisation, le dentaire, l’optique et l’audition.
Comment lire une ligne de tableau ? 4 exemples chiffrés pour les seniors
Quatre situations fréquentes après 60 ans montrent comment les sigles se combinent dans un vrai calcul : une consultation de spécialiste, une hospitalisation, des lunettes et des aides auditives. Chaque exemple part d’une ligne de tableau fictive et aboutit au reste à charge réel.
Exemple 1 : une consultation chez un spécialiste qui pratique des dépassements
Prenons un contrat dont la ligne « honoraires des spécialistes » affiche 200 % BR pour les médecins DPTAM et 150 % BR pour les non-DPTAM, Sécurité sociale incluse. Vous consultez un rhumatologue sur orientation de votre médecin traitant, et la consultation vous est facturée 60 €. Pour simplifier, cet exemple laisse de côté les majorations de coordination.
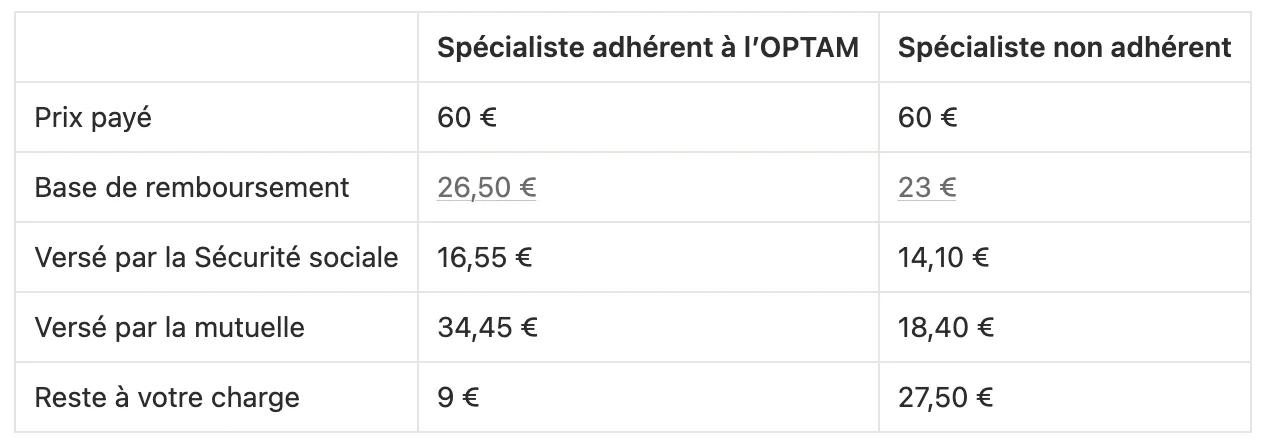
La Sécurité sociale rembourse 70 % de la base, puis retient la participation forfaitaire de 2 €. La mutuelle complète jusqu’à 53 € dans le premier cas et jusqu’à 34,50 € dans le second. Avec le médecin non adhérent, la base est plus faible et la garantie moins généreuse, si bien que votre reste à charge triple.
Exemple 2 : une hospitalisation de quelques jours en clinique
Vous êtes opéré d’une prothèse de hanche et restez cinq jours en clinique, dont quatre nuits en chambre particulière facturée 90 € la nuit. Pour simplifier, le chirurgien ne pratique pas de dépassement. L’Assurance Maladie prend en charge l’essentiel des frais, mais trois sommes vous sont facturées en plus : la participation sur les actes lourds de 32 €, le forfait journalier de 23 € par jour sur cinq jours, et la chambre particulière. Votre contrat prévoit les frais réels pour les deux premières sommes et 60 € par nuit pour la chambre particulière.
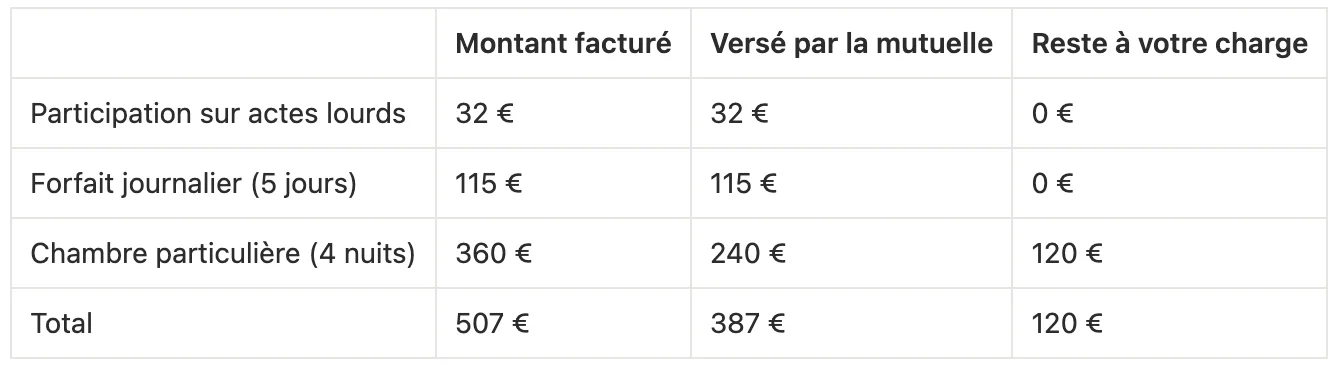
Sans complémentaire, vous auriez payé 507 €. Avec ce contrat, seule la différence entre le prix de la chambre et le forfait chambre particulière prévu par votre contrat reste à votre charge.
Exemple 3 : des lunettes à verres progressifs avec une garantie en % du PMSS
Vous choisissez des lunettes progressives hors 100 % Santé : une monture à 150 € et deux verres à 225 € chacun, soit 600 €. Votre contrat prévoit, pour les verres complexes de classe B, un forfait de 12 % du PMSS par équipement et par période de deux ans, Sécurité sociale incluse. Avec un PMSS à 4 005 € en 2026, ce forfait vaut 480,60 €.
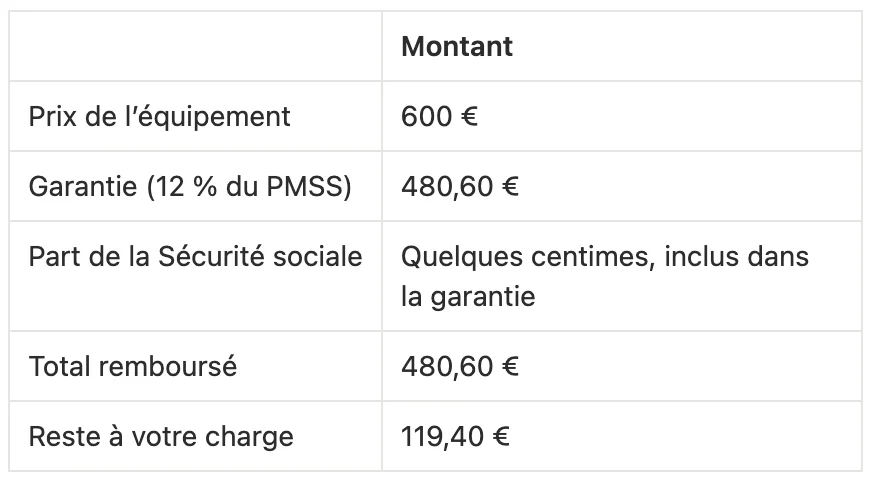
En optique hors 100 % Santé, la Sécurité sociale ne verse qu’un montant symbolique, et c’est le forfait de la mutuelle qui fait l’essentiel. Choisir des verres progressifs de classe A, sans reste à charge, avec une monture de classe B réduirait nettement la facture.
Exemple 4 : des aides auditives de classe II
Vous optez pour des aides auditives de classe II, facturées 1 500 € par oreille. Pour un adulte, la Sécurité sociale rembourse 60 % d’une base fixée à 400 € par oreille, soit 240 €. Votre contrat prévoit 300 % BR par oreille, Sécurité sociale incluse, pour les aides hors 100 % Santé.
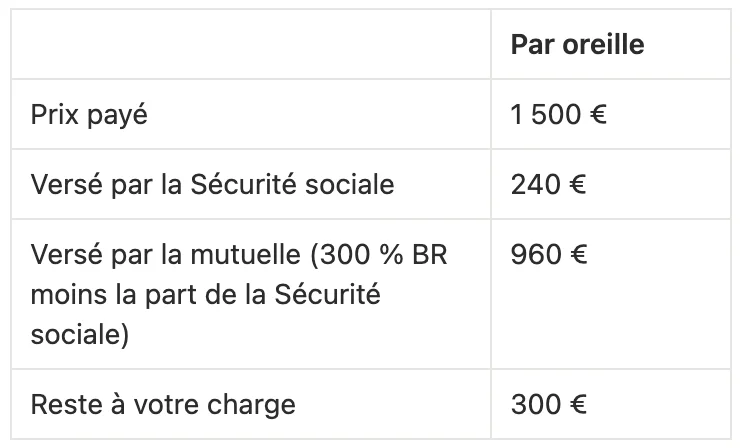
Pour deux oreilles, le reste à charge atteint 600 €, pour un équipement renouvelable tous les quatre ans. Une aide auditive de classe I, dont le prix est plafonné à 950 € par oreille, ne vous coûterait rien avec un contrat responsable. Votre audioprothésiste doit de toute façon vous proposer une offre 100 % Santé, ce qui permet de comparer les deux options.
Lire son tableau de garanties : les réflexes à garder avant de signer
Alors ça y est, vous avez tout compris ? Si la réponse est non, ne paniquez pas, et retenez simplement ceci : un tableau de garanties devient lisible dès que vous gardez en tête la logique des deux payeurs. La Sécurité sociale rembourse une part du prix officiel, puis la mutuelle complète selon sa propre règle. Pour chaque ligne, il vous suffit de repérer la base utilisée, de vérifier si le pourcentage inclut la part de la Sécurité sociale, puis de lire les plafonds, les délais et les renvois qui l’accompagnent. Le statut de votre médecin et le panier choisi chez l’opticien, le dentiste ou l’audioprothésiste comptent autant que le niveau de garantie affiché.
Avec la hausse des franchises et des forfaits hospitaliers en 2026, cette lecture attentive a un effet direct sur votre budget santé. Le plus sûr reste de tester chaque contrat sur vos propres soins : vos consultations régulières, un équipement optique ou auditif à prévoir, une éventuelle hospitalisation programmée. Les conseillers de Groupe Hueber Assurances peuvent faire ce travail avec vous et traduire en euros chaque ligne de plusieurs contrats, selon vos besoins réels. Un exemple chiffré sur vos soins habituels vaudra toujours mieux qu’un 200 % affiché en gros caractères.
Questions fréquentes
Quelle est la différence entre BR et BRSS ?
Il n’y en a aucune. Les deux sigles désignent la même base de remboursement fixée par l’Assurance Maladie, que certains contrats appellent aussi tarif de convention. Chaque assureur choisit simplement l’abréviation qu’il préfère dans son tableau.
Une garantie à 100 % BR suffit-elle après 60 ans ?
Elle ne rembourse que le ticket modérateur. Elle peut donc suffire si vous consultez des médecins de secteur 1 et si vous choisissez des équipements du 100 % Santé. Elle devient insuffisante dès que vous faites face à des dépassements d’honoraires, à une chambre particulière ou à des lunettes et des aides auditives à prix libres.
Ma mutuelle peut-elle me rembourser plus que ce que j’ai payé ?
Non, car une complémentaire santé ne rembourse jamais plus que la dépense réelle, quels que soient le pourcentage ou le forfait affichés. Une garantie fixe toujours un plafond, et non un montant versé quoi qu’il arrive.
Où trouver la base de remboursement d’un acte ?
Votre décompte de remboursement, consultable dans votre compte ameli, indique pour chaque soin la base retenue, le taux appliqué et le montant versé. Vous pouvez aussi demander la base au professionnel de santé avant le rendez-vous, ce qui permet d’estimer votre reste à charge à l’avance.


