
Lorsqu’un couple achète à deux, il choisit souvent une répartition 50/50 par réflexe, sans mesurer ce qu’elle implique en cas de décès, d’invalidité ou d’arrêt de travail. Ce choix détermine pourtant la somme que le conjoint restant devra continuer à rembourser seul.
Il faut d’abord comprendre ce que la quotité change pour des co-emprunteurs solidaires, comment elle s’applique à chaque garantie et ce qu’elle coûte. Plusieurs critères guident ensuite la répartition : le poids des revenus, la stabilité professionnelle, l’âge et la santé de chacun, ainsi que la nature du projet et du foyer. Une méthode en trois étapes permet de simuler la disparition de chacun, puis un arrêt de travail, avant de comparer les prix. Le couple peut aussi alléger la facture en jouant sur le seuil de la loi Lemoine ou en souscrivant deux contrats distincts, à condition d’éviter les économies qui exposent l’un des conjoints. Courtier en assurance emprunteur, Groupe Hueber Assurances aide les co-emprunteurs à comparer ces options avant la signature. Reste enfin à revoir la répartition lorsque la vie du couple évolue, qu’il s’agisse d’une séparation ou d’un changement de revenus.
Ce que la quotité change concrètement quand on emprunte à deux
Avant de choisir une répartition, il faut savoir ce que chacun doit réellement à la banque et à quel moment l’assurance intervient pour lui. La quotité joue aussi sur le montant des cotisations, ce qui en fait un arbitrage autant financier que protecteur.
Des co-emprunteurs solidaires face à la totalité de la dette
Lorsqu’un couple signe une offre de prêt à deux, la banque y insère presque toujours une clause de solidarité. Celle-ci l’autorise à réclamer la totalité des échéances à l’un ou à l’autre des co-emprunteurs, et pas seulement « sa moitié ». La dette n’est donc pas coupée en deux parts indépendantes : chacun en répond pour le tout.
La quotité fixe seulement la part que l’assureur prendra en charge si un sinistre touche l’un des deux. Prenons un couple qui doit encore 200 000 € et qui a choisi une répartition 60/40. Si le conjoint assuré à 60 % décède, l’assureur verse 120 000 € à la banque. Les 80 000 € restants ne disparaissent pas : le survivant continue de les rembourser seul, avec un revenu en moins dans le foyer.
Trois notions sont souvent confondues. Les parts de propriété figurent dans l’acte notarié et déterminent à qui appartient le bien. Le régime matrimonial (ou la convention de PACS) organise le patrimoine du couple. La quotité, elle, ne règle que la couverture du prêt. Un couple peut donc être propriétaire à parts égales tout en étant assuré à 70/30, sans que l’une de ces décisions ne remette l’autre en cause.
Une quotité qui s’applique à chaque garantie, pas seulement au décès
On raisonne souvent sur le seul cas du décès, alors que la quotité s’applique à toutes les garanties du contrat. En cas de décès ou de perte totale et irréversible d’autonomie (PTIA), l’assureur rembourse le capital restant dû à proportion de la quotité. En cas d’incapacité temporaire de travail ou d’invalidité, il prend en charge les mensualités selon la même proportion, après le délai de franchise prévu au contrat.
Si un co-emprunteur assuré à 50 % est placé en arrêt maladie pendant plusieurs mois, l’assurance ne règle que la moitié de chaque échéance. Pour un prêt dont la mensualité atteint 1 500 €, le couple doit encore trouver 750 € par mois, alors que ses revenus ont baissé.
Les définitions de l’invalidité varient aussi d’un contrat à l’autre, ce qui complique la comparaison. Les assureurs se sont engagés devant le Comité consultatif du secteur financier à harmoniser progressivement les seuils sur les nouveaux contrats, à partir du 1er septembre 2026 et au plus tard le 1er juin 2027. L’invalidité permanente totale correspondra à un taux d’au moins 66 %, et l’invalidité permanente partielle à un taux compris entre 33 % et 66 %.
Le lien direct entre quotité et cotisation
La cotisation est calculée séparément pour chaque co-emprunteur. L’assureur applique son taux, qui dépend de l’âge, de la santé, du tabagisme ou de la profession, au capital assuré sur la tête de chacun, c’est-à-dire au capital emprunté multiplié par sa quotité. À profils identiques, assurer chacun à 100 % revient donc à payer à peu près deux fois le prix d’une répartition 50/50.
Quand les profils diffèrent, la répartition déplace aussi le coût d’une tête à l’autre. Une même quotité coûte moins cher sur un conjoint jeune et non-fumeur que sur un conjoint plus âgé ou présentant un risque de santé. Ce paramètre ne doit pas décider seul de la répartition, mais il explique pourquoi deux couples aux revenus identiques n’obtiennent pas le même tarif pour le même schéma.
Quels critères doivent guider la répartition au sein du couple ?
Le premier repère est le poids des revenus de chacun dans le remboursement, mais la stabilité professionnelle des deux conjoints compte aussi. L’âge et l’état de santé de chacun, le type de projet et la composition du foyer complètent l’analyse.
Le poids de chaque revenu dans le remboursement
Beaucoup de couples calquent la répartition sur l’apport de chacun ou sur leurs parts dans le bien. Le critère le plus pertinent est pourtant la place de chaque revenu dans le budget du foyer, car c’est ce revenu qui disparaît en cas de coup dur. Tout revient à une question simple : si l’un des deux ne peut plus contribuer, l’autre pourra-t-il assumer seul ce qu’il restera à rembourser ?
Prenons l’exemple fictif d’un couple qui gagne 3 000 € et 2 000 € net par mois et rembourse 1 450 € par mois hors assurance. Sans couverture, le survivant consacrerait près des trois quarts de son salaire au prêt si le plus gros revenu venait à disparaître. Avec une répartition 60/40, calée sur la part de chacun dans les revenus, l’assureur rembourse 60 % du capital au décès du premier. La banque recalcule en général les échéances sur la durée restante, et le survivant ne règle plus qu’environ 580 € par mois. Dans le scénario inverse, le conjoint qui gagne 3 000 € conserve environ 870 € de mensualité. Dans les deux cas, la charge reste sous le seuil de 35 % des revenus que le Haut Conseil de stabilité financière impose aux banques à l’octroi. Ce plafond s’applique à l’octroi du crédit et non après un sinistre, mais il donne un ordre de grandeur utile pour juger ce qu’un revenu peut supporter.
Quand un seul des conjoints travaille, la logique conduit à placer l’essentiel de la couverture sur sa tête, puisque le prêt repose sur ses seules ressources. La question de la protection du second conjoint ne disparaît pas pour autant.
La stabilité professionnelle de chacun
Deux salaires identiques ne présentent pas le même risque selon la nature de l’emploi. Un fonctionnaire ou un salarié en CDI dispose d’une couverture sociale et de revenus plus prévisibles qu’un indépendant, un intermittent ou une personne dont la rémunération dépend largement de primes ou de commissions. En cas d’arrêt de travail, un travailleur non salarié perd aussi plus vite une part importante de ses revenus, ce qui peut justifier une quotité plus élevée sur sa tête. Il faut enfin anticiper ce qui est déjà prévisible au moment de signer, comme un congé parental, un passage à temps partiel ou un projet de création d’entreprise.
L’âge, la santé et le profil de risque
Le tarif de l’assurance dépend du profil de chaque assuré. À quotité égale, couvrir un conjoint plus âgé, fumeur ou présentant des antécédents médicaux coûte nettement plus cher que couvrir un conjoint jeune et en bonne santé. Il peut donc être tentant de reporter la quotité sur le profil le moins coûteux.
Ce calcul n’a de sens que si le conjoint au profil risqué ne porte pas l’essentiel des revenus. Dans le cas contraire, c’est précisément lui qu’il faut protéger le plus, car la probabilité d’un sinistre sur sa tête est plus élevée. Pour les personnes qui présentent un risque aggravé de santé, la convention AERAS prévoit un examen des demandes à plusieurs niveaux et encadre certaines surprimes.
Le type de projet et la composition du foyer
Le besoin de protection dépend aussi de ce que le prêt finance. Pour une résidence principale, une couverture insuffisante peut obliger le survivant à vendre le logement familial. Un investissement locatif continue en revanche de produire des loyers après un sinistre, et le bien peut être revendu sans que le couple perde son toit. Ce type de projet supporte donc plus facilement une couverture globale proche de 100 %.
La situation du foyer pèse aussi dans la balance. La présence d’enfants, d’autres crédits en cours ou de charges fixes élevées réduit la marge du survivant et plaide pour une couverture plus large. Pour les couples non mariés, le statut juridique joue en outre sur le sort du logement en cas de décès, puisque le concubin, comme le partenaire de PACS, n’hérite pas automatiquement. Ce point se règle avec un notaire, en parallèle du choix de la quotité.
Comment construire sa répartition en trois étapes ?
Une répartition se choisit en simulant d’abord la disparition de chacun des co-emprunteurs, puis un arrêt de travail ou une invalidité. La comparaison du coût des différents schémas permet ensuite de trancher entre les options qui protègent suffisamment le couple.
Première étape : simuler la disparition de chacun des co-emprunteurs
Le calcul repose sur une formule simple. Après le décès d’un co-emprunteur, il reste à rembourser le capital restant dû multiplié par (1 – quotité du défunt). Il faut faire ce calcul deux fois, en imaginant successivement la disparition de l’un puis de l’autre, car une répartition peut protéger correctement le premier scénario et laisser le second très exposé.
Reprenons le couple fictif qui gagne 3 000 € et 2 000 € net par mois, avec un prêt de 300 000 € sur 25 ans remboursé environ 1 450 € par mois hors assurance. Au bout de cinq ans, il doit encore près de 257 000 €. Avec une répartition 50/50, si le conjoint qui gagne 3 000 € disparaît, l’assureur rembourse la moitié de cette somme. Le survivant doit alors régler environ 727 € par mois sur un salaire de 2 000 €, soit plus d’un tiers de ses revenus. Avec une répartition 60/40, la même situation laisse une mensualité d’environ 580 €. Si c’est le conjoint qui gagne 2 000 € qui disparaît, l’autre doit régler environ 870 € par mois, ce qui reste supportable avec 3 000 € de revenus.
Cet exemple montre qu’un 50/50 peut sembler équitable sur le papier tout en fragilisant nettement le conjoint qui gagne le moins.
Deuxième étape : simuler un arrêt de travail ou une invalidité
L’arrêt de travail est statistiquement plus fréquent que le décès pendant la durée d’un prêt, et il pèse sur le budget d’une autre manière. Le co-emprunteur arrêté ne disparaît pas des dépenses du foyer, et ses revenus baissent souvent, même lorsqu’il perçoit des indemnités journalières.
Avec une répartition 60/40, si le conjoint assuré à 60 % est placé en arrêt prolongé, l’assurance verse 870 € par mois et le couple doit trouver les 580 € restants. Cette prise en charge ne démarre pas immédiatement. Le Comité consultatif du secteur financier relève que les franchises atteignent fréquemment 90 jours et peuvent aller au-delà dans certains contrats. Pendant cette période, le foyer règle seul la mensualité complète, soit plus de 4 300 € sur trois mois dans notre exemple. Une épargne de précaution qui couvre au moins la durée de la franchise complète donc utilement la répartition choisie.
Il faut aussi regarder comment le contrat indemnise. Une prise en charge forfaitaire verse la part de mensualité prévue par la quotité. Une prise en charge indemnitaire ne compense que la perte de revenus réellement subie. À quotité égale, ces deux modes de calcul peuvent aboutir à des montants très différents.
Troisième étape : comparer le coût des répartitions retenues
Une fois les schémas trop risqués écartés, il reste à comparer leur prix. Le plus simple est de demander des devis sur deux ou trois répartitions, en gardant les mêmes garanties pour toutes. Le tableau ci-dessous reprend l’exemple du couple, en supposant pour simplifier que les deux conjoints obtiennent le même taux d’assurance.
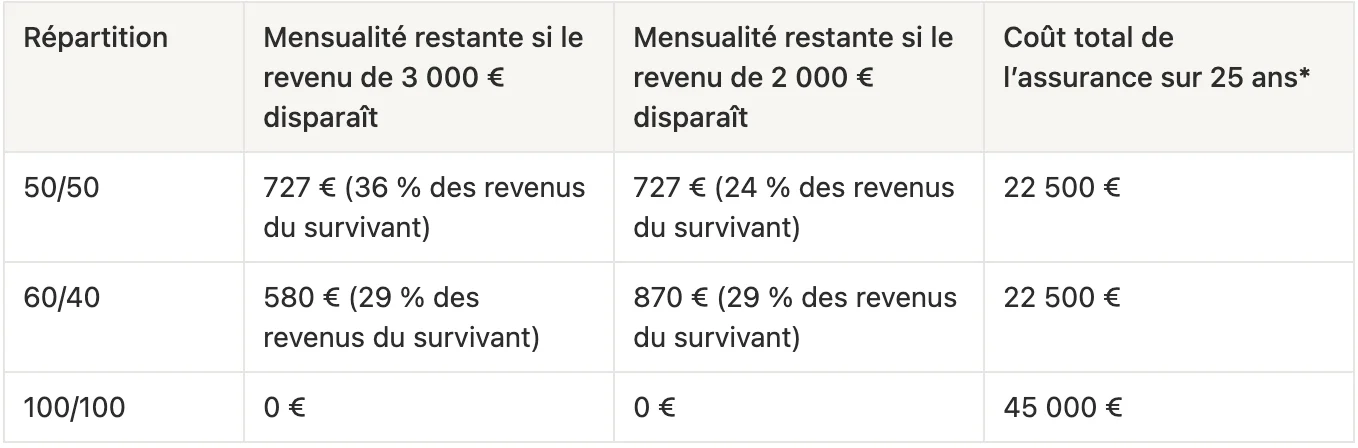
Hypothèse : taux d’assurance de 0,30 % par an appliqué au capital initial, identique pour les deux conjoints. Les mensualités restantes sont calculées cinq ans après la signature.
Le tableau nous apporte deux enseignements. Lorsque les deux profils sont proches, passer d’un 50/50 à un 60/40 ne coûte rien de plus, puisque la couverture totale reste fixée à 100 %. Le couple obtient pourtant une protection mieux équilibrée entre les deux conjoints. Le 100/100 supprime tout reste à charge, mais il double la facture. Ce supplément se justifie surtout quand aucun des deux conjoints ne pourrait assumer seul une partie significative du prêt.
Comment alléger le coût de l’assurance sans sacrifier la protection du couple ?
La répartition peut d’abord permettre de rester sous le seuil de 200 000 € par assuré prévu par la loi Lemoine, et chaque conjoint peut aussi souscrire son propre contrat chez l’assureur le mieux adapté à son profil. Certaines économies restent toutefois à éviter, car elles laissent l’un des deux conjoints sans protection suffisante.
Jouer sur la répartition pour rester sous le seuil de 200 000 € par assuré
Depuis la loi Lemoine, l’assureur ne peut demander aucune information sur l’état de santé lorsque deux conditions sont réunies. La part assurée ne doit pas dépasser 200 000 € par personne, et le prêt doit être entièrement remboursé avant les 60 ans de l’assuré. Ce seuil s’apprécie tête par tête, et la quotité détermine directement la part assurée de chacun.
Pour le couple qui emprunte 300 000 €, une répartition 50/50 donne une part assurée de 150 000 € par conjoint, et une répartition 60/40 donne 180 000 € et 120 000 €. Dans les deux cas, aucun questionnaire de santé ne peut être exigé si le prêt finance un logement, se termine avant leurs 60 ans et qu’aucun autre crédit immobilier assuré ne vient s’ajouter à leur part. Avec un 100/100, chaque conjoint est assuré sur 300 000 € et l'assureur retrouve le droit de demander un questionnaire de santé aux deux conjoints Ce mécanisme est déjà largement utilisé : à fin 2024, 38,86 % des nouveaux contrats souscrits auprès des bancassureurs l’étaient sans sélection médicale.
Le calcul du seuil va aussi devenir plus favorable. Les assureurs se sont engagés devant le CCSF à ne retenir que les crédits immobiliers dans l’encours cumulé, en excluant les prêts à la consommation et les prêts professionnels. Les premiers assureurs appliquent cette règle depuis le 1er septembre 2026, et elle sera généralisée au plus tard le 1er juin 2027.
Deux précautions s’imposent. Il ne faut jamais baisser la quotité du conjoint qui porte l’essentiel des revenus dans le seul but d’éviter le questionnaire, car l’économie réalisée ne compense pas le risque pris. Il faut aussi lire les exclusions du contrat proposé. Certains contrats souscrits sans sélection médicale excluent les maladies apparues avant l’adhésion, une pratique que le CCSF juge contraire à l’objectif de la loi.
Souscrire deux contrats distincts, chacun chez l’assureur le plus adapté
Rien n’oblige un couple à être couvert par un contrat unique. Chaque co-emprunteur peut choisir son assurance, à la signature du prêt ou plus tard par substitution, à condition de respecter l’équivalence des garanties exigées par la banque. Ces garanties figurent dans la fiche standardisée d’information remise avec la proposition de prêt.
Cette liberté est particulièrement utile quand les profils diffèrent. Un conjoint jeune, non-fumeur et sans antécédent médical obtient souvent un tarif plus bas auprès d’un assureur externe, dont les prix tiennent compte de son profil individuel. Son partenaire, plus âgé ou présentant un risque de santé, peut trouver de meilleures conditions dans le contrat de groupe de la banque, dont les tarifs sont mutualisés. Les assureurs externes couvraient 17,48 % des crédits en portefeuille en 2024. La même année, les banques ont recensé 496 654 demandes de changement d’assurance et en ont accepté 93,91 %.
Éviter les économies qui exposent l’un des deux conjoints
Certaines répartitions réduisent la facture au prix d’un risque disproportionné. La plus extrême consiste à assurer un seul conjoint à 100 % et l’autre à 0 %. Même lorsque la banque accepte, le survivant devra continuer à rembourser l’intégralité du prêt en cas de décès du conjoint non assuré, alors même qu’il aura souvent perdu un revenu.
Le cas du conjoint qui ne travaille pas ou peu demande aussi de la vigilance. Sa disparition ou son invalidité entraînerait des dépenses nouvelles, comme la garde des enfants, ou pousserait l’autre à réduire son activité. Une quotité modeste sur sa tête, de 20 ou 30 %, coûte peu et évite de laisser le foyer démuni.
Enfin, une répartition calquée sur l’apport de chacun au moment de l’achat repose sur un mauvais critère. L’apport est déjà versé et ne rembourse aucune mensualité, alors que la quotité doit protéger les revenus qui serviront à payer le prêt pendant toute sa durée.
Que devient la répartition quand la vie du couple évolue ?
Une séparation, un divorce ou une rupture de PACS oblige presque toujours à revoir la couverture du prêt. D’autres événements, comme une naissance ou une forte évolution des revenus, justifient aussi de vérifier que la répartition choisie au départ protège encore correctement le couple.
Séparation, divorce ou rupture de PACS
La fin du couple ne met pas fin au prêt. Les deux ex-conjoints restent solidairement tenus de le rembourser tant que la banque n’a pas accepté de libérer l’un d’eux, ce qu’elle n’est jamais tenue de faire. Cette désolidarisation accompagne en général le rachat de la part du bien par celui qui le conserve, ce que l’on appelle le rachat de soulte, réalisé devant notaire. Jusque-là, l’assurance continue de fonctionner selon la répartition prévue au contrat, même si l’un des deux a quitté le logement.
Lorsque la banque accepte qu’un seul des ex-conjoints reprenne le prêt, l’assurance doit suivre. Si chacun était assuré à 100 %, il suffit de résilier le contrat de celui qui sort. Avec une répartition 50/50 ou 60/40, celui qui garde le bien doit en revanche porter seul une couverture de 100 %, ce qui revient à souscrire une nouvelle garantie auprès de l’assureur.
Ce passage à 100 % n’est pas anodin. Le tarif est recalculé en fonction de l’âge atteint au moment du changement. Le seuil de la loi Lemoine peut aussi être franchi. Dans notre exemple, un conjoint assuré à 50 % sur un capital restant dû d’environ 257 000 € voit sa part assurée passer d’environ 128 500 € à 257 000 €. Il dépasse alors le plafond de 200 000 € par assuré, et l’assureur peut lui demander de remplir un questionnaire de santé, avec un risque de surprime ou d’exclusion si sa santé s’est dégradée depuis la signature.
Naissance, hausse ou baisse de revenus et autres événements
Une répartition fixée à la signature reflète la situation du couple à ce moment-là. L’arrivée d’un enfant, une promotion, un passage à temps partiel ou la création d’une entreprise peuvent déséquilibrer les revenus et rendre la répartition initiale moins pertinente. Il est donc utile de refaire les simulations de décès et d’arrêt de travail à chaque changement important. Depuis la loi Lemoine, chaque conjoint peut aussi changer d’assurance à tout moment. Modifier la répartition elle-même suppose en revanche l’accord de la banque.
Trouver la répartition qui protège votre couple au juste prix
Emprunter à deux engage chacun sur la totalité du prêt, et la quotité décide de ce que le conjoint restant devra encore payer si l’autre ne peut plus contribuer. Le 50/50 n’est donc pas un choix neutre. Il convient aux couples dont les revenus sont proches, mais il peut fragiliser celui qui gagne le moins dès que l’écart se creuse.
La méthode la plus fiable consiste à simuler la disparition de chacun, puis un arrêt de travail, avant de comparer le prix des schémas qui tiennent la route. L’exercice montre souvent qu’une meilleure protection ne coûte pas forcément plus cher. Un couple aux profils proches peut rééquilibrer sa couverture sans payer plus cher, et une répartition bien pensée permet parfois de rester sous le seuil de la loi Lemoine.
Groupe Hueber Assurances accompagne les co-emprunteurs dans cette démarche. Le cabinet compare plusieurs répartitions et plusieurs contrats, y compris lorsque chacun gagne à être assuré chez un assureur différent, et vérifie les franchises et les exclusions avant la signature. Une fois le prêt en place, la répartition mérite enfin d’être revue à chaque étape importante de la vie du couple, car elle n’a de valeur que si elle suit l’évolution de ses revenus.


