
Deux assurances de prêt au tarif proche peuvent indemniser très différemment le même arrêt de travail. Pour les départager avant de signer, il existe un document que tout distributeur doit vous remettre dès la première simulation : la fiche standardisée d’information, ou FSI. Elle reste pourtant l’une des pièces que l'on survole souvent.
GHA vous explique ici comment en tirer parti. Nous verrons d’abord les règles qui encadrent cette fiche : quand elle doit vous être remise, ce qu’elle ne remplace pas et le document qui la complète, la fiche personnalisée. Nous la parcourrons ensuite rubrique par rubrique, du projet de prêt aux remarques finales, en passant par les exigences de la banque, les garanties proposées, le conseil et le coût. Nous détaillerons aussi la grille d’équivalence du CCSF, les critères qui pèsent le plus en cas de sinistre et les limites qu’elle impose à la banque. Viendra ensuite une méthode en trois étapes pour comparer deux offres : vérifier l’équivalence, examiner ce que les critères ne couvrent pas, puis comparer les coûts sur une base identique. Nous terminerons par l’usage de la FSI après la signature, pour la conserver et changer d’assurance sans perdre en couverture.
La FSI, un document d’information remis avant toute signature
Avant de comparer des offres, il faut savoir ce que la loi impose sur ce document et ce qu’on ne doit pas lui demander. La FSI fonctionne aussi rarement seule : un second document la complète, et c’est souvent lui qui compte au moment de la délégation.
Une fiche remise dès la première simulation, à chaque emprunteur
Le Code de la consommation prévoit que la fiche est fournie dès la première simulation. Elle est due à toute personne à qui l’on propose une assurance de prêt immobilier, ou qui en demande une. La banque n’est donc pas la seule à devoir la remettre : un assureur ou un courtier qui vous fait une proposition doit aussi vous en donner une pour son offre. Si vous empruntez à deux, chacun reçoit sa propre fiche.
Le texte prévoit aussi que la FSI rappelle votre droit de choisir un autre assureur que celui de la banque et décrive les garanties proposées. Son format est fixé par un arrêté du 29 avril 2015, modifié depuis, notamment en 2022 pour intégrer les apports de la loi Lemoine. À l’origine, la remise de cette fiche n’était qu’un engagement des banques. Elle est ensuite devenue une obligation légale, et la loi Hamon de 2014 en a enrichi le contenu.
Ni un contrat, ni une offre ferme
La FSI a un rôle informatif. Elle ne vous engage à rien et elle ne garantit pas le tarif définitif, qui peut évoluer après l’étude de votre dossier. Elle ne décrit pas non plus le contrat dans le détail. Le fonctionnement précis des garanties et la liste complète des exclusions se trouvent dans la notice d’information ou les conditions générales. Les conditions propres à votre profil, comme une surprime ou une exclusion liée à votre état de santé, figurent dans les conditions particulières.
Il ne faut pas non plus confondre la FSI avec la FISE, la fiche d’information standardisée européenne. La FISE porte sur le crédit lui-même (taux, durée, coût total) et vous est remise au plus tard avec l’offre de prêt. La FSI, elle, ne concerne que l’assurance.
La fiche personnalisée, l’autre document à réclamer
La FSI présente les exigences générales de la banque. Pour savoir précisément ce qu’un contrat concurrent devra respecter dans votre cas, il vous faut la fiche personnalisée. Ce document est prévu par l’accord de place conclu sous l’égide du CCSF. Il liste, pour chaque garantie, les critères que la banque a retenus parmi ceux du Comité et précise le niveau attendu pour chacun d’eux, par exemple une franchise ITT de 90 jours au maximum. Il est établi après l’analyse de votre situation personnelle. Si votre dossier est encore incomplet, il peut vous être remis sous réserve.
C’est cette fiche que l’assureur alternatif utilisera pour vérifier l’équivalence des garanties. Si la banque ne vous la donne pas spontanément, demandez-la par écrit en même temps que la FSI.
Lire sa FSI rubrique par rubrique
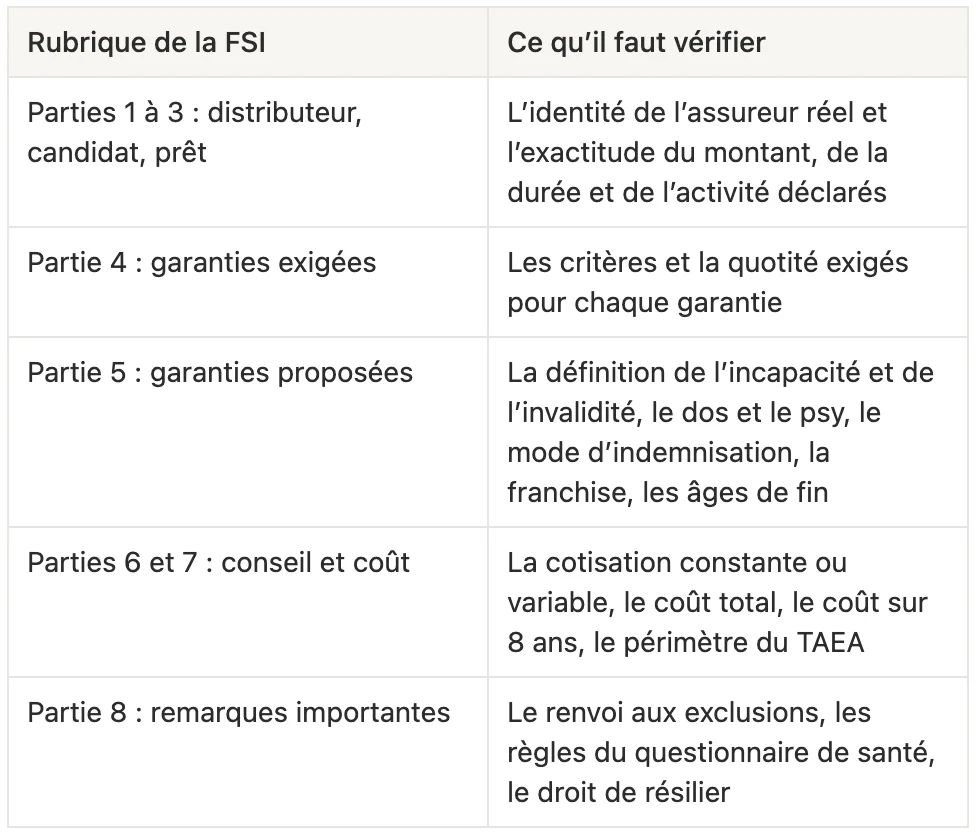
Toutes les FSI suivent le même modèle, dans le même ordre. On le parcourt ici du distributeur jusqu’aux remarques finales, en passant par les exigences de la banque, le contrat proposé, le conseil et le coût.
Les parties 1 à 3 : qui vous propose l’assurance, et pour quel prêt
La fiche commence par identifier le distributeur. Un organisme d’assurance indique son numéro SIREN, un intermédiaire son numéro ORIAS, avec les liens éventuels qui l’unissent à un ou plusieurs assureurs. Viennent ensuite votre identité, votre activité professionnelle et votre qualité : emprunteur, co-emprunteur ou caution. La troisième partie décrit le projet et chaque prêt (montant, type, durée, taux indicatif).
Un montant arrondi, une durée qui a changé depuis la simulation ou une activité mal renseignée faussent le tarif et la comparaison. Si votre projet évolue, demandez une fiche mise à jour.
La partie 4 : les garanties exigées par votre banque
C’est le cœur de la délégation. La banque y indique, garantie par garantie, les critères qu’elle a retenus et la quotité qu’elle exige. Ces exigences reflètent sa politique de risque générale, selon le type d’opération, le type de prêt et votre statut professionnel. Elles ne tiennent donc pas encore compte de votre situation particulière, qui relève de la fiche personnalisée. Il arrive aussi que cette partie renvoie simplement vers la banque pour obtenir ses exigences. Dans ce cas, réclamez-les tout de suite, sinon vous ne pourrez rien comparer.
La partie 5 : ce que couvre le contrat proposé
Cette partie décrit le contrat qu’on vous propose, et non plus les exigences de la banque. C’est elle qui demande le plus d’attention. Pour l’incapacité et l’invalidité, la fiche précise si vous êtes couvert dès que vous ne pouvez plus exercer votre propre métier, ou seulement si vous ne pouvez plus exercer aucune activité rémunérée. Elle indique aussi si les affections du dos et les troubles psychiques sont couverts, et sous quelles conditions d’hospitalisation. Elle précise également si l’indemnisation est forfaitaire ou dépend de votre perte de revenus, si elle est plafonnée, et quel est le délai de franchise.
Deux mentions sont souvent négligées : l’âge auquel chaque garantie s’arrête, et la couverture prévue si vous ne travaillez pas au moment du sinistre. Elles comptent beaucoup pour un emprunteur proche de la retraite ou en recherche d’emploi. La partie se termine par la solution que vous envisagez, avec la quotité retenue pour chaque garantie.
Les parties 6 et 7 : le conseil et le coût
La sixième partie formalise le conseil du distributeur. Elle rappelle aussi que l’invalidité définie au contrat ne dépend pas de celle reconnue par la Sécurité sociale. Un classement en invalidité par votre caisse n’oblige donc pas l’assureur à vous indemniser.
La septième partie chiffre l’offre : cotisation par période, coût total sur la durée du prêt et TAEA, en précisant les garanties incluses dans ce taux. Elle indique si la cotisation reste constante ou varie, et donne le coût cumulé sur les huit premières années du prêt. Ce tarif reste indicatif tant que l’assureur n’a pas étudié votre dossier.
La partie 8 : des remarques à lire jusqu’au bout
La dernière partie renvoie à la notice et aux conditions particulières pour les exclusions, les délais de carence et de franchise, ainsi que les dates de fin des garanties. Cette partie insiste ensuite sur la sincérité des réponses au questionnaire de santé, car une fausse déclaration intentionnelle entraîne la nullité du contrat.
Elle rappelle enfin deux droits issus de la loi Lemoine. Le premier concerne l’absence de questionnaire médical lorsque la part assurée sur l’ensemble de vos crédits immobiliers en cours ne dépasse pas 200 000 euros et que le prêt se termine avant vos 60 ans. Le second concerne la possibilité de résilier votre assurance à tout moment pour un contrat de niveau équivalent.
Les critères d’équivalence, la clé de la comparaison
Pour accepter un autre contrat que le sien, la banque ne juge pas librement : elle s’appuie sur une grille commune établie par le CCSF. On voit ici comment cette grille fonctionne, quels critères changent vraiment la donne le jour d’un sinistre et ce que la banque n’a pas le droit de vous opposer.
La liste du CCSF : 18 critères, et 8 pour la perte d’emploi
En 2015, banques, assureurs et associations de consommateurs se sont accordés, sous l’égide du CCSF, sur une liste fermée de critères. Elle en compte 18 pour les garanties décès, PTIA, incapacité et invalidité, et 8 pour la perte d’emploi. Chaque banque en sélectionne 11 au plus, auxquels peuvent s’ajouter 4 au plus si elle exige la garantie perte d’emploi. Ce choix traduit sa politique de risque et doit être publié sur son site.
Pour une partie des critères, la banque fixe aussi un niveau précis. Elle ne se contente pas d’exiger une franchise en cas d’incapacité : elle indique une durée maximale, choisie parmi des paliers allant de 30 à 180 jours. C’est ce niveau chiffré, inscrit sur la fiche personnalisée, que l’assureur concurrent devra atteindre.
Les critères qui pèsent le plus en cas de sinistre
Trois critères méritent une attention particulière, car ils déterminent si vous serez indemnisé et pour quel montant.
La franchise d’incapacité correspond à la période d’arrêt pendant laquelle vous remboursez seul vos échéances. Entre un contrat à 90 jours et un autre à 180 jours, l’assureur intervient trois mois plus tard. Pour un arrêt de quatre mois, le premier contrat prend en charge un mois d’échéances, le second aucun.
Le mode d’indemnisation est le deuxième point. Avec une prestation forfaitaire, l’assureur règle l’échéance prévue au contrat, quel que soit votre salaire pendant l’arrêt. Avec une prestation indemnitaire, il ne compense que la perte de revenus réelle, déduction faite des indemnités journalières.
Le troisième concerne la référence au métier. Si l’incapacité ou l’invalidité s’apprécie au regard de la profession exercée le jour du sinistre, un artisan qui ne peut plus utiliser sa main pourra indemnisé, même s’il reste capable d’occuper un poste de bureau. Si le contrat vise toute activité rémunérée, il risque de ne pas l’être.
La grille couvre aussi les affections du dos et les troubles psychiques, ainsi que la pratique d’un sport amateur au moment de la souscription.
Ce que la banque ne peut pas vous opposer
Depuis l’accord de 2015, la banque ne peut motiver un refus qu’avec des critères issus de la liste du CCSF. Elle ne peut pas non plus exiger des garanties identiques aux siennes : l’équivalence ne signifie pas l’identité, elle se juge sur les critères que la banque a retenus.
Lorsque vous lui présentez un autre contrat, elle dispose de 10 jours ouvrés à compter de la réception de votre demande pour l’accepter ou la refuser. Depuis la loi Lemoine, un refus doit être explicite et énumérer l’ensemble de ses motifs. Ce dernier point vous évite de corriger un critère pour en découvrir un autre au tour suivant.
Comparer deux offres avec sa FSI, étape par étape
Une comparaison fiable suit un ordre précis, que beaucoup d’emprunteurs inversent en commençant par le prix. On part du contrôle de l’équivalence, on regarde ensuite ce que la grille du CCSF laisse de côté, puis on termine par les coûts.
Vérifier l’équivalence avant de parler prix
Commencez par demander une FSI à chaque assureur ou courtier que vous consultez : la loi l’impose à tout professionnel qui vous propose une assurance de prêt, pas seulement à la banque. Toutes les fiches suivent le même modèle, ce qui permet de lire en parallèle la partie 5 de chacune, où figure le détail des garanties.
Transmettez ensuite votre fiche personnalisée à l’assureur et demandez-lui de confirmer par écrit que son contrat respecte chaque critère exigé, au niveau fixé par la banque. Un contrat qui ne passe pas cette étape n’a aucune chance d’être accepté, quel que soit son prix. Inutile donc de pousser plus loin la comparaison avec lui.
Comparer ce que les critères ne disent pas
Respecter les critères de la banque ne signifie pas être bien couvert. Le CCSF le précise lui-même : la grille ne porte que sur les garanties exigées par le prêteur. Le reste du contrat relève du conseil de l’assureur ou du courtier, et c’est à vous de le vérifier.
Deux contrats tous deux acceptés par la banque peuvent donc rester très différents. Une banque qui n’a pas retenu le critère des troubles psychiques laisse le champ libre : l’un des deux contrats peut les couvrir sans condition, l’autre seulement après une hospitalisation. De même, un plafond d’indemnisation, une liste d’exclusions plus longue ou une garantie qui s’arrête plus tôt n’apparaissent qu’à la lecture de la notice. La FSI elle-même y renvoie dans ses remarques finales.
C’est aussi à ce stade que votre situation entre en jeu. Un indépendant, un emprunteur proche de la retraite ou un sportif régulier n’ont pas les mêmes priorités. Une garantie en plus du minimum exigé peut justifier un écart de prix.
Comparer les coûts sur une base identique
Une fois les contrats équivalents identifiés, le prix peut enfin départager les offres, à condition de comparer ce qui est comparable. Vérifiez d’abord que les quotités sont les mêmes pour chaque garantie : une offre qui assure un co-emprunteur à 50 % au lieu de 100 % paraîtra toujours moins chère. Vérifiez aussi le périmètre du TAEA, puisque la fiche doit préciser les garanties qu’il inclut.
Regardez ensuite comment la cotisation évolue. Certains contrats prévoient un montant fixe pendant tout le prêt, d’autres une cotisation qui diminue avec le capital restant à rembourser. Comparer seulement la première mensualité fausse donc le résultat, puisqu’une cotisation dégressive démarre plus haut qu’une cotisation fixe pour un coût total identique. Le coût total et le coût cumulé sur les huit premières années donnent une image plus juste. Ce dernier est le plus parlant si vous prévoyez de revendre ou de renégocier votre prêt avant son terme.
Gardez enfin en tête que les tarifs de la FSI restent indicatifs. Ils peuvent changer après l’examen de votre questionnaire de santé. Ne résiliez rien et ne signez rien tant que vous n’avez pas reçu l’offre définitive et l’accord de la banque.
Et après la signature ? La FSI pour changer d’assurance en cours de prêt
La FSI ne sert pas seulement au moment de la souscription : elle reste utile tant que le prêt court. Encore faut-il l’avoir gardée, puis savoir l’utiliser le jour où vous voulez changer de contrat.
Conserver (ou redemander) sa FSI et sa fiche personnalisée
Rangez votre FSI et votre fiche personnalisée avec votre offre de prêt. Le jour où vous demanderez à changer d’assurance, la banque jugera le nouveau contrat au regard des exigences fixées pour votre prêt, et ces deux documents sont les seuls à les détailler. Si vous les avez égarés, demandez à la banque de vous redonner ses exigences. Elle doit de toute façon publier sur son site la liste des critères qu’elle retient. Depuis 2017, votre offre de prêt doit aussi préciser les documents à joindre à une demande de substitution. Vérifiez-les avant d’envoyer votre dossier, car une demande incomplète peut retarder le début du délai de réponse.
S’en servir pour changer de contrat sans perdre en couverture
Depuis la loi Lemoine, vous pouvez résilier votre assurance à tout moment, sans frais, dès lors que le nouveau contrat offre un niveau de garantie équivalent. Les emprunteurs s’en sont saisis : les banques ont enregistré 496 654 demandes de changement en 2024, et près de 94 % d’entre elles ont été acceptées.
La démarche reprend celle de la souscription. Vous demandez une FSI au nouvel assureur, vous lui transmettez les critères exigés par votre banque, puis vous comparez les garanties avant les prix. Gardez votre contrat actuel tant que la banque n’a pas accepté le nouveau. Si un arrêt de travail ou une rechute survient pendant le changement, se pose aussi la question de l’assureur qui doit le prendre en charge. Dans son avis de juin 2026, le CCSF a obtenu des professionnels qu’ils s’engagent à garantir la continuité de la couverture dans ces situations.
Lire sa FSI pour comparer à garanties égales, pas seulement à prix égal
La FSI est le seul document qui présente toutes les offres sous le même format et qui précise ce que votre banque exige. Avec la fiche personnalisée, vous savez ce qu’un autre contrat doit respecter pour être accepté ; avec la notice, vous voyez ce qu’il couvre réellement.
L’ordre de lecture compte autant que le contenu : on vérifie d’abord l’équivalence, ensuite les garanties qui dépassent les exigences de la banque, et le prix en dernier. Si vous hésitez entre plusieurs contrats, ou si une clause de votre FSI vous paraît floue, les conseillers de GHA peuvent la relire avec vous et comparer les offres sur ces bases. Gardez enfin ce document à portée de main pendant toute la durée du prêt, car il vous servira encore le jour où vous voudrez changer d’assurance.


