
Créé par la loi PACTE en 2019, le Plan d'épargne retraite (PER) a remplacé progressivement les anciens dispositifs (PERP, contrat Madelin, Perco, Article 83) pour simplifier et harmoniser l'épargne retraite en France, tout en offrant un cadre fiscal avantageux pour se constituer un complément de revenu à la retraite. Mais derrière ce nom unique se cachent en réalité trois produits bien distincts : le PER individuel, le PER collectif et le PER obligatoire.
Les trois PER partagent toutefois un socle commun. Ils poursuivent le même objectif de préparation à la retraite, avec une épargne bloquée jusqu'à cette échéance, sauf cas de déblocage anticipé (achat de la résidence principale, accidents de la vie). Ils offrent tous la même souplesse de sortie, en capital, en rente viagère ou en mix des deux. Et ils suivent tous le même principe de gestion pilotée par défaut, qui désensibilise progressivement l'épargne vers des actifs moins risqués à mesure que la retraite approche, tout en laissant la possibilité d'opter pour une gestion libre.
Au-delà de ce socle commun, chaque PER se distingue sur des points clés : qui peut y souscrire et comment il est alimenté, la prise en charge ou non des frais de gestion, le traitement fiscal des versements, et les règles de sortie. Autant de différences qu'il est essentiel de bien comprendre avant de choisir où placer votre épargne : le Groupe Hueber Assurances vous a donc dressé un tableau récapitulatif en fin d'article qui vous permet de comparer les trois PER en un coup d'œil.
Le fonctionnement commun à tous les PER
Les trois types de PER sont similaires en termes d’objectif, de structure, de mode de gestion et enfin de transférabilité.
Un objectif identique : préparer la retraite
Les trois PER ont la même finalité : permettre de constituer une épargne dédiée à la retraite, dans un cadre fiscal avantageux, afin de compléter les pensions des régimes obligatoires. Le principe est simple : les sommes versées restent bloquées jusqu'à la retraite, en échange d'avantages fiscaux à l'entrée ou à la sortie selon les cas.
Tous trois permettent, au moment de la retraite, une sortie en capital, en rente viagère ou un mix des deux. Cette souplesse est identique quel que soit le type de PER.
Enfin, quel que soit le type de PER, des cas exceptionnels de déblocage sont prévus, notamment l’achat de la résidence principale ou des accidents de la vie (invalidité, surendettement, etc.). Ces cas de déblocage anticipé s'appliquent à l'intégralité de l'épargne, à une exception près : les sommes issues de versements obligatoires (propres au PER obligatoire) ne peuvent pas être débloquées pour l'achat de la résidence principale.
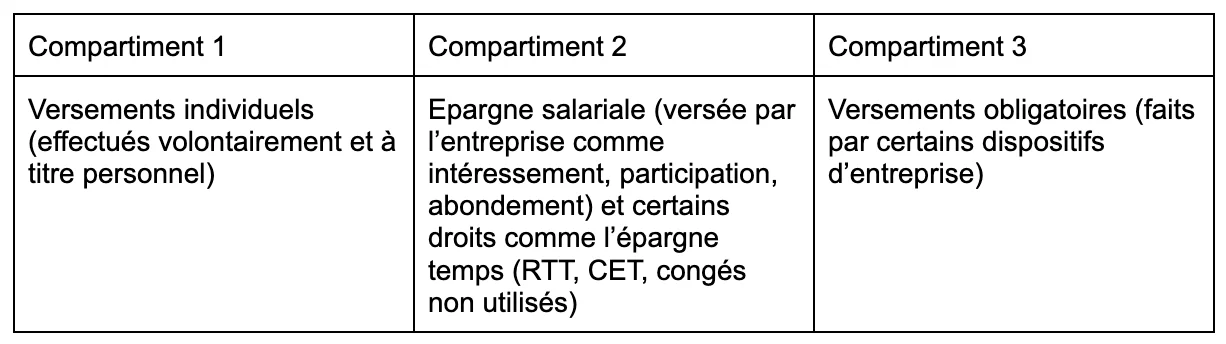
Un structure identique en trois compartiments
Tous les types de PER sont organisés en trois compartiments, chacun correspondant à la source du versement. C’est important puisque la fiscalité et les conditions de sortie varient selon le compartiment concerné.
Deux modes de gestion possibles
Le mode de gestion par défaut est la gestion pilotée, c’est à dire que vous confiez à un professionnel la gestion de votre PER pour optimiser son rendement. On parle de gestion pilotée à horizon retraite : votre épargne est investie sur des actifs plus dynamiques en début de placement, puis progressivement sécurisée sur des supports à faible risque à mesure que vous approchez de la retraite.
Vous pouvez néanmoins décider de gérer librement votre PER, c'est-à-dire de déterminer par vous même quel type de placement effectuer sur votre PER.
Transférabilité des PER
Il est possible de transférer des sommes depuis un PER individuel vers un PER collectif. Des frais s’appliquent pour un tel transfert et s'élèvent au maximum à 1% des sommes épargnées, sauf si vous effectuez ce versement au moins 5 ans après votre premier versement PER ou au moment de liquider vos droits à la retraite.
Vous pouvez également transférer une somme d’un PER collectif vers un autre produit d’épargne, mais seulement tous les trois ans tant que vous êtes salarié de l’entreprise. S’il s’agit d’un PER obligatoire, le transfert vers un autre PER n’est possible que lorsque vous n’êtes plus tenu d’y adhérer.
Enfin, notez que votre épargne placée sur les anciens dispositifs (PERP, Perco, contrat article 83, etc.) ainsi que celle placée sur une assurance-vie sont transférables dans un PER.
Le PER individuel (PERIN) : une solution personnelle
Qu’est-ce que le PERin ?
Le PER individuel est ouvert à toute personne majeure, sans condition d'âge maximum ni de situation professionnelle (salarié, indépendant, demandeur d'emploi, ou même retraité en cumul emploi-retraite). Aucun lien avec un employeur n'est nécessaire pour le souscrire. Les travailleurs non-salariés (TNS) ont toutefois des considérations spécifiques à prendre en compte, notamment sur l'arbitrage entre PER individuel et PER d'entreprise.
Les versements sont entièrement libres : vous décidez du montant et de la fréquence, sans minimum imposé au-delà du versement initial d'ouverture. Le montant total versé sur votre PER individuel n'est pas plafonné, seule la déduction fiscale que vous pouvez en tirer l'est, dans la limite d'un plafond annuel fixé par votre situation (revenus professionnels pour un salarié, bénéfice imposable pour un indépendant). Vous pouvez donc verser au-delà de ce plafond, mais sans bénéficier d'avantage fiscal supplémentaire sur la part excédentaire cette année-là. L’avantage fiscal donné par le PER dépend principalement de votre niveau d’imposition.
A noter : depuis le 1er janvier 2024, l'ouverture d'un PER individuel est réservée aux personnes majeures, il n'est donc plus possible d'en ouvrir un pour un mineur. Les PER déjà ouverts au nom d'un mineur avant cette date restent valables mais ne peuvent plus recevoir de nouveaux versements.
Deux formes de PERin : assurantiel ou compte-titres/bancaire
Le PERin assurantiel ressemble à une assurance-vie, il est géré par une compagnie d’assurance. Son principal avantage réside dans la succession : il est possible de choisir un bénéficiaire qui héritera de l’épargne placée en cas de décès du titulaire. Cet héritage sera soumis à une fiscalité avantageuse, comme pour l’assurance vie, mais la taxation dépend de l’âge de du titulaire le jour de son décès.
Moins courant que le PERin assurantiel, le PERin compte-titres ou PERin bancaire peut être en théorie composé de n’importe quel titre financier (actions, obligations, OPCVM, ETF…). Mais peu de professionnels du crédit le proposent, et ceux qui le font incluent un éventail de titres limité. Ce PER n’a quant à lui pas de fiscalité avantageuse pour la succession : en cas de décès du titulaire, la taxation est la même que pour des droits de succession classiques.
Le PERin, combien ça coûte en 2026 ?
Le PER individuel supporte plusieurs types de frais qui peuvent varier significativement d'un contrat à l'autre :
- Frais associatifs ou droits d'adhésion : prélevés une seule fois à la souscription, ces frais rémunèrent l'adhésion à l'association souscriptrice du contrat de groupe.
- Frais sur versements : prélevés à chaque versement effectué sur le contrat.
- Frais de gestion annuels : prélevés sur l'encours, aussi bien sur le fonds en euros que sur les unités de compte (UC).
- Frais d'arbitrage : prélevés à chaque changement de support d'investissement.
- Frais d'arrérages de rente : uniquement pour les souscripteurs optant pour une sortie en rente.
- Frais de transfert entre PER : plafonnés légalement à 1% maximum pendant les 5 premières années suivant le premier versement, puis gratuits au-delà.
Selon le rapport 2026 de l'Observatoire des produits d'épargne financière (OPEF), les frais des PER individuels ont évolué comme suit entre 2024 et 2025 :
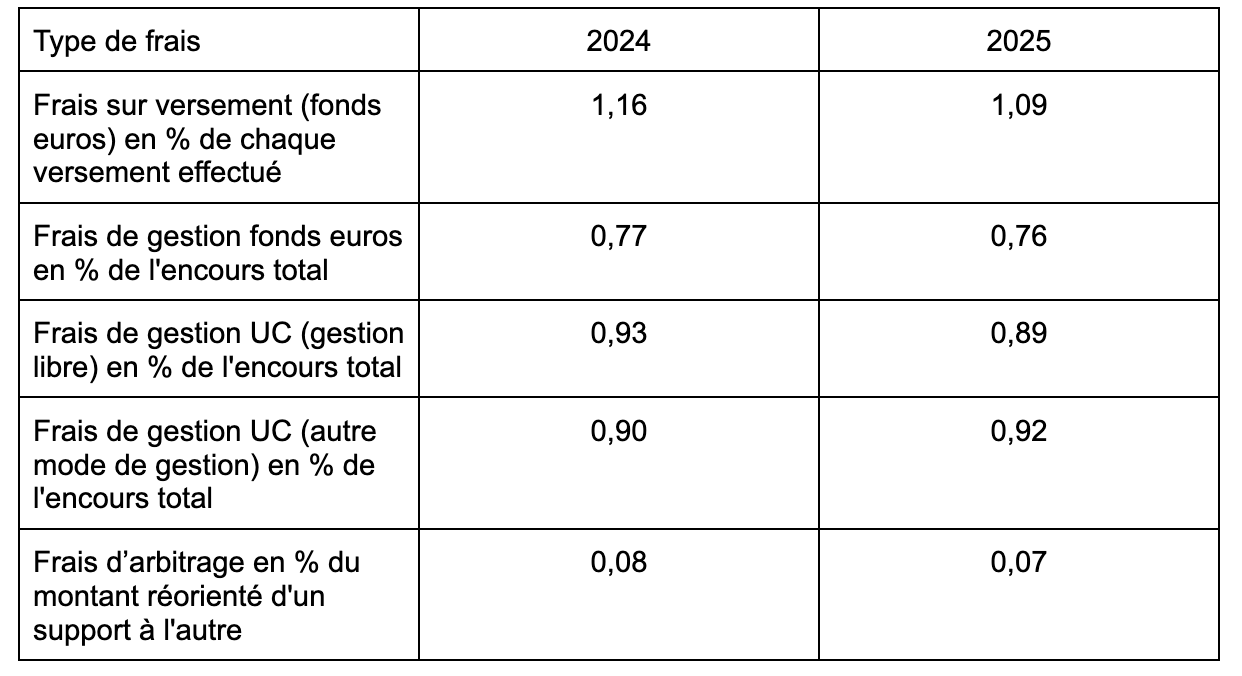
La tendance générale est à la baisse sur la plupart des postes, sous l'effet de la pression concurrentielle et de la transparence tarifaire renforcée depuis 2022. Deux exceptions notables : les frais sur versement liés aux fonds eurocroissance (1,86% → 1,91%) et aux produits structurés (1,52% → 1,76%) ont, eux, augmenté.
Le rapport souligne également que les frais du PER individuel restent structurellement plus élevés que ceux de l'assurance-vie, dont les frais sur versement s'établissent en 2025 à seulement 0,55% (fonds euros) et 0,57% (UC), pour des frais de gestion de 0,67% et 0,88%.
Le PER d’entreprise collectif (PERECO) : une épargne facultative
Qu’est-ce que le PER d’entreprise ?
Le PER d’entreprise collectif est un dispositif mis en place par l’employeur et proposé à l’ensemble des salariés (sous conditions d’ancienneté éventuelles). Le salarié est libre d’adhérer ou non. Dans certaines entreprises l’adhésion est automatique avec possibilité de refus.
Comment est alimenté le PER d’entreprise ?
C'est le PER le plus polyvalent : il peut être alimenté par plusieurs sources, cumulables entre elles :
- les versements volontaires du salarié
- l'intéressement : une prime facultative versée par l'entreprise, liée à ses résultats ou à sa performance
- la participation : une part des bénéfices de l'entreprise redistribuée aux salariés
- le Compte Épargne Temps (CET) : un dispositif qui permet de convertir du temps de travail non pris (RTT, congés) en épargne, notamment pour préparer sa retraite
- l'abondement de l'employeur : un versement complémentaire que l'entreprise ajoute à celui du salarié
Le PERECO, combien ça coûte ?
Le PER collectif se distingue nettement du PER individuel sur la question des frais : une partie significative est prise en charge par l'entreprise. Tous les frais de gestion du contrat sont obligatoirement pris en charge par l'employeur, à l'exception des frais de gestion sur le fonds en euros et des frais de gestion sur les unités de compte, qui restent à la charge du salarié. Selon les modalités prévues par le règlement du plan, l'employeur peut également décider de prendre en charge d'autres frais, comme les frais d'arbitrage.
Cet avantage n'est toutefois pas garanti à vie. En cas de départ de l'entreprise, le salarié devient responsable des frais liés à son PER collectif, sauf s'il transfère ses avoirs vers le PER collectif proposé par son nouvel employeur, le cas échéant. Point rassurant : l'ancien employeur a l'obligation légale d'informer le salarié de ces frais au moment de son départ.
Le PER obligatoire (PERO) : une épargne imposée par l’entreprise
Qu’est-ce que le PERO ?
Le PER obligatoire est mis en place par l’entreprise pour des catégories spécifiques de salariés (souvent cadres ou dirigeants). Contrairement aux autres PER, l’adhésion y est obligatoire dès lors que le salarié entre dans la catégorie définie par l’entreprise.
Comment est alimenté le PERO ?
Le PER obligatoire peut être alimenté par plusieurs sources cumulables :
- les versements obligatoires du salarié, dont le montant est défini par l'accord mettant en place le PERO
- les versements obligatoires de l'entreprise
- les versements volontaires du salarié, en plus des versements obligatoires
- l'épargne salariale (intéressement, participation, droits inscrits au Compte Épargne Temps), si le PERO s'adresse à l'ensemble des salariés
- le transfert d'un autre PER
À noter : les salariés déjà présents dans l'entreprise avant la mise en place du PER obligatoire ne sont pas tenus aux versements obligatoires, seuls les nouveaux entrants dans la catégorie visée y sont soumis.
Sortie en rente uniquement pour la part obligatoire : le point de vigilance
Contrairement aux deux autres PER, les règles de sortie du PERO varient selon l'origine des sommes épargnées. Les versements volontaires peuvent être récupérés à 100% en capital, comme pour un PER individuel ou collectif. En revanche, les sommes issues des versements obligatoires (employeur et salarié) ne peuvent être débloquées qu'en rente viagère, sans possibilité de sortie en capital, même partielle. C'est un point souvent mal anticipé par les salariés, qui pensent à tort pouvoir récupérer l'intégralité de leur épargne en une fois au moment de la retraite. En pratique, la part issue des cotisations obligatoires restera convertie en revenu régulier à vie.
Quelle fiscalité pour chaque type de PER ?
La fiscalité dépend du type de PER, de la nature des versements et de la sortie envisagée (capital ou rente).
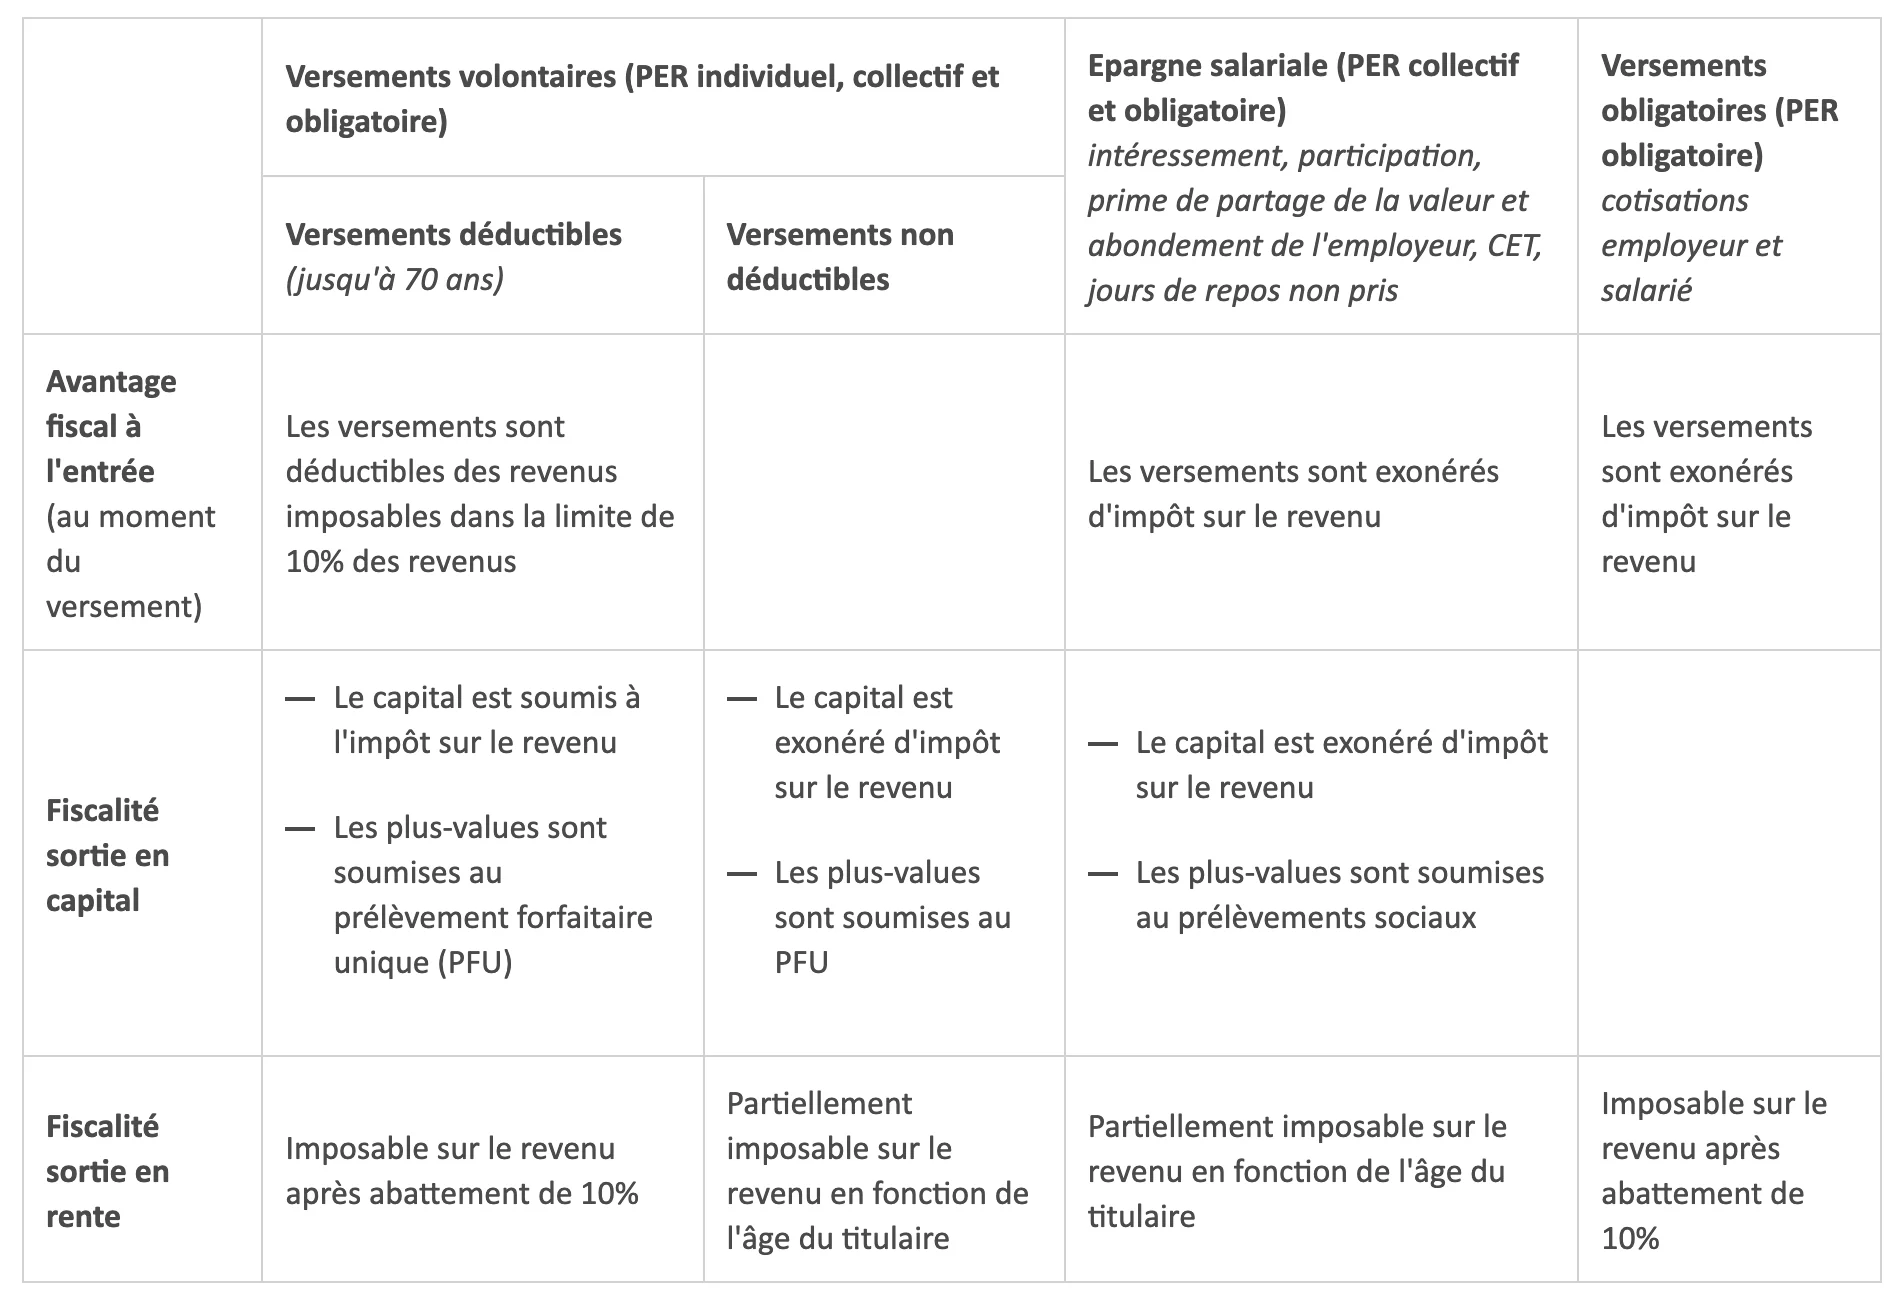
Source : AMF, Que faut-il savoir sur le plan d'épargne retraite (PER) ?, mars 2026
Le PER individuel permet de déduire les versements volontaires dans la limite de 10% des revenus professionnels, ce plafond étant lui-même plafonné à 8 fois le PASS. Pour les versements sur le PER collectif et le PER obligatoire, la règle diffère selon l'origine des sommes.
Pour le PER collectif, les versements volontaires suivent le même plafond que le PER individuel. L'abondement de l'employeur, lui, n'est pas soumis au plafond de déduction du PER, il bénéficie d'une exonération d'impôt sur le revenu dans la limite de 16% du PASS (donc un mécanisme totalement différent, pas une "déduction" à proprement parler).
Concernant le PER obligatoire, les versements obligatoires de l'employeur sont déductibles du résultat de l'entreprise (pas un plafond "personnel" comme pour le salarié) ; les versements obligatoires du salarié sont déductibles de son revenu imposable, mais dans la limite d'un plafond spécifique propre aux cotisations obligatoires (différent du plafond PER classique).
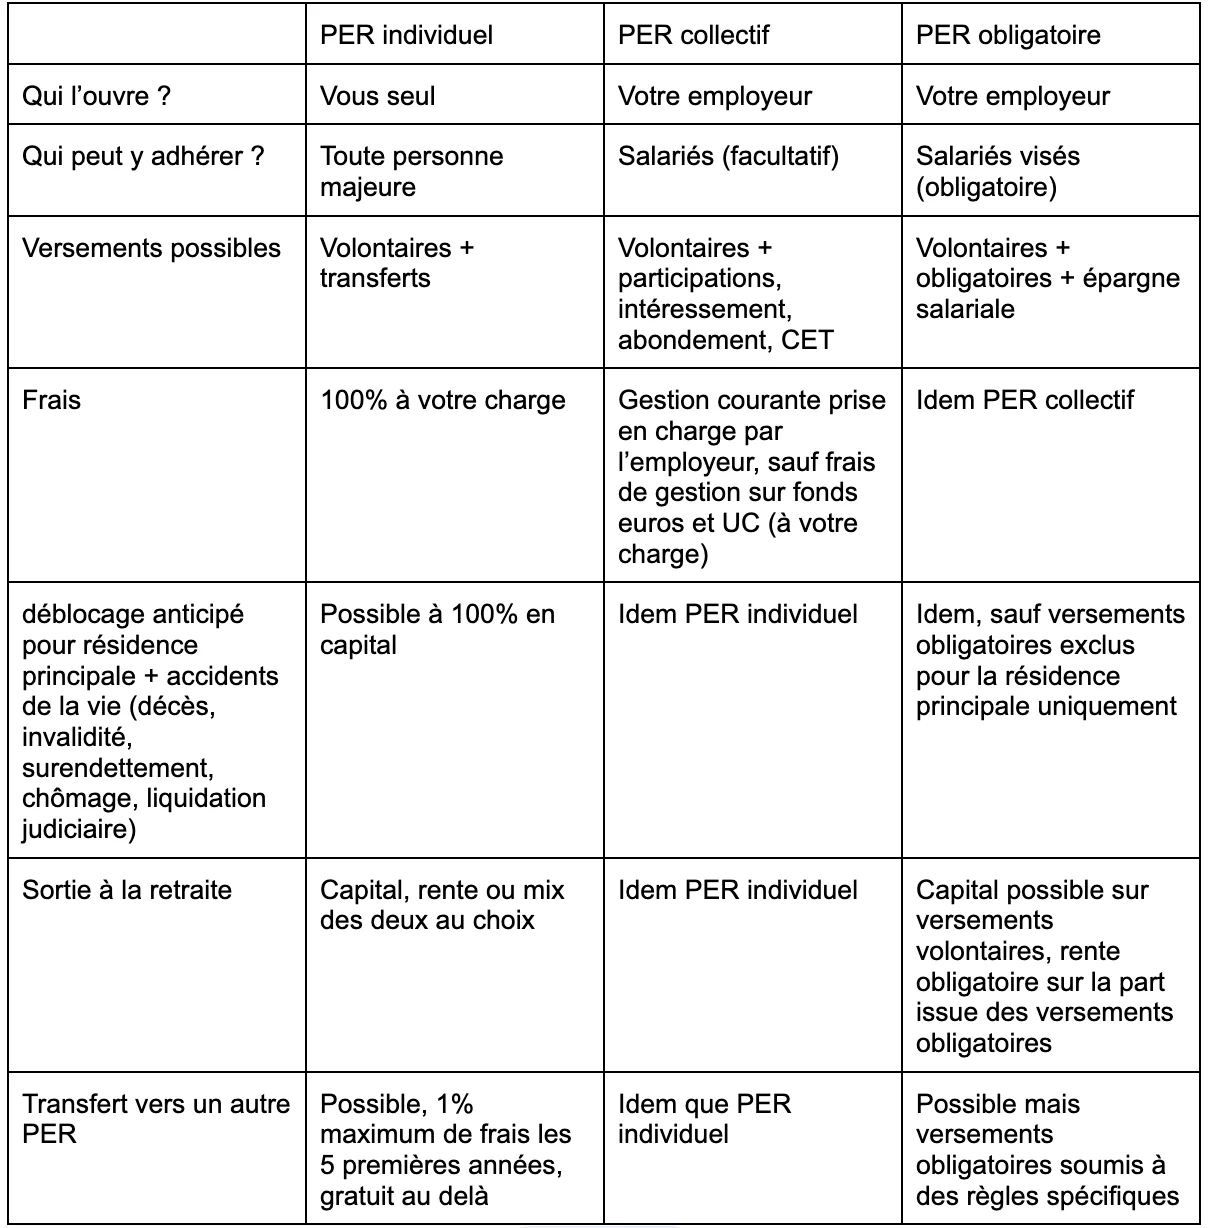
Comparatif des 3 PER en un coup d'œil
Pour bien saisir l'impact concret de ces différences sur votre épargne, prenons un exemple chiffré : Marc est cadre, il gagne 55 000 € brut par an, ce qui le place dans la tranche marginale d'imposition à 30%. Il décide de mettre de côté 3 000 € par an pour sa retraite.
Scénario A : Marc n'a que son PER individuel
Il verse 3 000 € sur son PER individuel. Grâce à la déduction fiscale, il économise 900 € d'impôt (3 000 € × 30%). Son effort réel n'est donc que de 2 100 € net, pour 3 000 € épargnés. Ces 3 000 € supportent l'intégralité des frais de gestion du contrat, à sa charge.
Scénario B : Marc a accès à un PER d'entreprise avec abondement
Son entreprise propose un PER d'entreprise avec un abondement de 50%, dans la limite de 2 000 € par an. Marc verse les mêmes 3 000 € volontaires (donc le même effort net de 2 100 €, grâce à la même déduction fiscale). Mais son employeur ajoute automatiquement 1 500 € (50% de 3 000 €, plafonné à 2 000 €).
Résultat : pour un effort net strictement identique (2 100 €), Marc voit 4 500 € investis sur son PER au lieu de 3 000 €, soit 50% d'épargne en plus, sans compter que les frais de gestion courante sont pris en charge par l'employeur plutôt que par lui. Cet écart de 1 500 € ne doit rien au hasard : il illustre exactement les mécanismes détaillés plus haut, l'abondement et la prise en charge des frais de gestion, deux avantages propres aux PER d'entreprise qu'un PER individuel seul ne peut pas offrir.
Trois PER, une même finalité, des règles différentes
Les trois PER partagent le même objectif, préparer la retraite dans un cadre fiscal avantageux, mais se distinguent nettement sur quatre points clés. Sur l'accès : le PER individuel s'ouvre librement à toute personne majeure, tandis que les PER collectif et obligatoire dépendent de ce que propose l'employeur, avec une adhésion facultative pour le premier et obligatoire pour le second. Sur l'alimentation : seul le PER individuel repose uniquement sur vos versements volontaires, quand les PER d'entreprise s'enrichissent aussi de l'épargne salariale, de l'abondement, voire de versements obligatoires pour le PERO. Sur les frais : le PER individuel reste intégralement à votre charge, contrairement aux PER collectif et obligatoire, dont la gestion courante est assumée par l'employeur. Et sur la sortie : si les deux premiers offrent toujours le choix entre capital, rente ou mix, le PER obligatoire impose une sortie en rente viagère sur la part issue des versements obligatoires.
Le PER individuel reste donc la seule brique entièrement à votre initiative, alors que les PER d'entreprise, lorsqu'ils vous sont proposés ou imposés, offrent des avantages (frais réduits, abondement) qu'il serait dommage de ne pas exploiter en complément. Les équipes du Groupe Hueber Assurances peuvent vous accompagner pour identifier la combinaison la plus adaptée à votre situation, sachant que la meilleure stratégie consiste bien souvent à cumuler plusieurs PER plutôt qu'à choisir entre eux.


