
Avec plus de 12,9 millions de titulaires et plus de 150 milliards d'euros d'encours fin 2025, le plan d'épargne retraite s'est imposé comme l'un des placements préférés des Français pour préparer leur retraite. Un produit aussi répandu est pourtant souvent mal utilisé, d'autant que la loi de finances pour 2026 a supprimé la déduction des versements à partir de 70 ans et modifié le report des plafonds.
Avant de souscrire, il faut vérifier que la déduction vous profite, ne pas y bloquer son épargne de précaution, choisir le bon type de PER, regarder l'ensemble des frais, anticiper la date de ses 70 ans et éviter la souscription de dernière minute. Pendant la vie du contrat, il s'agit de bien déclarer ses versements, de suivre sa gestion pilotée, de tenir sa clause bénéficiaire à jour et de transférer son contrat à bon escient. Au moment de la sortie, un retrait en capital mal étalé, un déblocage pour la résidence principale ou une rente mal choisie peuvent coûter plusieurs milliers d'euros. Nos réponses aux questions fréquentes complètent ce guide.
Chez Groupe Hueber Assurances, nous accompagnons chaque jour des épargnants à chacune de ces étapes. Voici les 13 erreurs que nous rencontrons le plus souvent, et les moyens de les éviter.
Avant de souscrire le PER : les erreurs de départ
Quatre erreurs se jouent avant même la signature : souscrire sans vérifier l'intérêt de la déduction, y placer son épargne de précaution, se tromper de type de PER et ne regarder que les frais d'entrée. Les deux suivantes concernent le calendrier, avec les versements après 70 ans et la souscription précipitée de décembre.
Erreur n°1 : ouvrir un PER sans savoir si la déduction vous profite
La déductibilité des versements déclenche la plupart des souscriptions. Elle n'efface pourtant pas l'impôt, elle le reporte à la sortie. Tout l'intérêt de l'opération tient donc dans l'écart entre votre taux d'imposition actuel et celui que vous aurez à la retraite.
Une économie qui dépend de votre TMI, aujourd'hui et demain
L'économie immédiate correspond au montant versé multiplié par votre tranche marginale d'imposition (TMI). Si vous n'êtes pas imposable, elle est nulle. Lors d'une sortie en capital, les versements déduits sont réintégrés à votre revenu et soumis au barème progressif, si bien que votre gain réel dépend de vos deux taux :
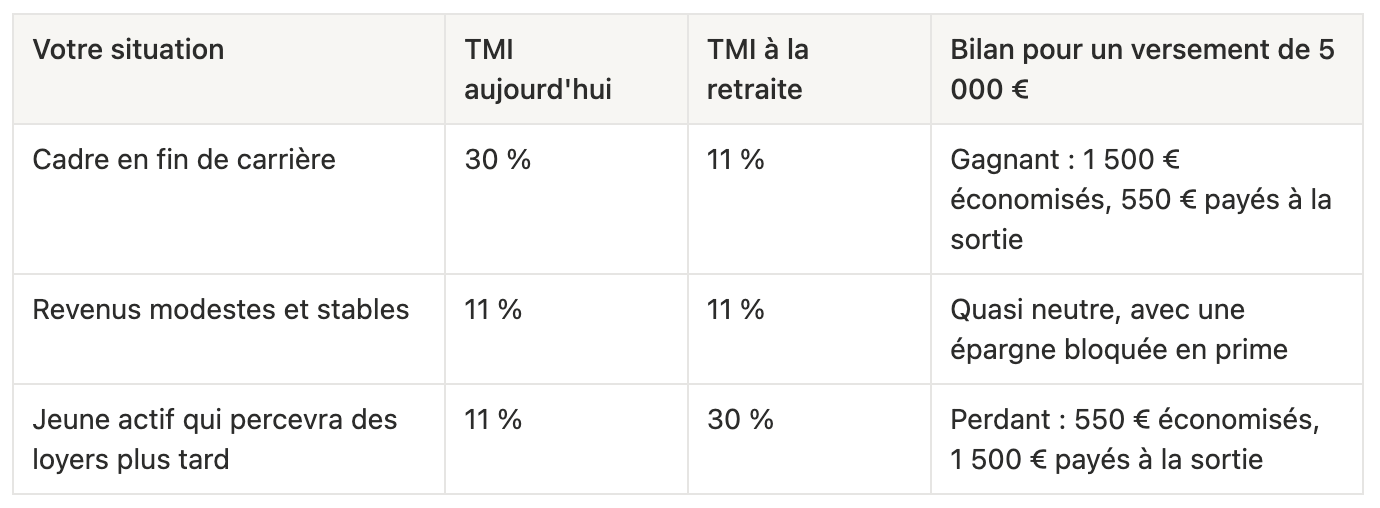
Ce calcul suppose toutefois que tout le versement reste dans votre tranche la plus haute : près du seuil inférieur, une partie de la déduction ne vous rapportera que 11 %, d'où l'intérêt de simuler avant de verser. Le PER défiscalisant profite surtout aux foyers fortement imposés pendant leur vie active, qui anticipent une baisse de revenus à la retraite.
Pensez à l'option de non-déduction
La déduction n'est pas obligatoire. Si vous êtes peu ou pas imposé, vous pouvez y renoncer pour alléger la sortie : en cas de retrait en capital, vos versements seront exonérés d'impôt sur le revenu, et seuls les gains seront taxés au prélèvement forfaitaire unique de 31,4 % en 2026. Ce choix, irrévocable, se fait au plus tard au moment du versement.
Erreur n°2 : placer son épargne de précaution sur son PER
L'argent versé sur un PER reste bloqué jusqu'à la liquidation de votre pension ou jusqu'à l'âge légal de départ. Y placer son filet de sécurité pour profiter de la réduction d'impôt, c'est découvrir qu'il est inaccessible le jour d'une dépense imprévue.
Des cas de déblocage anticipé strictement limités
La loi n'autorise une sortie anticipée que dans les situations suivantes :
- le décès de votre époux ou épouse, ou de votre partenaire de Pacs ;
- votre invalidité (2e ou 3e catégorie), ou celle de vos enfants, de votre conjoint ou de votre partenaire de Pacs ;
- une affection grave, un handicap ou un accident d'une particulière gravité touchant un enfant à votre charge ;
- une situation de surendettement ;
- l'expiration de vos droits à l'assurance chômage, ou la cessation d'un mandat social depuis au moins deux ans, sans contrat de travail ni pension de retraite ;
- la cessation de votre activité non salariée à la suite d'une liquidation judiciaire ;
- l'achat de votre résidence principale.
Cette liste est limitative : des travaux, un divorce ou un licenciement tant que vous êtes indemnisé par France Travail ne vous permettent pas de récupérer votre épargne. Pour la résidence principale, seuls les versements volontaires et l'épargne salariale peuvent être débloqués, et non les cotisations obligatoires d'un PER d'entreprise ou d'un ancien contrat article 83.
Le bon ordre : précaution d'abord, PER ensuite
Constituez d'abord une épargne disponible à tout moment, sur un livret réglementé par exemple, équivalente à plusieurs mois de dépenses courantes. Ne versez ensuite sur votre PER que les sommes dont vous êtes certain de ne pas avoir besoin avant la retraite.
Erreur n°3 : choisir le mauvais type de PER
Derrière le sigle PER se cachent trois familles de plans et deux formes juridiques aux règles différentes, qu'il vaut mieux distinguer avant de signer.
Individuel, collectif ou obligatoire : regardez d'abord du côté de votre employeur
Le PER individuel, héritier du Perp et du contrat Madelin, s'ouvre à titre personnel. Le PER d'entreprise collectif, qui remplace le Perco, est proposé à tous les salariés, libres d'y adhérer. Le PER obligatoire, successeur de l'article 83, s'impose à tout ou partie des salariés.
Avant d'ouvrir un PER individuel, vérifiez donc ce que propose votre entreprise : un PER collectif avec abondement complète chacun de vos versements, un avantage qu'aucun contrat individuel ne peut égaler. L'idéal est souvent de profiter d'abord de l'abondement, puis de compléter avec un PER individuel.
Assurantiel ou bancaire : une différence qui pèse lourd
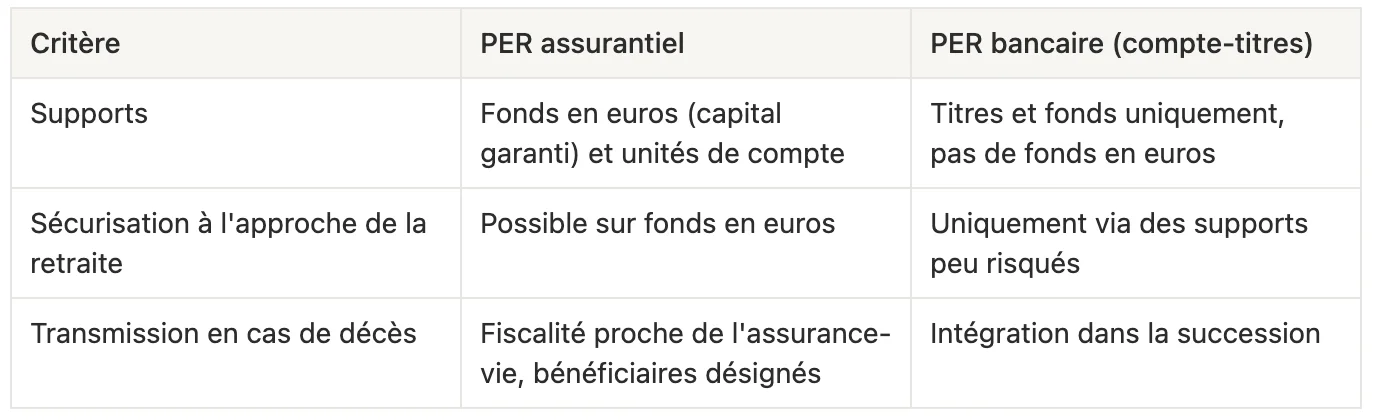
Un PER peut aussi prendre la forme d'un compte-titres bancaire ou d'un contrat d'assurance de groupe. La plupart des PER du marché sont assurantiels, mais la distinction mérite d'être vérifiée :
Erreur n°4 : ne regarder que les frais d'entrée
L'argument « 0 % de frais sur versements » ne dit presque rien du coût réel d'un PER. Les frais d'entrée ne s'appliquent qu'au versement, alors que les autres sont prélevés chaque année sur toute votre épargne, pendant 20 ou 30 ans.
Les six catégories de frais à passer en revue
- Les frais sur versement réduisent immédiatement la somme investie : avec 3 % de frais, un versement de 5 000 € n'est placé qu'à hauteur de 4 850 €.
- Les frais de gestion du contrat sont prélevés chaque année sur l'encours.
- Les frais des supports s'y ajoutent, souvent invisibles car déjà déduits de la performance.
- Les frais d'arbitrage s'appliquent quand vous modifiez la répartition de votre épargne, sauf s'ils sont inclus dans la gestion pilotée.
- Les frais de transfert sont plafonnés par la loi (voir l'erreur n°10).
- Les frais sur arrérages sont prélevés sur chaque rente versée, pendant toute la retraite.
Un point de frais en plus peut coûter 20 000 €
Prenons l'exemple fictif d'une épargne de 50 000 € placée pendant 20 ans, avec une performance brute de 5 % par an :
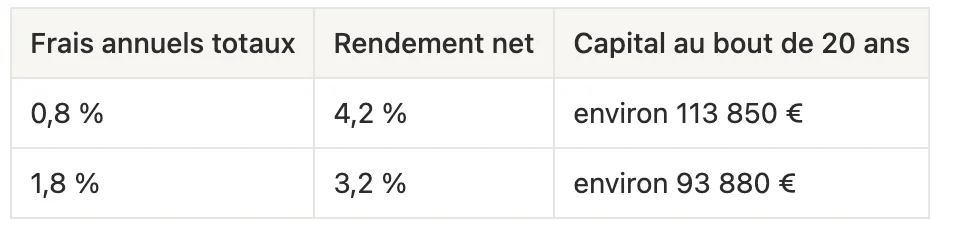
Simulation théorique, hors fiscalité, basée sur une performance brute constante de 5 % par an. Les performances passées ne préjugent pas des performances futures ; les unités de compte présentent un risque de perte en capital.
Un point d'écart coûte ainsi près de 20 000 € de capital, car chaque euro prélevé cesse aussi de produire des gains les années suivantes.
Comparer les offres, et ce qu'elles apportent
Pour comparer deux offres, appuyez-vous sur le tableau standardisé des frais que publient la plupart des établissements, et raisonnez en frais annuels totaux, contrat et supports réunis. Quelques dixièmes de point supplémentaires restent justifiés s'ils rémunèrent un vrai conseil et un suivi dans la durée.
Erreur n°5 : alimenter son PER après 70 ans pour défiscaliser
Verser massivement sur un PER autour de 70 ans, pour réduire son impôt et préparer sa transmission, ne fonctionne plus depuis la loi de finances pour 2026.
Plus de déduction à partir de 70 ans
Depuis le 1er janvier 2026, les versements réalisés à partir de 70 ans ne sont plus déductibles, quel que soit le type de PER. Les sommes issues de l'épargne salariale ou d'un compte épargne-temps versées après cet âge ne sont plus exonérées non plus. C'est la date anniversaire qui compte : si vous fêtez vos 70 ans le 15 novembre 2026, vos versements restent déductibles jusqu'au 14 novembre inclus.
Pour les couples mariés ou pacsés, la mutualisation des plafonds s'arrête, selon l'administration fiscale, dès l'année qui suit le 70e anniversaire de l'un des deux. Si votre conjoint est plus âgé que vous, c'est donc son anniversaire qui fixe l'échéance pour le foyer.
Le report sur 5 ans ne permet pas de tout rattraper
La loi de finances 2026 a porté de 3 à 5 ans la durée d'utilisation des plafonds non consommés, mais seulement pour les plafonds calculés à partir de 2026. L'allongement ne produira donc pleinement ses effets qu'en 2030.
Et si vous avez déjà 70 ans ?
Vous pouvez toujours verser sur votre PER, sans avantage à l'entrée mais avec une sortie allégée. Pour la transmission, l'intérêt reste limité (voir l'erreur n°9), et d'autres enveloppes peuvent se révéler plus adaptées.
Si vous avez entre 60 et 69 ans, faites donc le point sur vos plafonds disponibles et programmez vos versements avant vos 70 ans, et avant ceux de votre conjoint si vous mutualisez.
Erreur n°6 : souscrire en décembre dans l'urgence
Ouvrir un contrat en catastrophe en fin d'année pour réduire son impôt est un grand classique, rarement optimal.
La précipitation coûte cher
En décembre, les délais s'allongent et l'on compare moins bien les offres, pour un engagement de 20 ou 30 ans. Un versement unique place aussi tout votre capital sur les marchés à une seule date, qui peut coïncider avec un point haut. Un dossier traité trop tard risque enfin d'être enregistré en janvier, et donc déduit l'année suivante : renseignez-vous sur la date limite fixée par votre établissement.
L'alternative : les versements programmés
La déduction dépend du total versé dans l'année, et non du calendrier. Des versements mensuels ou trimestriels offrent donc le même avantage, tout en lissant votre point d'entrée et votre effort : 200 € par mois pèsent moins que 2 400 € en décembre. Vous pouvez ensuite compléter à l'automne par un versement ponctuel, une fois vos revenus de l'année mieux connus.
Pendant la vie du contrat : les erreurs de gestion du PER
Une fois le contrat ouvert, les erreurs portent d'abord sur la déclaration des versements et l'utilisation des plafonds, puis sur le suivi de la gestion pilotée. Viennent ensuite l'oubli de la clause bénéficiaire et les transferts de contrat, trop rares ou trop hâtifs.
Erreur n°7 : mal déclarer ses versements ou mal utiliser ses plafonds
La déduction n'est pas automatique
C'est à vous de reporter le montant indiqué sur l'attestation annuelle de votre assureur dans la rubrique « Épargne retraite » de votre déclaration de revenus (cases 6NS, 6NT ou 6NU selon le déclarant). Pour un contribuable imposé à 30 %, oublier 4 000 € de versements revient à perdre 1 200 € d'économie d'impôt. Une déclaration rectificative permet de rattraper l'oubli. À l'inverse, ne déclarez pas les versements pour lesquels vous avez choisi la non-déduction.
Votre plafond est indiqué sur votre avis d'imposition
Votre plafond personnel figure dans la rubrique « Plafond épargne retraite » de votre avis d'imposition. Pour les versements de 2026, il est égal, pour un salarié, à 10 % de ses revenus d'activité de 2025 nets de frais professionnels, avec un minimum de 4 710 € et un maximum de 37 680 €, augmenté des reliquats non utilisés. Les travailleurs non salariés bénéficient d'un calcul plus généreux, qui peut atteindre 88 911 € en 2026.
Les couples mariés ou pacsés peuvent aussi utiliser le plafond non consommé de leur conjoint en cochant la case 6QR, dans la limite d'âge décrite à l'erreur n°5.
Erreur n°8 : laisser la gestion pilotée en pilote automatique
Par défaut, votre épargne est placée en gestion pilotée à horizon, avec un profil équilibré : investie de façon dynamique tant que la retraite est lointaine, elle est ensuite progressivement sécurisée. Cette solution est pratique, mais « par défaut » ne veut pas dire « adapté ».
Deux paramètres à vérifier
Le premier est votre profil de gestion (prudent, équilibré ou dynamique), qui fixe le rythme de sécurisation. Il doit correspondre à votre tolérance au risque comme à vos autres placements. Le second est la date de départ retenue : si vous partez plus tôt ou plus tard que prévu, votre épargne sera sécurisée au mauvais moment. Mettez-la à jour auprès de votre gestionnaire dès que votre projet évolue.
Sachez ce que contient votre grille
Depuis la loi Industrie verte, la gestion pilotée des PER intègre une part minimale de supports qui financent les entreprises, notamment le capital-investissement dans des PME et ETI. Ces supports sont prometteurs à long terme, mais moins liquides et souvent plus chargés en frais. Faites le point une fois par an, à réception de votre relevé de situation, et à chaque changement professionnel important.
Erreur n°9 : oublier sa clause bénéficiaire
Une clause qui ne concerne que le PER assurantiel
Si vous décédez avant d'avoir débloqué votre PER, un PER compte-titres est intégré à votre succession. Un PER assurantiel est versé aux bénéficiaires désignés dans la clause, avec une fiscalité proche de l'assurance-vie :
- en cas de décès avant 70 ans, chaque bénéficiaire profite d'un abattement de 152 500 € ;
- en cas de décès après 70 ans, les sommes sont soumises aux droits de succession après un abattement global de 30 500 €, partagé entre les bénéficiaires ;
- dans les deux cas, le conjoint marié et le partenaire de Pacs sont totalement exonérés.
Les pièges d'une clause jamais relue
La clause standard (« mon conjoint, à défaut mes enfants, à défaut mes héritiers ») peut produire des effets inattendus. Un ex-conjoint désigné par son nom reste bénéficiaire après le divorce tant que la clause n'est pas modifiée. La mention « mon conjoint » ne vise pas un partenaire de Pacs ou un concubin, qui doit être expressément désigné. Dans une famille recomposée, « mes enfants » inclut les enfants de toutes vos unions.
Revoyez donc votre clause à chaque événement familial (mariage, Pacs, divorce, naissance, décès d'un bénéficiaire). Si le bénéficiaire a accepté la clause, son accord sera nécessaire pour la modifier.
Erreur n°10 : rester dans un contrat trop cher, ou transférer un ancien contrat les yeux fermés
Le transfert, un droit souvent ignoré
Vous pouvez transférer votre PER individuel à tout moment vers un autre établissement, et votre PER d'entreprise en principe à votre départ, pour bénéficier de frais plus bas ou de meilleurs supports. Les frais de transfert ne peuvent pas dépasser 1 % de l'épargne transférée pendant les cinq premières années du contrat, puis ils sont nuls. Les anciens contrats d'épargne retraite (Perp, Madelin, article 83, Préfon…) peuvent aussi être transférés vers un PER, avec des frais limités à 1 % et nuls après dix ans de détention.
Mais un ancien contrat peut cacher de précieuses garanties
Certains contrats anciens contiennent des garanties devenues introuvables sur le marché, qu'un transfert fait disparaître définitivement :
- une table de mortalité figée à la souscription, plus favorable que les tables actuelles, qui peut se traduire par une rente sensiblement plus élevée ;
- un taux technique garanti pour convertir le capital en rente ;
- un taux minimum garanti sur le fonds en euros, parfois bien supérieur à ce que proposent les fonds actuels.
Les sommes issues d'un ancien article 83 conservent en outre leur nature de versements obligatoires une fois transférées : elles restent récupérables sous forme de rente, sauf exceptions. Avant tout transfert, comparez donc précisément les deux contrats. La meilleure solution consiste parfois à conserver l'ancien contrat sans plus l'alimenter, et à ouvrir un PER à côté pour vos nouveaux versements.
Au moment de la sortie du PER : les erreurs de déblocage
Deux erreurs guettent l'épargnant au moment de récupérer son argent en capital : tout retirer la même année et débloquer son PER pour sa résidence principale sans calcul préalable. La dernière concerne la rente viagère, souvent choisie sans comparaison ou mal comprise sur le plan fiscal.
Erreur n°11 : tout sortir en capital la même année
Un retrait massif gonfle votre revenu imposable
Lors d'une sortie en capital, la part correspondant à vos versements déduits est ajoutée à vos revenus de l'année et imposée au barème progressif, sans abattement. Les gains sont taxés au prélèvement forfaitaire unique (PFU) de 31,4 %, qui comprend 12,8 % d'impôt et 18,6 % de prélèvements sociaux, ou au barème sur option. Un retrait unique peut ainsi faire grimper votre TMI de 11 % à 30 %, voire 41 %, et une bonne partie de l'avantage obtenu à l'entrée s'évapore.
Exemple : 120 000 € récupérés en une fois ou en plusieurs
Prenons l'exemple de Hugo, retraité célibataire, dont la pension représente 25 000 € de revenu net imposable par an. Son PER contient 120 000 €, dont 100 000 € de versements déduits et 20 000 € de gains.
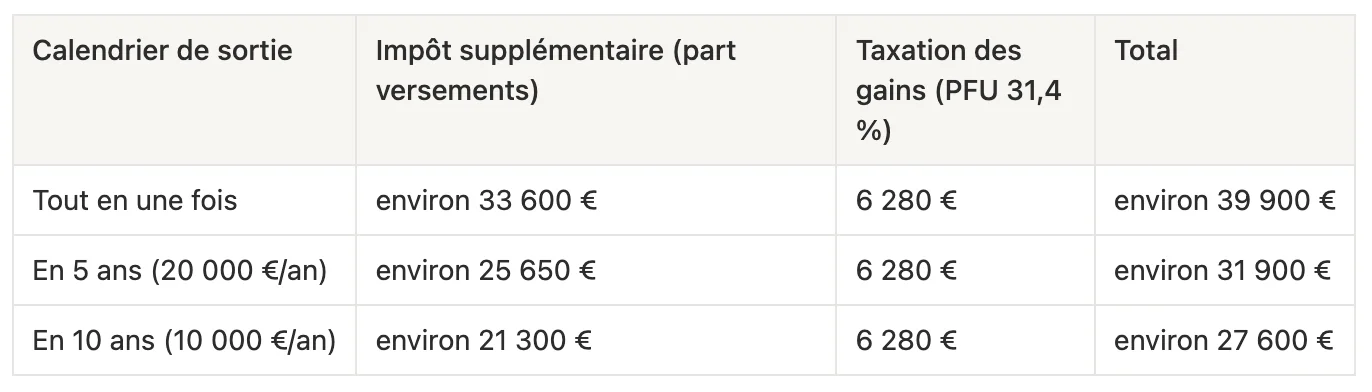
Exemple simplifié, à titre illustratif, calculé sur la base du barème 2026 pour une personne seule (1 part), hors décote et autres dispositifs fiscaux. Il ne tient pas compte de votre situation personnelle.
En étalant sa sortie sur dix ans, Hugo économise plus de 12 000 € d'impôt, uniquement sur la part versements.
Fractionnez, et choisissez vos années
La plupart des PER permettent une sortie fractionnée. Calibrez vos retraits pour rester dans votre tranche actuelle et privilégiez les années à faibles revenus. Vous pouvez aussi opter pour une sortie mixte, avec une partie en capital pour vos projets et une partie en rente pour un revenu garanti à vie, chaque part suivant sa propre fiscalité.
Erreur n°12 : débloquer pour la résidence principale sans faire le calcul
Une fiscalité de sortie, au pire moment
Contrairement aux accidents de la vie, le déblocage pour la résidence principale est imposé comme une sortie classique, au barème pour les versements déduits et au PFU de 31,4 % pour les gains. Il intervient de plus en pleine vie active, quand votre TMI est souvent à son plus haut.
Exemple : un apport qui fond de 30 %
Prenons l'exemple fictif de Louis, célibataire, dont le revenu net imposable s'élève à 50 000 €. Il débloque 40 000 € de son PER pour constituer son apport, dont 30 000 € de versements déduits et 10 000 € de gains. La part versements, imposée dans sa tranche à 30 %, lui coûte 9 000 €, et le PFU sur les gains 3 140 €. Avec 12 140 € d'impôt au total, son apport réellement disponible tombe à moins de 28 000 €.
Exemple simplifié, à titre illustratif, hors décote et autres dispositifs fiscaux. Il ne tient pas compte de votre situation personnelle.
Comparez avec le coût d'un emprunt
Avant de débloquer, comparez cette facture fiscale avec le coût des intérêts d'un emprunt supplémentaire, qui se révèle parfois inférieur. Vous pouvez aussi ne débloquer qu'une partie de votre PER et compléter votre apport avec une autre épargne.
Erreur n°13 : choisir la rente sans comparer, ou se tromper sur sa fiscalité
La rente viagère garantit un revenu à vie. La conversion de votre capital en rente est en revanche définitive : une fois la rente liquidée, vous ne pouvez plus récupérer le capital ni modifier les options choisies.
Les points à comparer avant de liquider
- Le taux de conversion varie d'un assureur à l'autre selon la table de mortalité et le taux technique appliqués : demandez une simulation chiffrée, et transférez votre PER avant la liquidation si l'offre est peu compétitive.
- L'option de réversion garantit à votre conjoint tout ou partie de la rente après votre décès. Elle réduit le montant initial, mais son absence peut coûter très cher au survivant.
- Les annuités garanties ou la rente par paliers sont d'autres options à étudier.
- Les frais sur arrérages pèseront sur chaque rente versée, pendant toute votre retraite.
Une fiscalité qui dépend de l'origine des versements
Une rente issue de versements déduits est imposée comme une pension de retraite : elle s'ajoute à vos autres revenus et suit le barème progressif après un abattement de 10 %, plafonné au niveau du foyer fiscal. Des prélèvements sociaux s'appliquent sur une fraction de la rente. Une rente issue de versements non déduits relève du régime des rentes viagères à titre onéreux (RVTO), où seule une fraction est imposable selon votre âge au premier versement : 70 % avant 50 ans, 50 % entre 50 et 59 ans, 40 % entre 60 et 69 ans et 30 % à partir de 70 ans.
Pour une rente de 6 000 € par an liquidée à 64 ans, environ 5 400 € sont ainsi soumis au barème si elle provient de versements déduits, contre 2 400 € seulement si elle provient de versements non déduits. Si vous avez panaché les deux options, chaque part de votre rente suivra son propre régime : conservez donc l'historique de vos versements.
Exemple simplifié, à titre illustratif. Il ne tient pas compte de votre situation personnelle.
Questions fréquentes sur les erreurs à éviter avec le PER
Peut-on détenir plusieurs PER en même temps ?
Oui, rien ne l'interdit. Vous pouvez par exemple cumuler un PER d'entreprise et un PER individuel, ou ouvrir plusieurs PER individuels auprès d'établissements différents. Attention toutefois : le plafond de déduction fiscale est commun à tous vos plans. Multiplier les contrats ne multiplie donc pas l'avantage fiscal, et peut compliquer le suivi de vos frais et de votre allocation.
Que se passe-t-il si je verse plus que mon plafond de déduction ?
La part de vos versements qui dépasse votre plafond n'est pas déductible de votre revenu imposable. Elle reste investie sur votre PER, mais sans avantage fiscal à l'entrée. Pour éviter cette situation, vérifiez le plafond indiqué sur votre dernier avis d'imposition avant de verser, et ajustez le montant en conséquence.
Peut-on changer d'avis sur la déduction de ses versements ?
Le choix de ne pas déduire un versement est irrévocable : il doit être fait au plus tard au moment du versement, et ne peut plus être modifié ensuite. En revanche, vous pouvez décider versement par versement, en déduisant certaines années et pas d'autres selon l'évolution de vos revenus.
Est-on obligé de verser régulièrement sur son PER ?
Non. Sur un PER individuel, vous versez quand vous le souhaitez et du montant que vous voulez. Vous pouvez suspendre, reprendre ou modifier vos versements programmés à tout moment. Seules les cotisations d'un PER d'entreprise obligatoire s'imposent à vous, car elles sont prélevées sur votre salaire. Pour ajuster votre stratégie au fil des années, découvrez notre article qui détaille comment piloter son PER dans le temps.
Peut-on encore verser sur son PER après 70 ans ?
Oui, mais depuis le 1er janvier 2026, ces versements ne sont plus déductibles du revenu imposable. En contrepartie, la part correspondant à ces versements sera exonérée d'impôt sur le revenu en cas de sortie en capital, et seuls les gains seront taxés. Avant tout versement important après 70 ans, mieux vaut comparer avec d'autres enveloppes, notamment pour la transmission.
Que devient mon PER en cas de divorce, de perte d'emploi ou de création d'entreprise ?
Votre PER vous suit, mais certains événements ont des conséquences à anticiper. Un divorce impose de revoir votre clause bénéficiaire. L'expiration de vos droits au chômage ou la liquidation judiciaire de votre entreprise peuvent vous permettre de débloquer votre épargne de façon anticipée. Nous détaillons chaque situation dans notre article PER et changements de situation.
Pourquoi un PER peut-il coûter cher au moment de la retraite ?
Parce que l'avantage fiscal obtenu à l'entrée est en partie repris à la sortie. Les versements déduits sont imposés au barème de l'impôt sur le revenu, les gains sont taxés, et des frais peuvent s'appliquer sur les rentes versées. Une sortie mal préparée, en capital en une seule fois ou sans avoir comparé les options de rente, peut alourdir sensiblement la facture.
Mon épargne est-elle garantie sur un PER ?
Cela dépend des supports choisis. Sur un PER assurantiel, les sommes placées sur le fonds en euros bénéficient d'une garantie en capital. Les unités de compte, elles, présentent un risque de perte en capital, en contrepartie d'un potentiel de performance plus élevé sur le long terme. C'est tout l'enjeu de la gestion pilotée : investir de façon dynamique quand la retraite est loin, puis sécuriser progressivement à l'approche du départ.
Le PER, anticiper plutôt que corriger
Presque toutes ces erreurs ont un point commun : elles ne se voient pas le jour où on les commet. Une déduction mal calibrée, une clause bénéficiaire oubliée ou une gestion pilotée jamais revue produisent leurs effets des années plus tard, quand il n'est plus possible de revenir en arrière. Le PER mérite donc d'être réinterrogé à chaque changement de vie.
C'est tout le sens de l'accompagnement proposé par les conseillers de Groupe Hueber Assurances. Nous vous aidons à choisir le bon contrat, à adapter votre stratégie au fil des années et à préparer votre sortie au meilleur moment. N'hésitez pas à nous contacter pour faire le point sur votre PER et à faire une simulation gratuite.


