
Profession libérale, artisan, commerçant ou encore gérant majoritaire : en tant qu'indépendant, votre retraite ne se construit pas comme celle d'un salarié. Pas d'abondement employeur, pas de plan d'épargne entreprise automatique, c'est à vous de bâtir ce complément de revenu, avec un allié fiscal taillé sur mesure : le Plan d'Épargne Retraite (PER).
Dans ce guide, le Groupe Hueber Assurances explique pourquoi le PER est particulièrement adapté à votre statut, mais également comment calculer précisément votre plafond de déduction, avec des exemples chiffrés pour différents niveaux de bénéfice. Nous détaillons ensuite la question des reports des plafonds non utilisés, une règle qui vient justement d'évoluer avec la loi de finances 2026. Si vous détenez encore un ancien contrat Madelin, on fait le point sur ses différences avec le PER et sur les options qui s'offrent à vous, et sur la bonne stratégie à adopter entre PER individuel et PER collectif selon votre nombre de salariés. Vous aurez ainsi toutes les informations pour définir votre stratégie d’épargne retraite et sécuriser votre avenir.
Pourquoi le PER est un levier spécifique pour les indépendants
Le PER s’impose comme un outil précieux pour les indépendants puisque leur régime de retraite offre moins de sécurité et d’options que celui des salariés, mais également parce qu’il permet de déduire les versements effectués sur le PER du bénéfice imposable.
Un régime de retraite obligatoire moins généreux, pas de filet employeur
Les TNS cotisent à un système de retraite obligatoire différent de celui des salariés et qui implique souvent une pension de retraite souvent moins élevée. Ils ne disposent pas de mécanisme collectif, n’ont pas accès à l’abondement employeur, ni au plan d’épargne entreprise : il n’y a pas de complément retraite pour l’indépendant, son niveau de vie à la retraite ne dépendra que de lui et de son propre effort d’épargne durant sa vie active.
La pension des TNS n’est cependant pas automatiquement plus faible, plutôt disparate en fonction de la caisse spécifique à laquelle ils cotisent. La pension moyenne des anciens non-salariés s'élevait ainsi en 2020 à 1 180 € bruts par mois, contre 1 540 € pour l’ensemble des retraités. Mais cette moyenne cache des écarts considérables : 810 € pour les anciens exploitants agricoles contre 2 570 € pour les professions libérales. La stratégie d’épargne personnelle est donc cruciale pour sécuriser ses revenus une fois à la retraite, d’autant plus si le secteur d’activité expose à un régime de base moins généreux.
Le PER comme outil de déduction du bénéfice imposable
Pour ce faire, les travailleurs indépendants peuvent trouver dans le système fiscal un outil intéressant pour compenser cet inconvénient : le PER, qui lui permet de déduire ses versements de son bénéfice imposable, grâce à l’article 154 bis du Code général des impôts. Ce faisant, ils transforment une partie de leurs charge fiscale annuelle en ressource financière qui sécurise leur revenu une fois retraité. Et pour le plafond de déduction, les TNS prennent même l’avantage sur les salariés, puisqu’il peut s’élever au maximum à 88 911 € en 2026 (Calcul réalisé à partir du PASS 2026 et de la formule de l'article 154 bis du CGI), contre 37 680 € côté salarié (Calcul réalisé à partir du PASS 2025 et de la formule de l'article 163 quatervicies du CGI).
Le plafond de déduction TNS 2026 est plus avantageux que celui des salariés
Le plafond de déduction TNS est encadré par un plancher et un plafond comme pour les salariés mais dispose d’une couche en plus, ce qui le rend plus intéressant.
Comment calcule-t-on le plafond de déduction TNS en 2026 ?
Le mécanisme de déduction applicable aux travailleurs non-salariés repose sur la même logique de plancher/plafond que pour les salariés, mais avec une tranche supplémentaire qui rend le dispositif nettement plus avantageux :
- Première tranche à 10 %, sur le bénéfice imposable, dans la limite de 8 PASS de l'année en cours → maximum 10 % × 8 × 48 060 € = 38 448 €
- Seconde tranche à 15 %, qui s'ajoute uniquement sur la fraction du bénéfice comprise entre 1 et 8 PASS (soit entre 48 060 € et 384 480 € en 2026) → maximum 15 % × 7 × 48 060 € = 50 463 €
En additionnant les deux tranches, un TNS dont le bénéfice atteint ou dépasse 384 480 € peut déduire jusqu'à 38 448 € + 50 463 € = 88 911 € en 2026, soit 2,4 fois le plafond salarié. Le plancher reste, comme pour le salarié, garanti à 10 % du PASS, soit 4 806 € minimum même pour un bénéfice modeste (Calcul réalisé à partir du PASS 2026 et de la formule de l'article 154 bis du CGI).
Trois exemples chiffrés progressifs de plafond de déduction TNS
Ces exemples sont des illustrations pédagogiques calculées à partir des règles officielles (PASS 2026 et art. 154 bis du CGI) et non des cas issus d'une source tierce.
1) Sarah, infirmière libérale avec un BNC (Bénéfices Non Commerciaux) modeste de 45 000 € et un TMI 30 %
Son bénéfice (45 000 €) est inférieur à 1 PASS (48 060 €) : la seconde tranche à 15 % ne s'applique donc pas encore.
- Mad10 = 10 % × 45 000 € = 4 500 €
- Mad15 = 0 € (pas de fraction au-delà d'1 PASS)
- Plafond théorique = 4 500 €, mais le plancher garanti (10 % du PASS) est supérieur donc le plafond retenu est 4 806 €
Si elle verse 4 000 € sur son PER, Sarah réalise une économie d'impôt de 4 000 € × 30 % = 1 200 €.
2) Gilles, architecte, BNC confortable de 180 000 € et TMI 41 %.
Son bénéfice dépasse 1 PASS mais reste sous 8 PASS (384 480 €) : les deux tranches s'appliquent, mais aucune n'est plafonnée.
- Mad10 = 10 % × 180 000 € = 18 000 €
- Mad15 = 15 % × (180 000 € − 48 060 €) = 15 % × 131 940 € = 19 791 €
- Plafond total = 37 791 €
S'il verse la totalité de son plafond disponible (37 791 €), cela représente une économie d'impôt de 37 791 € × 41 % = 15 494 €.
3) Xavier, chirurgien-dentiste, avec un bénéfice saturant le plafond de 450 000 € et un TMI 45 %
Son bénéfice dépasse 8 PASS : les deux tranches sont plafonnées à leur maximum absolu.
- Mad10 = 10 % × 8 PASS = 10 % × 384 480 € = 38 448 €
- Mad15 = 15 % × 7 PASS = 15 % × 336 420 € = 50 463 €
- Plafond total = 88 911 € (le maximum atteignable, quel que soit le bénéfice au-delà)
S'il verse le plafond maximal (88 911 €), Xavier réalise une économie d'impôt de 88 911 € × 45 % = 40 010 €.
Le report des plafonds non utilisés : la règle 2026
Il est désormais possible de reporter jusqu’à 5 ans un plafond de déduction non utilisé, contre 3 ans avant la loi de finances pour 2026.
Une extension de 3 à 5 ans, avec une période transitoire
La loi de finances pour 2026 a étendu de 3 à 5 ans la durée pendant laquelle un plafond de déduction non utilisé peut être reporté et cumulé avec les plafonds des années suivantes.
Mais attention à la règle transitoire, cette extension à 5 ans ne s'applique qu'aux plafonds générés à compter de 2026. Les plafonds non utilisés de 2024 et 2025 restent soumis à l'ancienne règle des 3 ans :
- Plafond non utilisé en 2024 → reportable jusqu'en 2027 (3 ans)
- Plafond non utilisé en 2025 → reportable jusqu'en 2028 (3 ans)
- Plafond non utilisé en 2026 → reportable jusqu'en 2031 (5 ans)
Cette règle s'applique de la même façon aux TNS (art. 154 bis CGI) et aux salariés (art. 163 quatervicies CGI), les deux régimes renvoyant au même mécanisme de report.
Où trouver son plafond disponible ?
Le plafond de déduction disponible, cumulant les plafonds non utilisés des années précédentes (dans la limite du report autorisé), figure directement sur l'avis d'imposition de l'année en cours, dans la rubrique dédiée à l'épargne retraite. Il est également accessible dans l'espace particulier sur impots.gouv.fr, rubrique "Gérer mon prélèvement à la source" ou dans le détail de calcul de l'IR.
Exemple chiffré de cumul
Reprenons le profil de Gilles, architecte, en supposant un bénéfice stable de 180 000 € sur les trois dernières années. Voici ses plafonds de déduction TNS réels pour 2024, 2025 et 2026, calculés avec le PASS de chaque année :
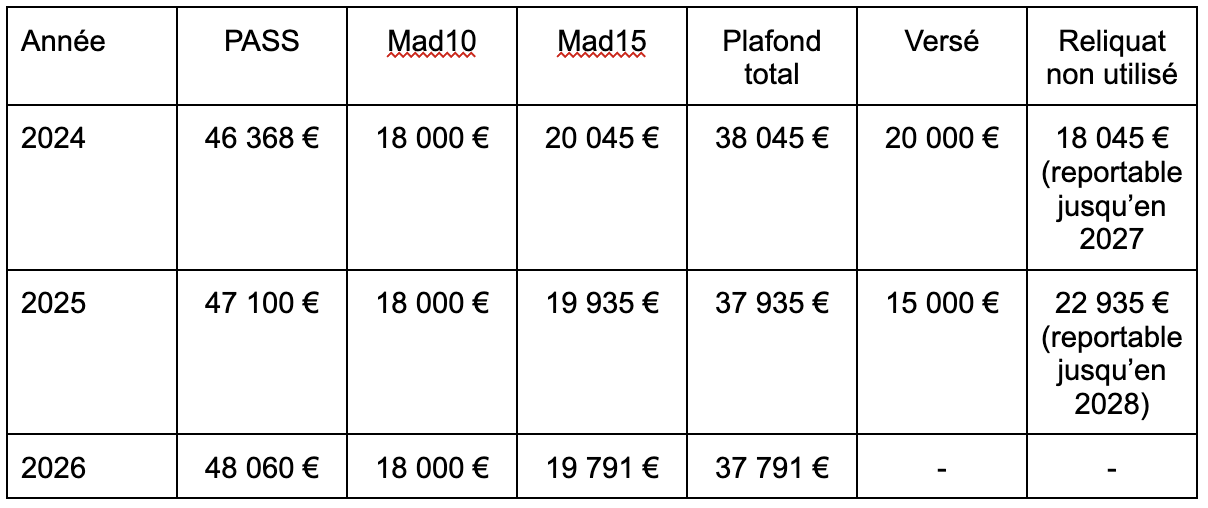
(Mad10 = 10 % × bénéfice, Mad15 = 15 % × (bénéfice − 1 PASS), dans la limite des plafonds absolus 8 PASS / 7 PASS, voir la méthode de calcul détaillée plus haut.)
Gilles n'ayant jamais atteint son plafond en 2024 et 2025, ces montants non utilisés restent mobilisables : celui de 2024 jusqu'en 2027 (ancienne règle des 3 ans, applicable aux plafonds générés avant 2026), celui de 2025 jusqu'en 2028 (même règle transitoire).
S'il souhaite verser un montant important en 2026, son plafond disponible cumulé est donc : 37 791 € (plafond 2026) + 18 045 € (reliquat 2024) + 22 935 € (reliquat 2025) = 78 771 € déductibles en 2026, à condition de verser ce montant avant le 31 décembre 2026. (Calcul réalisé à partir des PASS 2024, 2025 et 2026 et de la formule de l'article 154 bis du CGI)
PER et Madelin : que faire d'un ancien contrat ?
Il n’est désormais plus possible d’acheter un contrat Madelin, remplacé par le PER qui est moins coûteux et plus souple, notamment sur la sortie à la retraite, les versements et les conditions de déblocage anticipé.
Le contrat Madelin devient quasiment obsolète
La loi Pacte de mai 2019 met fin à la commercialisation de nouveaux contrats Madelin retraite au 1er octobre 2020. Depuis lors, il n’est plus possible de souscrire ce type de contrat, mais on peut continuer à verser sur les contrats ouverts avant cette date. Il est également possible de transférer un ancien contrat Madelin vers un PER, avec des frais de transfert plafonnés par décret.
Dans les faits, il n’est souvent plus du tout stratégique d’alimenter un contrat Madelin : il coûte généralement plus cher que le PER et n’est pas très flexible (sortie en rente obligatoire, versements obligatoires, pas de déblocage anticipé pour achat d’une résidence principale).
Tableau des différences structurelles en Madelin et PER
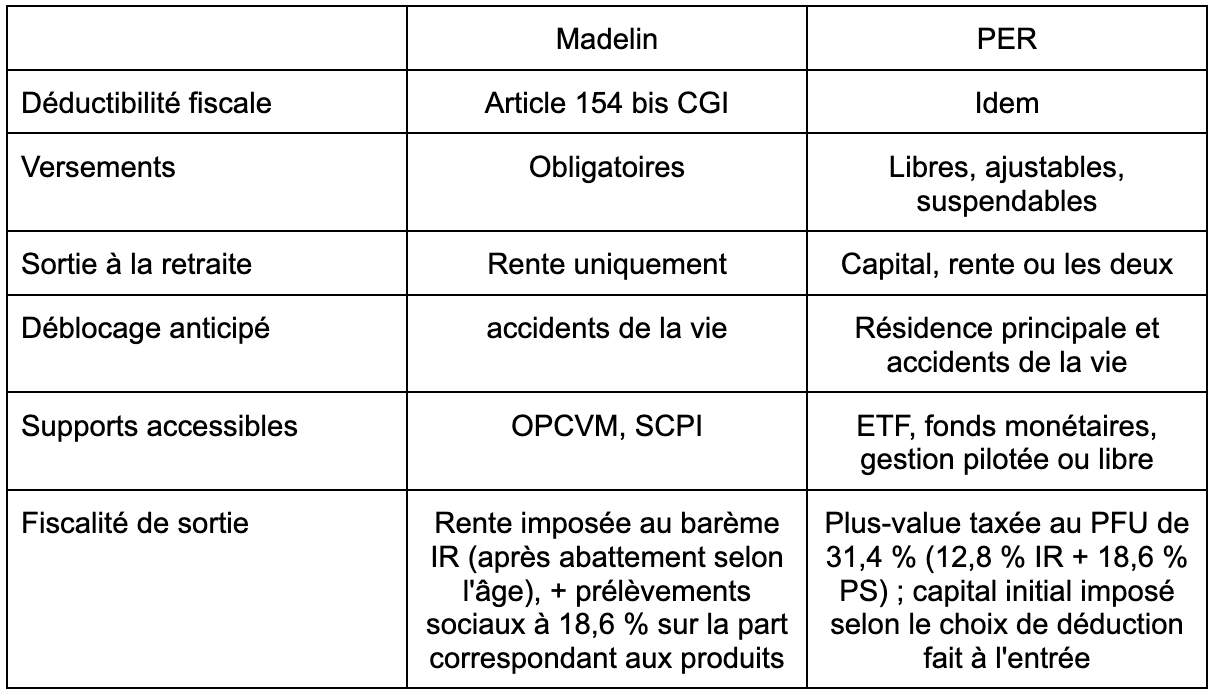
En bref, le PER offre tous les mêmes avantages fiscaux qu’offrait le contrat Madelin, mais il coûte généralement moins cher et offre plus de souplesse sur les questions des versements, du mode de sortie à la retraite et du déblocage anticipé.
Le choix de déduction à l'entrée, propre au PER
Contrairement au Madelin, où la déduction à l'entrée est systématique, le titulaire d'un PER peut choisir de renoncer à la déduction de ses versements lors de la souscription. Ce choix a une incidence directe sur la fiscalité au moment de la sortie :
- S'il a déduit ses versements à l'entrée (cas le plus courant) : à la sortie, le capital correspondant aux versements est imposé au barème progressif de l'impôt sur le revenu, en plus de la taxation de la plus-value au PFU (31,4 %).
- S'il a renoncé à la déduction à l'entrée : seule la plus-value est taxée à la sortie (au PFU de 31,4 %) ; le capital correspondant aux versements initiaux, n'ayant procuré aucun avantage fiscal en amont, ressort sans imposition supplémentaire.
Ce mécanisme d'option n'existe pas sur un contrat Madelin, où la fiscalité de sortie reste fixe quel que soit le profil du titulaire.
Comment choisir entre PER individuel ou PER d’entreprise ?
Un TNS sans salarié ne pourra choisir que le PER individuel. Celui qui emploie des salariés trouvera des avantages certains au PER collectif, d’autant plus s’il reste sous le seuil des 50 salariés.
Sans salarié : le PER individuel comme seule option
Un indépendant qui exerce seul, sans aucun salarié, n'a accès qu'au PER individuel. Ses versements restent déductibles dans le cadre de l'article 154 bis du CGI, avec le plafond déjà détaillé plus haut (jusqu'à 88 911 € en 2026). C'est la solution la plus simple à mettre en œuvre : un seul contrat, aucune formalité collective, une gestion entièrement pilotée par le dirigeant lui-même.
Avec salarié : la possibilité d'un PER collectif (PERECOL)
Dès qu'il y a au moins un salarié dans la structure, le dirigeant peut mettre en place un PER d'entreprise collectif (PERECOL), ouvert à l'ensemble des salariés et au dirigeant lui-même, sous conditions d'ancienneté et de statut. L'intérêt principal de ce dispositif tient à l'abondement que l'entreprise peut verser en complément des versements volontaires des bénéficiaires.
Cet abondement présente un double avantage : il est déductible du résultat de l'entreprise, et il est exonéré de charges sociales pour le bénéficiaire (hors CSG-CRDS), dans une limite légale de 3 fois le versement du salarié, sans excéder 16 % du PASS. En 2026 (PASS = 48 060 €), cette limite s'élève à 16 % × 48 060 € = 7 689,60 € par bénéficiaire et par an.
Prenons l’exemple d’Agathe, une dirigeante de SASU employant trois salariés, qui met en place un PERECOL avec une politique d'abondement à 50 % des versements volontaires.
Alexandre, un de ses trois salarié, verse 2 000 € sur son PERECOL au cours de l'année :
- Abondement de l'entreprise = 50 % × 2 000 € = 1 000 € (bien en dessous du double plafond légal, 3× le versement et 7 689,60 €, donc sans restriction ici)
- Capital total constitué = 3 000 €, pour seulement 2 000 € sortis de la poche du salarié
Le versement personnel a donc généré un gain immédiat de +50 % avant même toute performance des supports d'investissement, un effet de levier propre au PERECOL, impossible à obtenir sur un PER individuel classique, qui ne bénéficie d'aucun abondement. (Exemple pédagogique construit à partir de la règle légale d'abondement — art. L. 224-2 du Code monétaire et financier — et non un cas issu d'une source tierce.)
Ce qu’il faut retenir, c’est que le PERECOL est accessible dès l'embauche du premier salarié (art. L. 224-2 CMF), mais son intérêt est renforcé tant que l'entreprise reste sous le seuil de 50 salariés, puisque dans ce cas l'abondement versé est totalement exonéré de forfait social (20 % en 2026).
Le PER, un outil indispensable pour sécuriser votre retraite en tant qu’indépendant
Le PER n'est pas un simple produit d'épargne parmi d'autres pour un indépendant : c'est un outil taillé pour compenser l'absence de filet collectif propre au statut de TNS, avec un plafond de déduction pouvant atteindre 88 911 € en 2026, plus du double de celui accordé à un salarié. Entre le mécanisme de calcul du plafond, le nouveau report à 5 ans issu de la loi de finances 2026, les spécificités liées à un ancien contrat Madelin, ou encore l'articulation possible avec un PER collectif dès l'embauche d'un premier salarié, chaque situation d'indépendant appelle une lecture différente du dispositif : c'est précisément ce que nos conseillers chez Groupe Hueber Assurances peuvent vous aider à démêler au quotidien.
Ce qui reste vrai pour tous : plus vous anticipez, plus votre marge de manœuvre fiscale et patrimoniale reste large, que ce soit pour arbitrer entre versement immédiat et report de plafond, ou pour choisir la bonne stratégie de déduction à l'entrée en vue de la sortie. Votre situation reste toutefois unique, et le calcul de votre plafond exact, l'arbitrage Madelin/PER ou la mise en place d'un PERECOL méritent d'être étudiés au cas par cas avec un conseiller à vos côtés.


