
La réponse tient en une ligne : plus votre niveau d’imposition est élevé, plus le PER sera pour vous un bon outil de défiscalisation, avec quelques nuances à noter.
Le Groupe Hueber Assurance se propose donc ici de vous expliquer simplement le mécanisme du PER, ainsi que les différents plafonds de déduction, qui varient selon votre situation professionnelle. Vous disposez également dans cet article d’un tableau informatif détaillant concrètement ce que vous pouvez économiser avec le PER en fonction de votre TMI (Taux Marginal d’Imposition) actuel, ainsi qu’un guide détaillé pour vous aider à anticiper votre fiscalité à la sortie du PER.
Le PER, comment ça marche ?
Investir une somme sur un PER individuel permet de déduire cette somme du revenu imposable annuel. En contrepartie, cette somme est bloquée jusqu’à la retraite (sauf cas exceptionnels) et est imposée à la sortie du PER.
Le principe du PER
Son mécanisme est simple : toute somme versée sur le PER est déduite de votre revenu imposable. Qui dit réduction du revenu imposable, dit moins d’impôts à payer l’année suivante.
Cette diminution sera d’autant plus importante si vous vous situez dans les tranches d’imposition élevées. Prenons un exemple fictif : Adam verse 4000 euros sur son PER, il économise 440 euros si son TMI est de 11%, contre 1800 euros si son TMI était de 45%.
Déduction fiscale et réduction d’impôt : une différence importante
Ayez bien en tête que le PER n’offre pas de réduction d’impôt, contrairement à d’autres dispositifs de défiscalisation comme le don à des associations ou encore l’investissement Pinel, où les montants investis s'imputent sur l'impôt déjà calculé, une fois le barème appliqué. Pour le PER et sa déduction fiscale, ils sont retranchés du revenu imposable avant le calcul de l’impôt.
L’intérêt du PER est encore une fois directement lié au TMI. Reprenons l’exemple d’Adam : pour lui, une réduction d'impôt de 1 000 € vaut 1 000 € d'impôt en moins, peu importe sa tranche d'imposition. Mais une déduction fiscale de 1 000 € ne vaut que ce que le TMI d’Adam en fait : 300 € d'économie si il est à 30%, 410 € si il est à 41%.
Encore une fois, plus le TMI est élevé, plus la déduction est rentable.
Quel est votre plafond de déduction ?
Les sommes versées sur le PER ne sont pas illimitées : elles sont plafonnées en fonction de votre statut professionnel et du PASS (le Plafond Annuel de la Sécurité Sociale, un montant de référence fixé chaque année par arrêté du gouvernement). Sachez que vous n’avez pas besoin de calculer votre plafond : il est directement indiqué sur l'avis d'imposition dans la rubrique "plafond épargne retraite".
Un plafond différent pour les salariés et les non salariés
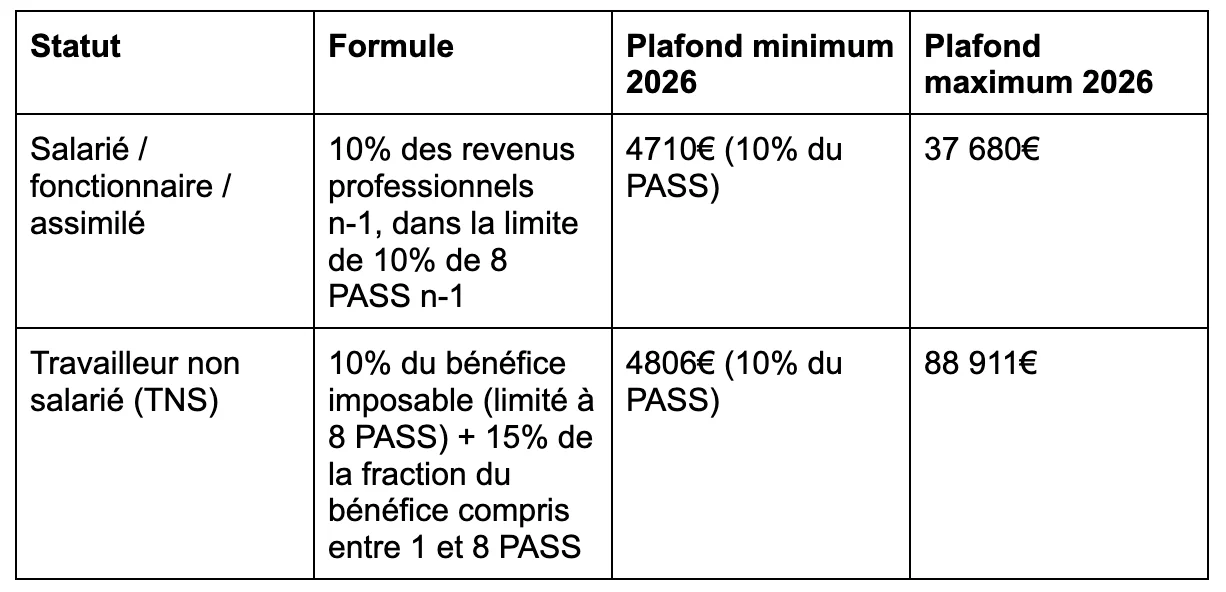
Source : IR - Base d'imposition - Limites de déduction des cotisations et primes d'épargne retraite
Notez que le plafond salarié se calcule sur les revenus professionnels de l’année précédente, pas de l’année en cours.
Il est intéressant de remarquer également qu’à défaut de revenus suffisants, tous peuvent bénéficier d’un plancher minimum garanti : ce plancher s'applique uniquement si le calcul standard (10% des revenus) donne un montant inférieur.
Ce tableau montre également que le plafond TNS est jusqu’à 2,4 fois supérieur au plafond salarié maximum : un argument de taille en faveur du PER pour les professions libérales et indépendants à hauts revenus.
Mutualisation et report des plafonds
Il est possible de mutualiser les plafonds entre les membres d’un même foyer fiscal, ce qui est intéressant dans le cas où vos revenus et celui de votre conjoint sont inégaux.
Prenons l’exemple fictif de Pierre, qui dispose d’un plafond individuel de 6000 €, contre 2000€ pour sa femme Léa :
- Sans mutualisation, Léa ne peut verser que 2000€ au maximum sur son PER.
- Avec mutualisation, le couple additionne les deux plafonds (6000 + 2000 = 8000 €) et peut librement répartir ce total entre les deux PER individuels. Résultat : Pierre et Léa peuvent chacun verser 4 000 € sur leur PER respectif et bénéficier chacun de l'avantage fiscal, alors que Léa seule n'aurait jamais pu déduire que 2000 €.
Si vous n'utilisez pas tout votre plafond de déduction PER une année, un report est possible : la partie non utilisée peut être reportée et ajoutée à votre plafond des années suivantes. Depuis la loi de finances 2026, ce report est désormais possible sur 5 ans (contre 3 ans auparavant), mais uniquement pour les plafonds calculés à partir de 2026. Les plafonds 2024 et 2025 restent soumis à l'ancien report de 3 ans.
Déduire ou ne pas déduire : un choix, pas une obligation
Lors d’un versement sur le PER, vous pouvez choisir de déduire ou non les sommes versées du revenu imposable. Ce choix a une conséquence importante : il influence la fiscalité applicable au moment de la sortie du PER.
Grosso modo, ce qui n'a pas été taxé à l'entrée le sera à la sortie, et inversement.
Renoncer à la déduction peut alors être intéressant dans deux cas :
- Vous êtes peu ou pas imposé actuellement (TMI 0% ou 11%). Déduire ne fait quasiment rien gagner à l'entrée, alors autant garder une sortie sans impôt.
- Vous anticipez une TMI plus forte à la retraite qu'aujourd'hui. C’est un cas plus rare, mais qui inverse complètement l'intérêt de la déduction.
A noter : Depuis la loi de finances 2026, il n’est plus possible de déduire si vous avez plus de 70 ans.
Vos économies concrètes avec le PER en fonction de votre niveau d’imposition
Plus votre TMI est élevé, plus le PER apparaît indiqué, avec une nuance importante si vous ne débordez que peu sur les tranches supérieures.
Tableau récapitulatif de vos économies potentielles selon votre TMI
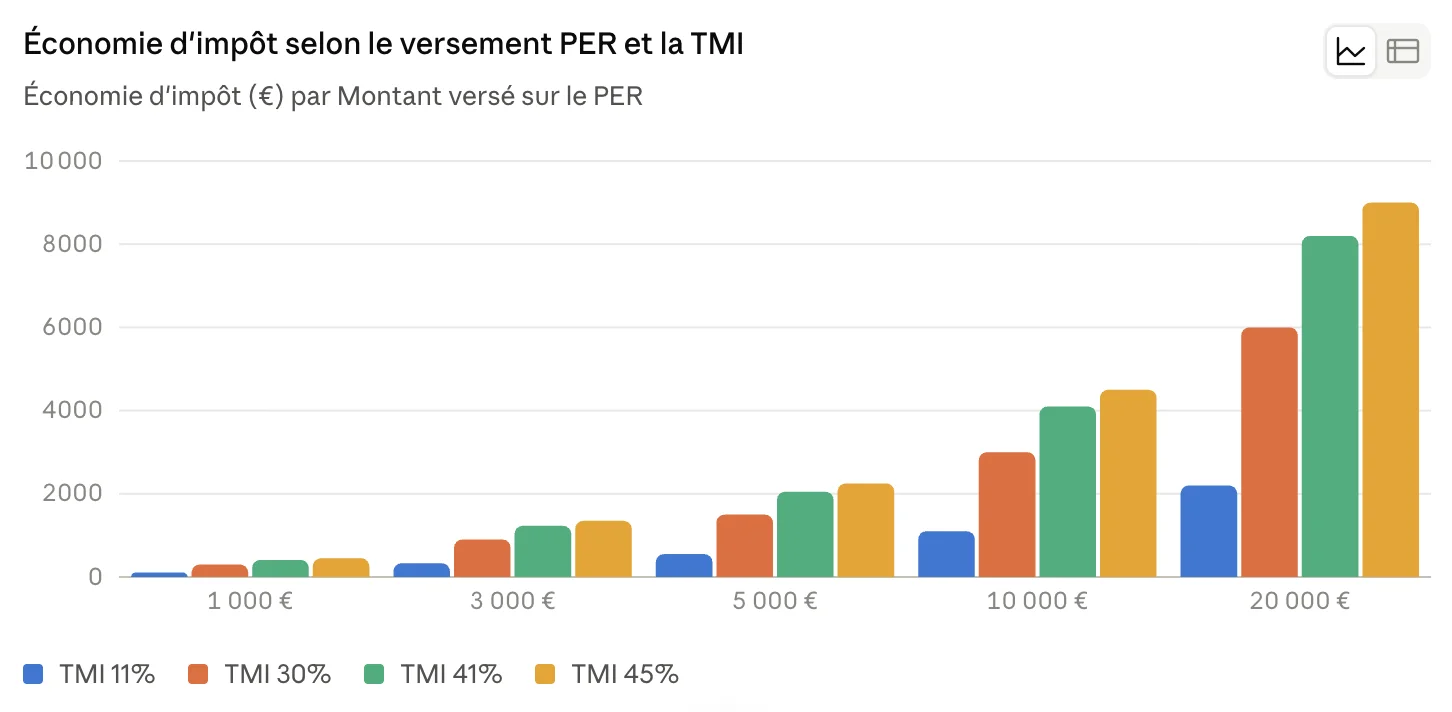
Simulation réalisée à partir des taux du barème progressif de l'impôt sur le revenu 2026 (source : impots.gouv.fr)
Grâce à ce tableau, on se rend compte qu’avec un TMI inférieur à 30%, le gain fiscal n’est pas assez intéressant pour compenser le blocage de votre argent jusqu’à la retraite : d’autres investissements moins contraignants seraient plus avantageux.
C’est plutôt à partir de 30% que le PER constitue un outil de défiscalisation efficace, et cette efficacité grimpe de manière exponentielle quand on atteint des TMI de 41 et 45%.
Point d’attention si vous ne dépassez que de peu sur les TMI supérieurs
Gardez à l’esprit que le TMI ne s’applique pas à tout votre revenu de la même manière, puisque le barème progressif s'applique par tranches à tout le monde. Ainsi, même si vous atteignez un TMI de 41%, votre revenu total est découpé de la manière suivante:
- une première partie est imposée à 0%
- une partie suivante à 11%
- une partie suivante à 30%
- et seulement les derniers euros à 41%
C’est important car si vous ne débordez que très peu sur les tranches de 30, 41 ou 45%, l’intérêt du PER est réduit. Il faut raisonner par étage, tranche par tranche, plutôt qu'avec un taux moyen, car cela change parfois complètement le calcul.
La preuve avec cet exemple fictif de Philippe. Le revenu de Philippe dépasse de 2000€ le seuil d’entrée dans la tranche de 41% et il verse 10000€ sur son PER. Il réalise 820 euros d’économie (2000€ à 41%) plus 2400 euros (8000€ à 30%), soit 3220 euros. Ramené aux 10 000 € versés, cela représente un taux d'économie réel de 32,2% pour Philippe, nettement en dessous des 41% qu'un calcul "au taux plein" aurait laissé penser.
D’autant plus d’économies pour les patrimoines immobiliers élevés
Votre patrimoine immobilier net dépasse 1,3 millions d’euros, vous êtes touchés par l’IFI (Impôt sur la Fortune Immobilière) ? Sachez alors que le PER présente un autre avantage pour vous, si une partie de ce dernier est investie dans des actifs immobiliers. En effet, cette fraction immobilière est exonérée d’IFI tant que vous êtes en phase d’épargne, c’est-a-dire avant l’âge légal de retraite. C’est un avantage uniquement temporaire : cette fraction réintégre l’assiette de l’IFI dès que vous atteignez l’âge légal de la retraite.
Quelle fiscalité à la sortie du PER ?
Rappelons-le, le PER n’est pas un cadeau fiscal immédiat, c’est un report d’imposition. Il n’est réellement intéressant pour vous que si vous anticipez un niveau d’imposition plus faible en tant que que retraité qu’en tant qu’actif. Le mode et le calendrier de sortie du PER est également crucial à considérer dans votre réflexion.
Comment estimer son futur TMI ?
Investir dans le PER, c’est parier sur le fait qu’on sera moins imposé à la retraite que dans sa vie active. Mais comment estimer son futur niveau d’imposition ?
Le TMI à la retraite dépend en effet de l'ensemble des revenus imposables de l'année de la sortie, cumulés dans une seule déclaration. Le PER vient s'additionner à tout le reste, et c'est cette addition qui détermine votre tranche finale.
Pour déterminer cette tranche finale, voici cinq éléments à prendre en compte :
- Votre pension de retraite de base et complémentaire
- Vos autres pensions complémentaires (Agirc-Arrco, régimes spécifiques, PERP/Madelin résiduels)
- Vos revenus fonciers
- Vos revenus de capitaux mobiliers et autres placements
- Le revenu de votre conjoint, si déclaration commune
Astuce : il existe un simulateur officiel disponible sur info-retraite.fr, qui permet d’estimer sa pension réelle pour mieux décider de sa stratégie PER.
Quel mode et surtout quel calendrier de sortie du PER ?
Lorsque vous partez à la retraite, vous pouvez choisir une sortie en capital, en rente viagère, ou un mix des deux. Il faut faire votre choix en sachant que la fiscalité n’est pas la même en fonction de l’origine des versements et le choix de la déduction.
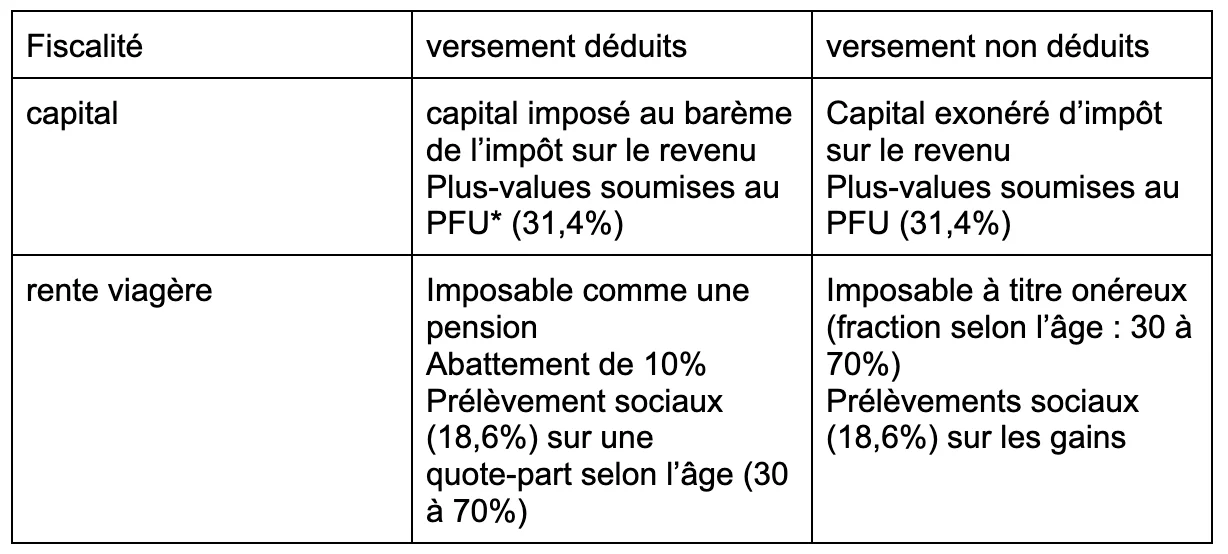
Sources : Bulletin Officiel des Finances Publiques - BOI-RSA-PENS-30 et Service-public.gouv.fr : Impôt sur le revenu - Cotisations d'épargne retraite (déduction)
Ce qu’il faut retenir, c’est que sortir tout son PER en une seule fois l'année de la retraite peut créer un pic ponctuel de revenu imposable qui peut, à lui seul, faire remonter le TMI pour cette année précise, même si le TMI "de croisière" à la retraite (hors PER) est bas. À l'inverse, étaler la sortie sur plusieurs années lisse ce pic et permet souvent de rester dans une tranche plus basse chaque année.
Prenons l’exemple fictif de Sophie, qui avait un TMI de 30% en activité. Elle verse 120 000 € sur son PER (déduits), qui atteint 160 000 € à la retraite (40 000 € de plus-value). Son TMI redescend à 11% une fois retraitée.
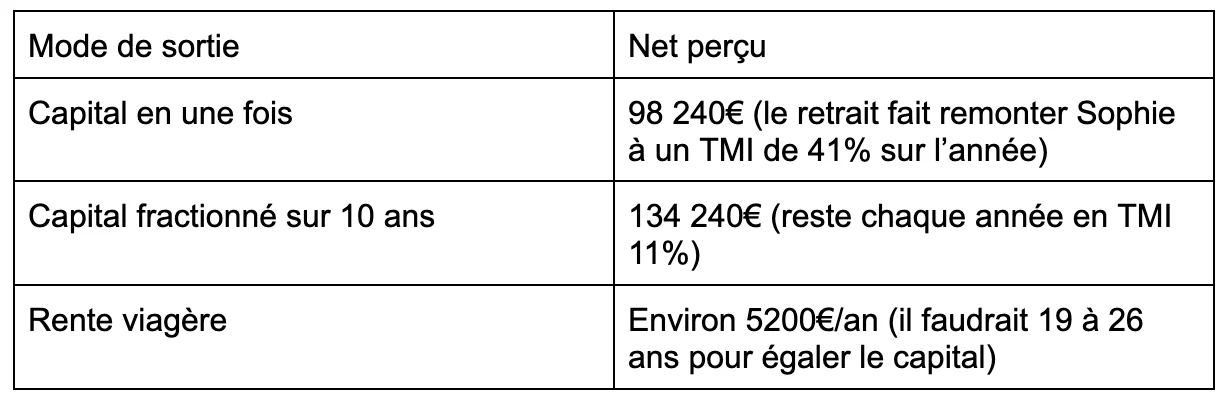
On constate que le fractionnement fait gagner à Sophie 36 000 € nets par rapport à la sortie en une fois, simplement en évitant de faire bondir la TMI sur une seule année.
Le PER n'est pas fait pour tout le monde, mais il est peut-être fait pour vous !
Le PER n'est pas un cadeau fiscal automatique, c'est un outil dont l'efficacité varie fortement d'un contribuable à l'autre. Le principe reste simple : l'avantage à l'entrée est proportionnel à votre TMI, mais il s'agit toujours d'un report d'imposition, pas d'une exonération définitive. Le vrai gain se joue sur l'écart entre votre taux d'imposition actuel et celui que vous aurez à la retraite, et ce dernier dépend de facteurs qu'on peut anticiper (pension estimée, autres revenus, mode de sortie choisi), mais jamais garantir avec certitude.
Concrètement, plus votre imposition actuelle est élevée et plus vous anticipez une baisse de revenus à la retraite, plus le PER devient pertinent. À l'inverse, un contribuable peu imposé aujourd'hui, ou qui prévoit de rester dans une tranche équivalente voire supérieure une fois retraité, a tout intérêt à comparer avec d'autres solutions d'épargne plus souples. C'est précisément ce type d'arbitrage que nos conseillers GHA aident à trancher au quotidien, en croisant votre situation fiscale actuelle avec vos projections de revenus futurs.
Entre les plafonds différents selon votre statut, la possibilité de mutualiser avec votre conjoint, le choix de déduire ou non chaque versement, et l'impact du calendrier de sortie sur votre fiscalité finale, le PER se pilote, il ne se subit pas. Un accompagnement personnalisé permet souvent de transformer un produit d'épargne standard en un vrai levier d'optimisation fiscale, et c'est exactement ce que nous proposons chez GHA : estimer votre plafond de déduction, simuler votre économie d'impôt selon votre TMI, et construire avec vous la stratégie la plus adaptée à votre situation.


