
La quotité de votre assurance emprunteur se décide le jour de la signature, pour un prêt qui court souvent sur 20 ou 25 ans. Entre-temps, les revenus évoluent, la famille s’agrandit, un couple peut se séparer, et la répartition choisie au départ ne correspond plus toujours à la situation du foyer. La modifier est possible, mais jamais automatique, et deux solutions s’offrent à vous.
Courtier en assurance emprunteur, Groupe Hueber Assurances vous aide à choisir la plus adaptée à votre situation. Avant de vous lancer, il faut savoir ce que la loi permet, quels accords obtenir et ce qui change lorsqu’un co-emprunteur quitte le prêt. La première solution, l’avenant auprès de votre assureur actuel, ne se présente pas de la même façon selon que vous souhaitez augmenter, baisser ou inverser vos quotités, et elle suit des étapes précises. La seconde, le changement d’assurance grâce à la loi Lemoine, est un droit ouvert à tout moment. Elle reste toutefois limitée par l’équivalence des garanties, encadrée par des délais légaux et soumise à quelques points de vigilance sur les franchises, les carences et l’âge. Reste enfin à déterminer dans quels cas privilégier l’une ou l’autre.
Modifier sa quotité en cours de prêt : ce qui est possible
Modifier sa quotité après la signature n’est ni interdit ni garanti, et la démarche suppose l’accord de deux interlocuteurs qui n’examinent pas la même chose. Le départ d’un co-emprunteur après une séparation obéit, quant à lui, à une logique particulière.
Un droit qui n’existe pas en tant que tel
Aucun texte, ni dans le Code des assurances ni dans le Code de la consommation, ne prévoit de droit à modifier la quotité en cours de prêt. Aucun ne l’interdit non plus. La quotité est une clause du contrat, et comme toute clause, elle peut être révisée si les parties s’entendent. Vous pouvez donc toujours demander une nouvelle répartition, mais personne n’est tenu de vous l’accorder.
Cette situation tient à la nature même de l’assurance emprunteur. Depuis la loi Scrivener de 1979, l’assureur s’engage pour toute la durée du prêt : il ne peut ni relever votre cotisation ni réduire vos garanties en cours de route, même si votre état de santé se dégrade. Cette stabilité joue en votre faveur, mais elle a une contrepartie. Le contrat est figé dans les deux sens, et l’assureur n’a aucune obligation d’en rouvrir les termes parce que vous le souhaitez.
Sur toute la durée d’un crédit, les raisons de vouloir revoir sa quotité ne manquent pourtant pas. L’écart de revenus entre co-emprunteurs peut se creuser ou se réduire, un enfant peut naître, l’un des deux peut passer à temps partiel ou s’installer à son compte. Les effets d’un changement professionnel sur la quotité sont traités dans un article à part. Celui-ci porte sur la démarche elle-même.
Deux accords nécessaires : la banque et l’assureur
Toute modification passe par deux validations distinctes. La banque vérifie d’abord que son prêt reste suffisamment couvert. Les niveaux de couverture qu’elle exige figurent, garantie par garantie, sur la fiche personnalisée remise avec l’offre de prêt : décès, perte totale et irréversible d’autonomie, invalidité, incapacité. Le total demandé atteint en général au moins 100 %, et la banque peut exiger davantage pour certaines garanties. La fiche peut aussi fixer un minimum pour chaque emprunteur. Tant que la nouvelle répartition respecte ces planchers, elle n’a pas de raison de s’y opposer.
L’assureur, lui, raisonne tête par tête. Le total lui importe peu ; ce qui compte, c’est le capital qu’il garantit sur chaque assuré. Si la quotité de l’un des co-emprunteurs augmente, il porte un risque plus lourd sur cette personne. Il peut alors vouloir le réévaluer, le tarifer autrement, voire refuser. Une demande qui paraît neutre pour la banque ne l’est donc pas forcément pour l’assureur.
Reste à savoir à qui s’adresser. Si vous avez pris l’assurance proposée par votre banque, il s’agit le plus souvent d’un contrat groupe dont elle est elle-même souscriptrice, et c’est auprès d’elle que la démarche commence. Si vous avez choisi un assureur externe, vous le contactez directement, puis la banque valide le résultat.
Le cas d’un co-emprunteur qui quitte le prêt
Après une séparation, il arrive que l’un des deux conserve le bien et le crédit. Il ne s’agit plus alors seulement de changer une quotité, mais de retirer un emprunteur du prêt, ce qu’on appelle une désolidarisation. Cette décision appartient d’abord à la banque, qui accepte ou non de libérer l’ex-conjoint au vu des revenus de celui qui reste. Si elle donne son accord, le co-emprunteur restant devient seul responsable du crédit et doit être assuré à 100 %. S’il ne l’était qu’à 50 ou 60 %, cela revient à augmenter sa quotité, avec les conséquences décrites dans la solution 1.
Solution 1 : demander un avenant à votre assureur actuel
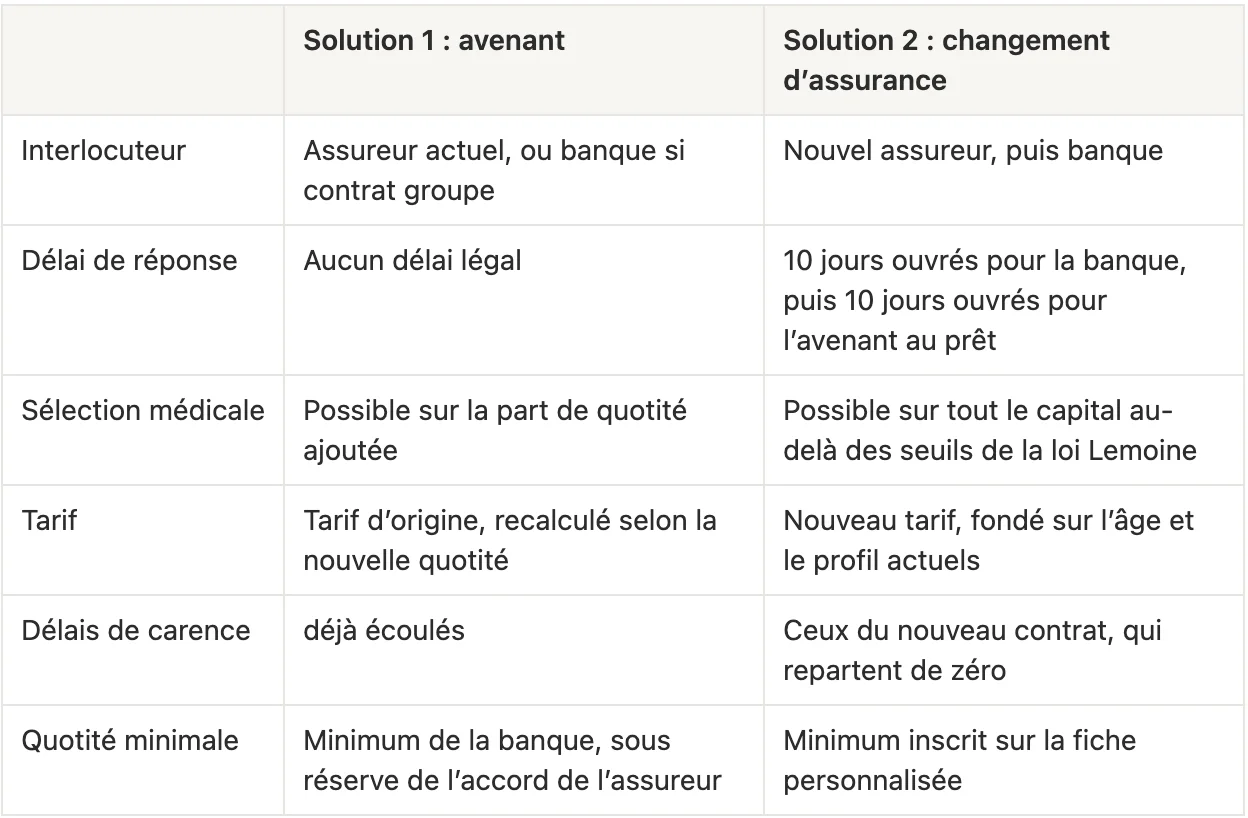
Augmenter, baisser ou inverser sa quotité sont trois demandes qui n’ont pas les mêmes chances d’aboutir auprès de l’assureur. Une fois votre choix fait, la démarche d’avenant suit plusieurs étapes, sans délai imposé par la loi.
Augmenter sa quotité : la demande la mieux acceptée, mais pas une formalité
Une hausse de quotité renforce la couverture du prêt, et la banque n’a donc aucune raison de la refuser. Du côté de l’assureur, la demande est généralement bien reçue elle aussi, puisqu’elle lui rapporte une cotisation plus élevée. Elle n’en reste pas moins un engagement nouveau. La protection offerte par la loi Scrivener vaut pour le contrat tel qu’il a été signé, pas pour le capital que vous lui demandez de garantir en plus. L’assureur peut donc soumettre la part supplémentaire à des formalités médicales, selon les règles de son contrat.
Il faut aussi tenir compte du seuil fixé par la loi Lemoine. L’assureur ne peut poser aucune question sur votre santé lorsque la part assurée ne dépasse pas 200 000 euros par assuré et que le prêt se termine avant vos 60 ans. Prenons un couple qui a emprunté 280 000 euros avec une quotité de 50 % chacun : chaque assuré porte 140 000 euros et reste sous le seuil. S’il passe à 100 % sur chaque tête, chacun porte 280 000 euros, et le questionnaire de santé redevient possible. Pour quelqu’un dont la santé s’est dégradée depuis la signature, cette hausse peut se traduire par une surprime ou une exclusion sur la part ajoutée.
Il faut enfin mesurer l’effet sur le budget. La cotisation est recalculée à la hausse, ce qui augmente le coût total du crédit. La banque peut d’ailleurs vous adresser un avenant au contrat de prêt pour tenir compte de ce nouveau coût.
Baisser sa quotité : un accord plus difficile à obtenir
La baisse est la demande la plus délicate. La banque ne l’accepte que si la nouvelle répartition respecte les niveaux de couverture inscrits sur la fiche personnalisée, et passer de 100 % sur chaque tête à 50 % chacun n’est envisageable que si elle n’a exigé que 100 % au total. L’assureur, de son côté, n’est pas tenu d’accepter, et certains contrats ne prévoient même pas cette possibilité en cours de prêt.
Une baisse ciblée a parfois plus de chances d’aboutir. Les quotités peuvent différer d’une garantie à l’autre, et la banque se montre souvent plus exigeante sur le décès que sur l’incapacité de travail. Réduire uniquement la quotité de la garantie incapacité, si la fiche personnalisée le permet, allège la cotisation sans toucher à la couverture décès.
Inverser la répartition entre co-emprunteurs
Inverser les quotités revient par exemple à passer de 70 % pour l’un et 30 % pour l’autre à la répartition contraire, souvent parce que les revenus du couple ont évolué. Pour la banque, le total reste identique, ce qui suffit le plus souvent, sauf si la fiche personnalisée impose un minimum par emprunteur. Pour l’assureur, la situation est différente. Il ne gère pas un total, mais deux assurés, et celui dont la quotité passe de 30 à 70 % représente pour lui une hausse du capital garanti. Tout ce qui vaut pour une augmentation s’applique donc à cette personne, y compris les formalités médicales éventuelles et le seuil de la loi Lemoine.
Les étapes d’une demande d’avenant
Avant toute démarche, relisez votre fiche personnalisée pour connaître les quotités minimales exigées par la banque, garantie par garantie. Consultez aussi les conditions générales ou la notice de votre contrat, qui précisent parfois si et comment la quotité peut être modifiée. Vous saurez ainsi tout de suite si votre demande est recevable.
Adressez ensuite une demande écrite à votre assureur, ou à votre banque s’il s’agit d’un contrat groupe, en indiquant la répartition souhaitée pour chaque garantie et chaque assuré. L’assureur peut vous transmettre un questionnaire de santé ou demander des justificatifs avant de se prononcer. S’il accepte, la banque valide la nouvelle répartition, puis vous signez l’avenant et recevez le nouvel échéancier de cotisations. Contrairement au changement d’assurance, aucun délai légal n’encadre la réponse de votre assureur actuel. Si la réponse tarde, ou si elle est négative, la solution 2 prend le relais.
Solution 2 : changer d’assurance grâce à la loi Lemoine
Quand l’avenant est refusé ou mal adapté, la loi Lemoine permet de remplacer son contrat à tout moment, dans la limite fixée par l’équivalence des garanties. Cette substitution suit une procédure encadrée par des délais légaux, et elle comporte quelques points de vigilance à vérifier avant de résilier l’ancien contrat.
Un changement possible à tout moment depuis la loi Lemoine
Depuis le 1er septembre 2022, tout emprunteur peut résilier son assurance de prêt immobilier quand il le souhaite, sans frais ni attente d’une date anniversaire, y compris pour un crédit signé avant la réforme. Changer de contrat permet de repartir sur une répartition nouvelle, choisie avec le nouvel assureur, au lieu de négocier une modification avec l’ancien.
Les emprunteurs se sont largement emparés de ce droit. Les banques ont reçu 496 654 demandes de substitution en 2024, contre 198 530 en 2021, et 93,91 % d’entre elles ont été acceptées la même année. Un refus reste donc l’exception, et il tient le plus souvent à une garantie ou une quotité qui ne correspond pas aux exigences de la banque.
L’équivalence des garanties, la limite à connaître
La banque ne peut refuser le nouveau contrat que s’il offre un niveau de garanties inférieur à celui qu’elle exige. Ces exigences sont celles de la fiche personnalisée remise avec l’offre de prêt, et elles portent aussi sur la quotité : pour chaque garantie, la quotité du nouveau contrat doit être au moins égale à celle demandée par la banque.
Cette règle fixe la marge de manœuvre réelle. Vous pouvez augmenter librement vos quotités en changeant d’assurance, ou les répartir autrement entre co-emprunteurs, tant que chacun reste au-dessus du minimum éventuellement fixé pour lui. . En revanche, la substitution ne permet pas de descendre sous le minimum inscrit sur la fiche personnalisée. Si la banque a exigé 100 % sur chaque tête en décès, un nouveau contrat à 50 % chacun sera refusé, quel que soit l’assureur choisi.
Les étapes et les délais d’une substitution
La première règle est de souscrire le nouveau contrat avant de résilier l’ancien. Une fois l’offre du nouvel assureur acceptée, vous adressez à votre banque une demande de substitution accompagnée du nouveau contrat. Beaucoup d’assureurs et de courtiers se chargent de cet envoi pour le compte de l’emprunteur.
La banque dispose alors de dix jours ouvrés, à compter de la réception de votre demande, pour notifier sa décision. Tout refus doit être explicite et indiquer l’ensemble de ses motifs, par exemple une garantie manquante ou une quotité insuffisante. Vous pouvez alors corriger le dossier et le présenter de nouveau. En cas de refus, votre contrat actuel n’est pas résilié et continue de vous couvrir.
Si la banque accepte, elle établit un avenant au contrat de prêt dans un délai de dix jours ouvrés. Elle ne peut ni modifier le taux du crédit ni facturer de frais pour cette opération, mais le taux annuel effectif global est recalculé pour intégrer le coût de la nouvelle assurance. Il vous reste à transmettre l’acceptation de la banque à votre ancien assureur. La résiliation prend effet dix jours après sa réception, ou à la date d’effet du nouveau contrat si celle-ci est plus tardive.
Franchises, carences et âge : les points de vigilance
Un nouveau contrat repart de zéro. L’assureur vous évalue à votre âge actuel, et non à celui de la signature du prêt, ce qui pèse sur le tarif. La loi Lemoine dispense de questionnaire de santé sous certaines conditions, mais au-delà de ses seuils, la sélection médicale s’applique de nouveau. C’est un point décisif pour les emprunteurs dont le prêt se termine après leurs 60 ans, ou dont la santé s’est dégradée depuis la souscription.
Le nouveau contrat impose aussi ses propres délais. Selon l’avis du Comité consultatif du secteur financier, les franchises atteignent fréquemment 90 jours, et parfois 120 ou 180 jours. Certains contrats prévoient même des délais de carence allant jusqu’à 365 jours pour la garantie perte totale et irréversible d’autonomie, et parfois aussi pour l’incapacité et l’invalidité. Un sinistre survenu pendant ce délai n’est pas pris en charge, alors que l’ancien contrat, dont la carence était écoulée, l’aurait couvert.
Pour limiter ces trous de garantie, les assureurs se sont engagés, dans ce même avis, à maintenir la couverture lorsqu’un arrêt de travail survient pendant la substitution. L’assureur d’origine continue alors de prendre en charge l’arrêt déclaré et l’invalidité qui en découle directement, même après la résiliation. Les assureurs prévoient de l’appliquer à partir du 1er septembre 2026, avec une généralisation au plus tard le 1er janvier 2027. Une rechute après la substitution relève toutefois du nouveau contrat, avec ses propres conditions. Si vous êtes déjà en arrêt ou suivi pour un problème de santé, mieux vaut comparer ces clauses de près avant de changer.
Avenant ou changement d’assurance : quelle solution choisir ?
Le bon choix dépend surtout de ce que votre contrat actuel vous garantit déjà, à commencer par les conditions obtenues le jour de la signature. Certaines situations plaident pour le conserver et demander un avenant, d’autres pour en changer.
Quand l’avenant est préférable
Garder son contrat est souvent la meilleure option lorsque votre santé s’est dégradée depuis la signature. Votre assureur actuel s’est engagé pour toute la durée du prêt aux conditions d’origine, sans surprime ni exclusion liée à cette évolution. Un nouvel assureur, lui, pourrait vous interroger sur votre état de santé si vous dépassez les seuils de la loi Lemoine, et appliquer des conditions moins favorables sur l’ensemble du capital, et pas seulement sur la part ajoutée.
L’avenant se justifie aussi quand le tarif d’origine reste compétitif. Il a été calculé sur l’âge que vous aviez à la souscription, et un nouveau contrat repartirait de votre âge actuel. Il en va de même si vous êtes en arrêt de travail ou suivi pour un problème de santé : en restant chez votre assureur, vous évitez un nouveau délai de carence et le risque de subir deux franchises en cas de rechute. Enfin, pour un ajustement limité, comme une inversion de quotités sur des montants qui restent sous les seuils de la loi Lemoine, une demande d’avenant est souvent plus simple qu’une substitution complète.
Quand la substitution est la meilleure option
Le changement d’assurance prend le relais lorsque l’assureur refuse l’avenant ou tarde à répondre, puisque la banque, elle, doit se prononcer dans un délai légal. Il devient aussi intéressant quand le contrat actuel est cher, ce qui arrive souvent avec les contrats groupe bancaires : revoir la quotité peut alors s’accompagner d’une baisse de la cotisation, même avec une couverture plus large.
La substitution permet enfin de revoir l’ensemble de la couverture en une seule démarche. Vous pouvez ajuster les quotités garantie par garantie, choisir des définitions d’invalidité plus protectrices ou supprimer une option devenue inutile. Elle convient particulièrement aux emprunteurs en bonne santé qui restent dans le cadre de la loi Lemoine, et qui n’ont donc pas de questionnaire de santé à remplir.
Revoir sa quotité en cours de prêt, une démarche à préparer
Modifier sa quotité après la signature reste possible, mais rarement en un simple courrier. Avec un avenant, vous conservez les conditions d’origine de votre contrat, à condition que votre assureur accepte la nouvelle répartition. En changeant d’assurance, vous profitez du droit ouvert par la loi Lemoine, avec des délais qui s’imposent à la banque, mais au prix d’une nouvelle évaluation à votre âge actuel. Dans les deux cas, trois vérifications s’imposent avant toute demande : le minimum de quotité inscrit sur votre fiche personnalisée, le seuil au-delà duquel un questionnaire de santé redevient possible et, si vous changez de contrat, les franchises et carences du nouvel assureur.
Pour faire ce choix, Groupe Hueber Assurances peut analyser votre contrat actuel, chiffrer la nouvelle répartition et la comparer avec les offres du marché. Mieux vaut le faire avant qu’un coup dur ne rende la question urgente.


