
Au moment de liquider un PER, chaque épargnant fait face à un choix qui va structurer ses revenus et sa fiscalité pour les décennies à venir. Le Groupe Hueber Assurances accompagne régulièrement des clients dans cet arbitrage, qui dépend moins d'une "meilleure" option dans l'absolu que d'une combinaison de facteurs propres à chaque situation.
Le PER individuel, le PER d'entreprise collectif et le PER d'entreprise obligatoire n'offrent d'ailleurs pas tous la même liberté de choix à la sortie, un point essentiel à comprendre avant même de parler stratégie. La sortie en rente séduit par sa promesse de revenu garanti à vie, mais implique des mécanismes parfois mal compris : calcul du montant, option de réversion, risque de "capital perdu" en cas de décès prématuré. À l'inverse, la sortie en capital offre une flexibilité immédiate, avec en contrepartie une fiscalité qui peut s'avérer plus lourde si elle n'est pas anticipée, d'où l'intérêt d'une stratégie de fractionnement. Entre les deux, la sortie mixte reste une option d'équilibre encore trop peu exploitée par les épargnants.
Comprendre la fiscalité comparée de chaque option, d'autant plus avec les changements entrés en vigueur au 1er janvier 2026, est une étape incontournable pour faire le bon choix. Reste enfin à intégrer ce choix dans une réflexion plus large : quel est votre profil, vos besoins de revenus, votre situation familiale, et les cas particuliers (PER obligatoire, déblocage anticipé) dans lesquels vous n’avez en fait pas le choix.
Rente, capital, mixte : les trois options à la sortie du PER
Chaque détenteur de PER est libre d’opter pour trois options au moment de la retraite : il doit choisir entre une sortie de ses fonds sous forme de rente, de capital, ou un mix des deux. Les conditions de sortie sont cependant différentes en fonction du type de PER que vous possédez.
Mécanique générale
Vous pouvez choisir de sortir les fonds de votre PER soit sous forme de capital, de rente viagère ou d’un mix des deux :
- Rente viagère : un revenu régulier (mensuel, trimestriel, etc.) versé jusqu'au décès, quel que soit le nombre d'années restant à vivre.
- Capital : une remise de fonds en une fois ou fractionnée, correspondant au cumul des versements et gains, nette des frais de gestion.
- Mixte : une répartition libre entre les deux, décidée par le titulaire au moment de la liquidation.
Sachez que ce choix n’est pas figé à la souscription, il se fait plutôt à l’échéance, généralement au moment du départ à la retraite. Pour l’option capital, il peut être effectué en une fois ou de façon fractionnée sur plusieurs années.
Des conditions de sorties différentes en fonction du type de PER
Pour un PER individuel (PERIN), alimenté par des versements volontaires, la sortie est possible en rente, capital ou mixte, sans restriction particulière.
C’est la même chose pour le PER d’entreprise collectif (PERCOL) alimenté par l’épargne salariale.
En revanche, la sortie des fonds du PER d’entreprise obligatoire (PEROB), alimenté par les cotisations obligatoires prélevées sur le salaire, se fait uniquement en rente viagère (sauf exception pour les petites rentes avec le seuil de 110 €/mois, qui peuvent être converties en capital).
Sortie en rente : avantages, limites et calcul du montant
Liquider votre PER sous forme de rente sécurise votre avenir : vous recevrez un montant donné régulièrement, et ce jusqu’à votre décès. Vous pouvez également assurer la protection financière de votre conjoint. Ces avantages sont à contrebalancer avec le “risque de vivre longtemps” et de “capital perdu”.
L’avantage de la sécurité contre le risque de longévité
Si vous choisissez la sortie en rente, vous vous assurez un revenu régulier de la retraite jusqu’au décès, contrairement au capital qui peut s’épuiser. Ce revenu peut être mensuel, trimestriel, semestriel ou même annuel, selon votre contrat. Ce revenu est sécurisé, il ne dépend pas des aléas du marché une fois la rente liquidée, ce qui est un avantage non négligeable si vous n’avez pas d’autres sources de revenus récurrentes.
Comment se calcule le montant de la rente ?
Votre assureur calcule ce chiffre en utilisant 3 critères :
- Votre espérance de vie statistique au moment de la conversion, basée sur des tables de mortalité (des tables actuarielles officielles qui donnent l'espérance de vie moyenne pour un homme/une femme à un âge donné).
- Un taux technique (une hypothèse de rendement que l'assureur applique sur le capital restant pendant toute la durée de versement).
- Le tout donne un coefficient de conversion qu'on applique à ton capital pour obtenir la rente mensuelle.
Ce qu’il faut retenir, c’est cette règle simple : plus vous liquidez tardivement votre PER, plus votre rente est élevée, car votre espérance de vie statistique se réduit. Ce mécanisme repose sur la mutualisation du risque de longévité entre tous les rentiers d'un même assureur : le montant de la rente est calculé pour, en théorie, épuiser le capital sur la durée de vie statistique moyenne. En pratique, si le titulaire vit plus longtemps que cette moyenne, il continue de percevoir sa rente jusqu'à son décès, quitte à recevoir, au fil des années, bien plus que le capital initialement constitué sur son PER. À l'inverse, un décès précoce signifie que le capital restant profite à la mutualité (voir plus bas, "le risque de capital perdu"). C'est précisément ce compromis qui distingue la rente du capital : elle protège contre le risque de "survivre" à son épargne."
Arbitrer sur la réversion
La réversion permet de désigner un bénéficiaire (pas nécessairement le conjoint) qui continuera à percevoir tout ou partie de la rente après le décès du titulaire. Le taux de réversion est généralement compris entre 50 % et 100 %. La réversion est une option que vous pouvez choisir au moment de la liquidation de votre PER. Votre assureur prendra en compte le taux de réversion choisi pour calculer le montant de votre rente, qui sera diminué en fonction de l’âge du titulaire et du bénéficiaire associé. En contrepartie, votre bénéficiaire est assuré de bénéficier de 50% ou 100% du montant de la rente à votre décès, selon le contrat passé avec votre assureur. Il s’agit pour vous d’arbitrer entre la sécurité de votre bénéficiaire et une rente mensuelle plus faible de votre vivant.
Le risque de "capital perdu"
Sans option de réversion, en cas de décès du titulaire, le capital restant dû n'est pas transmis aux héritiers et reste acquis à l'assureur. C’est le pendant du risque de longévité : la rente protège contre le risque de “vivre trop longtemps” mais expose au risque inverse de “décéder trop tôt” sans avoir épuisé l’épargne constituée durant toute la vie active.
Certains contrats prévoient cependant sous conditions un reversement partiel aux bénéficiaires (rente ou capital résiduel) mais ce n'est pas systématique, il convient donc de bien vérifier les conditions de votre contrat au moment de la liquidation et du choix de la rente.
Le seuil de pertinence de la rente et les frais d’arrérage
En dessous d'un certain niveau de capital, la rente mensuelle devient trop faible pour être significative. Les rentes peuvent également être grevées de frais d'arrérage (jusqu'à environ 3 % selon les contrats, prélevés à chaque versement) et parfois de frais d'encours sur rente déduits annuellement, pensez donc bien à vérifier ces points dans votre contrat.
Sortie en capital : avantages, limites et stratégie de fractionnement
Si vous choisissez de retirer vos fonds sous forme de capital, vous en disposez immédiatement et pour n’importe quel motif de dépense. Attention toutefois, si ce capital est sorti en une fois, il peut être potentiellement fortement taxé : fractionner la sortie de vos fonds sur plusieurs années peut vous permettre d’éviter une forte imposition.
L’avantage de la flexibilité et de la disponibilité immédiate
Si la rente joue sur l’argument sécurité, le capital joue sur celui de la liberté : au lieu d’un revenu régulier mais figé, le capital vous donne des fonds disponibles immédiatement, à utiliser comme bon vous semble, que ce soit pour un achat immobilier, des travaux, ou encore une aide financière à vos enfants.
La mécanique de la sortie en capital
Avec cette option, vous récupérez la somme agrégée de vos versements et des gains (intérêts ou plus-values), nets des frais de gestion. Vous pouvez alors choisir de recevoir l’intégralité de cette somme en une fois, ou de manière fractionnée sur plusieurs années. Nous vous rappelons encore une fois que les fonds issus d’un PER obligatoire ne peuvent pas être sortis sous forme de capital (sauf le cas particulier des “petites rentes” explicité précédemment).
La limite majeure : une fiscalité potentiellement lourde
La fiscalité constitue le véritable point faible de l’option sortie en capital, puisqu’elle est objectivement moins favorable que la rente dans la majorité des cas. Elle reste avantageuse seulement si vous n’êtes déjà pas ou peu imposé dans votre vie active, et que vous avez choisi de ne pas déduire vos versements à l’entrée.
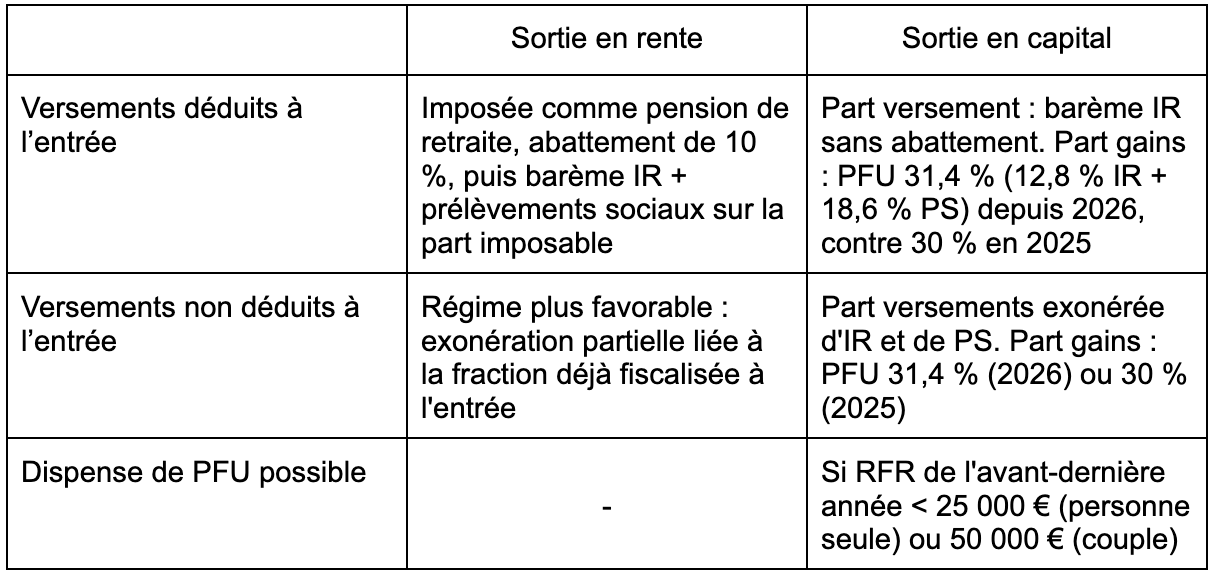
Si vous avez déduit les versements à l’entrée, la part correspondant aux versements réintègre le revenu imposable sans abattement, au barème progressif de l’impôt sur le revenu. Contrairement à la rente, qui bénéficie d'un abattement de 10%, le capital ne vous apporte pas d’abattement sur cette partie-là. Notez également que récupérer un gros capital en une seule fois peut faire basculer ponctuellement votre foyer fiscal sur une tranche d’imposition plus élevée, et annuler ainsi l’argument pour le PER “entrer au taux fort et sortir au taux faible”. Enfin, la part correspondant aux gains est quant à elle soumise au PFU (Prélèvement Forfaitaire Unique) dont le taux vient de changer au 1er janvier 2026. Il s’élève désormais à 31,4 % (12,8 % IR + 18,6 % prélèvements sociaux), contre 30 % (12,8 % IR + 17,2 % prélèvements sociaux) jusqu’au 31 décembre 2025.
Si les versements n'ont pas été déduits à l'entrée, la part versements est exonérée d'IR et de prélèvements sociaux ; seuls les gains restent soumis au PFU (30 % ou 31,4 % selon la date). Vous disposez également de la possibilité de dispense de prélèvement forfaitaire si le revenu fiscal de référence (RFR) de l'avant-dernière année est inférieur à 25 000 € pour une personne seule et à 50 000 € pour un couple.
La sortie mixte : une option d'équilibre souvent sous-exploitée
La sortie mixte correspond à une stratégie qui intègre à la fois votre besoin de sécurité et de flexibilité et offre l’avantage de la diversification fiscale.
La mécanique de la sortie mixte
Quand vous liquidez votre PER, vous pouvez choisir une combinaison de capital et de rente, sans obligation de répartition prédéfinie. Il ne s’agit pas d’un choix binaire figé, au contraire vous fixez vous-même le curseur de répartition en fonction de vos besoins. Il n’existe d’ailleurs aucun plancher ni plafond encadrant la répartition entre capital et rente.
Une sortie mixte permet de répondre à deux besoins différents avec la même épargne, plutôt que de sacrifier l’un pour l’autre. La part en capital peut servir à financer un projet ponctuel identifié au moment du départ à la retraite, comme des travaux ou l’apurement d’un crédit restant. La part en rente sécurise quant à elle un revenu régulier et garanti à vie, en complément des pensions de retraite obligatoires. Choisir la sortie mixte répond à une logique de gestion de patrimoine plus fine que le tout-ou-rien.
L’avantage de la diversification fiscale
En répartissant votre sortie, vous répartissez également votre exposition fiscale entre deux régimes différents. La part en rente bénéficie ainsi de l’abattement de 10% avant intégration au barème, tandis que la part en capital (versements déduits) est fiscalisée au barème sans abattement, mais peut elle-même être fractionnée dans le temps.
Ce double mécanisme (répartition capital/rente + fractionnement du capital dans le temps) permet, en théorie, de lisser davantage l'impact fiscal global qu'une sortie 100 % capital en un seul retrait.
Tableau comparatif de la fiscalité entre rente et capital, avec versements déduits et non déduits
Source : Economie.gouv.fr - Comment fonctionne le PER individuel ?
À noter : en 2026 les prélèvements sociaux montent à 18,6% (contre 17,2% jusqu’au 31 décembre 2025), ce ramène le PFU global à 31,4% (contre 30% en 2025). De plus, les versements effectués sur un PER après vos 70 ans ne sont plus déductibles. Enfin, vous bénéficiez d’un report des plafonds de déduction non utilisés, jusqu'à 5 ans en 2026 (contre 3 ans auparavant).
Capital, rente, mixte : comment choisir selon votre profil
Le choix entre rente, capital ou mixte ne se résume pas à une question de rendement, mais à un arbitrage personnel entre plusieurs variables propres à chaque situation : votre niveau de revenus à la retraite, votre situation familiale, votre rapport au risque et enfin vos objectifs de transmission.
5 critères à considérer pour votre arbitrage
- Votre besoin de sécurité ou de flexibilité : demandez-vous ce que vous attendez de votre épargne, entre votre besoin de sécurité et de flexibilité. Si vous redoutez d’épuiser votre épargne, privilégiez la rente. Si vous avez un projet précis à réaliser en tête et que vous avez besoin de fonds, privilégiez le capital. Si vous avez à la fois besoin de sécurité et de liquidités pour un projet défini, pensez à la sortie mixte.
- Vos autres sources de revenus à la retraite : plus votre pension obligatoire (régime général et complémentaire) couvre vos besoins courants, moins la rente est indiquée. Elle devient un complément parmi d’autres arbitrages patrimoniaux.
- Votre situation familiale : si vous avez un conjoint que vous voulez protéger financièrement, la rente avec réversion est une bonne option. Sinon, considérez la rente sans réversion ou le capital.
- Vos objectifs de transmission : si votre priorité est de transmettre votre épargne à vos héritiers, le capital ou la sortie mixte est structurellement plus adapté que la rente pure, à cause du risque de “capital perdu” évoqué précédemment dans cet article.
- Votre situation fiscale au moment de la sortie : il s’agit pour vous d’estimer si votre TMI actuelle sera plus ou moins élevée que votre TMI à la retraite.
Le cas du PER obligatoire
Pour ce compartiment, le choix ne se pose pas : la sortie est en rente uniquement, sauf pour le cas de conversion en capital si la rente ne dépasse pas 110 €/mois.
Le déblocage anticipé
Dans certains cas, le PER peut être débloqué avant la retraite, et dans ce cas la sortie se fait automatiquement en capital, la sortie en rente n’est pas une option. Les cas prévus par la loi incluent généralement : l'achat de la résidence principale, l'invalidité du titulaire ou de ses proches, le décès du conjoint/partenaire de PACS, l'expiration des droits au chômage, le surendettement, et la cessation d'activité non salariée suite à liquidation judiciaire.
Rente, capital ou mixte : une stratégie multicritères plutôt qu’un choix binaire
Au terme de ce tour d'horizon, une chose est claire : il n'y a pas de "bonne" option universelle entre rente, capital et mixte, seulement celle qui correspond le mieux à votre situation. Si vous redoutez avant tout d'épuiser votre épargne, vous trouverez dans la rente une tranquillité d'esprit difficile à égaler. Si vous avez un projet précis en tête, ou si vous souhaitez garder la main sur votre épargne, tournez-vous vers le capital, à condition d'en anticiper l'impact fiscal via le fractionnement. Et pour beaucoup, la sortie mixte reste la solution la plus fine, puisqu'elle permet de répondre à ces deux besoins sans avoir à sacrifier l'un pour l'autre.
Ce choix ne se limite d'ailleurs pas à un arbitrage entre deux logiques : il dépend aussi de votre situation familiale, de vos objectifs de transmission, et de votre fiscalité au moment du départ à la retraite, un paramètre d'autant plus mouvant que les règles elles-mêmes évoluent, comme le rappellent les changements entrés en vigueur au 1er janvier 2026. Nos experts chez Groupe Hueber Assurances sont d’ailleurs formés pour vous aider à former le meilleur choix d’épargne retraite selon votre profil et l’actualité économique et financière.
La bonne nouvelle, c'est que cette décision n'a pas à être prise dans l'urgence ni des années à l'avance : elle se fixe au moment de la liquidation du PER, ce qui laisse le temps d'ajuster votre stratégie à mesure que votre situation personnelle et professionnelle évolue. Mais plus l'échéance approche, plus il devient utile de passer du principe général à une simulation concrète, propre à votre épargne et à vos revenus futurs.


