
Le tableau de garanties est la pièce la plus consultée d'un contrat de mutuelle, et pourtant celle que l'on comprend le moins bien. Après 60 ans, quelques lignes seulement expliquent la plupart des restes à charge imprévus, à condition de savoir où regarder.
Cet article passe en revue ces dix lignes, en commençant par les trois de l'hospitalisation : les honoraires des chirurgiens et des anesthésistes, la chambre particulière, puis le forfait journalier et la participation sur les actes lourds. Il détaille ensuite les cinq lignes consacrées aux soins et aux équipements, à savoir les consultations de spécialistes, les verres complexes, les prothèses dentaires, les implants et les aides auditives. Il termine par deux lignes de confort souvent négligées, les médecines douces et l'assistance après une hospitalisation. Groupe Hueber Assurances accompagne chaque jour des seniors dans cette lecture ligne par ligne, avant qu'ils ne s'engagent. Des exemples chiffrés vous aident, à chaque étape, à mesurer concrètement ce qui resterait à votre charge.
Hospitalisation : les 3 lignes qui pèsent le plus lourd
La rubrique hospitalisation concentre les restes à charge les plus élevés, et trois de ses lignes méritent une lecture attentive. Elles concernent les honoraires des chirurgiens et des anesthésistes, la chambre particulière, puis les forfaits facturés au patient pendant le séjour.
Ligne 1 : les honoraires des chirurgiens et des anesthésistes
Lors d'une opération, la note du chirurgien et celle de l'anesthésiste représentent souvent la plus grosse part de la dépense. Une grande partie de ces praticiens exerce en secteur 2 et fixe donc librement ses tarifs. L'Assurance maladie ne rembourse que sur la base de remboursement (BR) de l'acte, si bien que le dépassement d'honoraires repose entièrement sur la complémentaire santé.
Dans la plupart des tableaux, cette ligne se divise en deux. La première concerne les praticiens adhérents à l'OPTAM ou à l'OPTAM-CO, un dispositif par lequel des médecins de secteur 2 s'engagent auprès de l'Assurance maladie à modérer leurs dépassements. La seconde vise les non-adhérents et affiche presque toujours un taux plus faible. Cet écart découle des règles du contrat responsable. Pour un médecin non adhérent, la prise en charge des dépassements ne peut pas excéder 100 % de la BR, et elle doit rester inférieure d'au moins 20 % de la BR à celle prévue pour un médecin adhérent. Avant une intervention programmée, il est donc utile de vérifier le statut du chirurgien et de l'anesthésiste dans l'annuaire santé du site ameli.fr.
C'est aussi en lisant cette ligne qu'il faut repérer une mention souvent reléguée en haut ou en bas du tableau : le pourcentage affiché inclut-il le remboursement de l'Assurance maladie, ou s'y ajoute-t-il ? Sur une facture élevée, la différence est considérable. Prenons un exemple fictif, celui d'un chirurgien adhérent à l'OPTAM qui facture 700 € un acte dont la BR est de 300 €. L'Assurance maladie prend en charge ces 300 € (hors participation forfaitaire, traitée à la ligne 3), et il reste donc un dépassement de 400 €.
- Si le contrat prévoit 200 % de la BR « Sécurité sociale incluse », le remboursement total est plafonné à 600 €. La mutuelle verse alors 300 €, et l'assuré règle les 100 € restants.
- Si le contrat prévoit 200 % de la BR en plus du remboursement de la Sécurité sociale, la mutuelle peut verser jusqu'à 600 €. Elle couvre ainsi la totalité du dépassement de 400 €, et l'assuré n'a rien à payer.
(Les montants de cet exemple sont choisis pour faciliter le calcul et ne reflètent pas les tarifs réellement pratiqués, qui varient selon l'acte, le praticien et l'établissement).
Un même taux de 200 % peut donc aboutir à deux remboursements très différents. Lorsque le tableau ne précise pas le mode de calcul, il vaut mieux poser la question par écrit à l'organisme avant de souscrire.
Ligne 2 : la chambre particulière
Après 60 ans, une chambre seule facilite le repos et la récupération, en particulier après une intervention lourde. L'Assurance maladie ne la rembourse jamais, car elle la considère comme une prestation de confort. L'établissement la facture à la nuit, à un tarif qui varie fortement d'un hôpital à l'autre et d'une région à l'autre. Si le contrat ne prévoit rien, l'intégralité de ce coût reste à la charge du patient.
Trois éléments sont à contrôler sur cette ligne. Le premier est le montant, généralement exprimé en euros par nuit : il gagne à être comparé aux tarifs de l'établissement, que l'on peut demander lors de la préadmission. Le deuxième est la durée de prise en charge, souvent limitée à un nombre de nuits par an ou par séjour. Cette limite est parfois plus stricte en psychiatrie ou en soins médicaux et de réadaptation, alors que ce sont précisément les séjours les plus longs. Le troisième est l'hospitalisation ambulatoire : la chambre occupée pendant une hospitalisation de jour fait souvent l'objet d'une ligne distincte, quand elle n'est pas tout simplement absente du tableau.
Certains contrats proposent enfin une ligne « frais d'accompagnant », qui couvre le lit et les repas d'un proche resté auprès du patient. Elle peut s'avérer précieuse lorsque le conjoint souhaite rester sur place pendant le séjour.
Ligne 3 : le forfait journalier et la participation sur les actes lourds
Le forfait journalier hospitalier correspond à la participation du patient aux frais d'hébergement et d'entretien. Depuis le 1er mars 2026, il s'élève à 23 € par jour à l'hôpital ou en clinique et à 17 € par jour en service de psychiatrie. Il est dû pour chaque journée d'hospitalisation, jour de sortie compris, ce qui représente 230 € pour un séjour de dix jours.
Un contrat responsable doit rembourser ce forfait en totalité et sans limitation de durée, à l'exception des séjours en établissement médico-social. La ligne du tableau doit donc indiquer « frais réels » ou une prise en charge intégrale, sans plafond de jours. Une limite en nombre de jours signale en général un contrat non responsable, et elle doit alerter le lecteur.
La même rubrique contient une seconde ligne, moins connue. Lorsqu'un acte dont le tarif atteint au moins 120 € (ou dont le coefficient est égal ou supérieur à 60) est réalisé pendant le séjour, l'assuré doit s'acquitter d'une participation forfaitaire à la place du ticket modérateur. Ce montant est passé de 24 € à 32 € le 1er avril 2026. Tous les contrats ne la couvrent pas, et un tableau qui mentionne encore 24 € n'a vraisemblablement pas été mis à jour.
Enfin, un passage aux urgences sans hospitalisation entraîne le paiement d'un forfait patient urgences, lui aussi fixé à 23 € depuis mars 2026. Ce forfait concerne aussi les seniors, qui passent régulièrement par les urgences.
Soins et équipements : les 5 lignes où se cache le reste à charge
En dehors de l'hospitalisation, le reste à charge se forme surtout sur cinq lignes, qui correspondent aux soins et équipements dont le coût augmente avec l'âge. Elles portent sur les consultations de spécialistes, les verres complexes, les prothèses dentaires, les implants et les aides auditives.
Ligne 4 : les consultations de spécialistes
Avec l'âge, les rendez-vous chez le cardiologue, l'ophtalmologiste ou le rhumatologue deviennent réguliers, et une part importante de ces spécialistes pratique des dépassements d'honoraires. Comme pour la chirurgie, le tableau distingue en général les médecins adhérents à l'OPTAM et les non-adhérents. L'écart entre les deux ne tient pas seulement au taux de la mutuelle : l'Assurance maladie elle-même calcule son remboursement sur une base plus faible lorsque le spécialiste exerce en secteur 2 sans adhérer à l'OPTAM. Pour une consultation, cette base est de 30 € chez un spécialiste de secteur 1 ou adhérent à l'OPTAM, contre 23 € chez un non-adhérent.
Cette différence de base change fortement le résultat pour un même taux. Prenons l'exemple fictif d'une consultation facturée 60 € avec un contrat qui rembourse, Sécurité sociale incluse, 200 % de la BR chez les spécialistes adhérents à l'OPTAM et 180 % chez les non-adhérents.
- Chez un spécialiste adhérent à l'OPTAM, le remboursement total atteint 60 €, soit deux fois la base de 30 €. Il ne reste à payer que la participation forfaitaire de 2 €, qu'aucun contrat responsable ne rembourse.
- Chez un spécialiste non adhérent, le remboursement total est plafonné à 41,40 €, soit 180 % de la base de 23 €. L'assuré règle alors 18,60 €, auxquels s'ajoute la participation forfaitaire de 2 €.
Le tarif de 60 € est choisi pour l'exemple, tandis que les bases de remboursement correspondent à celles de l'Assurance maladie. Cette ligne mérite d'autant plus d'attention que le respect du parcours de soins conditionne aussi le remboursement : un spécialiste consulté sans passer par le médecin traitant, hors cas d'accès direct, est nettement moins bien pris en charge.
Ligne 5 : les verres complexes hors 100 % Santé
La presbytie conduit la plupart des seniors vers des verres progressifs, que le tableau classe dans les catégories « complexes » ou « très complexes ». Avant de lire cette ligne, il faut distinguer deux notions souvent confondues. Un remboursement « 100 % BR » signifie que la mutuelle complète jusqu'à la base de remboursement, ce qui ne couvre presque rien en optique, car cette base est dérisoire pour les équipements hors panier. Le « 100 % Santé » désigne au contraire un panier d'équipements à prix plafonnés, remboursés intégralement par l'Assurance maladie et la complémentaire.
Dès que l'on choisit des verres ou une monture hors de ce panier, c'est le forfait en euros prévu par le contrat qui détermine le reste à charge. Le tableau l'exprime généralement par équipement, c'est-à-dire pour deux verres et une monture, avec un montant différent selon la complexité de la correction. Il faut vérifier quelle part de ce forfait peut être affectée à la monture, car un contrat responsable ne peut pas consacrer plus de 100 € à celle-ci. Il est en revanche possible de combiner des verres du panier 100 % Santé avec une monture choisie librement, ce qui réduit souvent la facture.
La fréquence de renouvellement figure aussi sur cette ligne ou dans ses renvois. Pour un adulte, la prise en charge d'un équipement complet est en principe possible tous les deux ans, avec un renouvellement anticipé des verres lorsque la vue évolue. Certains contrats ajoutent un bonus lorsque l'assuré passe par un opticien du réseau partenaire de l'organisme.
Ligne 6 : les prothèses dentaires hors 100 % Santé
Le panier 100 % Santé dentaire couvre une partie des couronnes et des bridges, selon le matériau et la position de la dent. En dehors de ce panier, les prothèses relèvent soit d'un panier à tarifs maîtrisés, dont les prix sont plafonnés, soit d'un panier à tarifs libres, alors que l'Assurance maladie continue de calculer son remboursement sur une base modeste. Pour une couronne, cette base est de 120 €, remboursée à 60 %, soit 72 €.
La ligne s'exprime le plus souvent en pourcentage de la BR, et l'écart entre deux contrats peut être considérable. Prenons un exemple fictif, celui d’une couronne facturée 550 € avec un contrat qui rembourse 300 % de la BR, Sécurité sociale incluse. Le remboursement total atteint 360 €, dont 288 € versés par la mutuelle, et il reste 190 € à la charge de l'assuré. (Le tarif de 550 € sert ici d'illustration, et les prix réellement pratiqués varient selon le matériau, le cabinet et la région).
Deux mentions modifient la portée de ce pourcentage. La première est le plafond annuel du poste dentaire : une fois ce plafond atteint, le contrat ne rembourse plus que le minimum légal jusqu'à la fin de la période, ce qui pénalise les seniors qui enchaînent plusieurs prothèses dans l'année. La seconde est le bonus fidélité, prévu par certains contrats, qui augmente le taux de remboursement à mesure que l'ancienneté de l'assuré progresse.
Ligne 7 : les implants et la parodontologie
L'implant dentaire ne figure pas dans la nomenclature de l'Assurance maladie, qui ne le rembourse donc pas. Seule la couronne posée sur l'implant donne lieu à un remboursement, calculé sur la même base que les autres couronnes. La parodontologie, qui traite les maladies des gencives, relève pour l'essentiel du même régime. Pour ces soins, la seule protection vient d'une ligne forfaitaire en euros, parfois intitulée « actes non remboursés par la Sécurité sociale ».
Il faut d'abord vérifier comment ce forfait est calculé : il peut s'appliquer par implant, par an ou par bénéficiaire, et ces trois modes de calcul ne protègent pas de la même façon. Il faut ensuite repérer la période sur laquelle il se recharge. La plupart des contrats raisonnent en année civile, du 1er janvier au 31 décembre, tandis que d'autres retiennent une année glissante de douze mois à compter du premier remboursement. Avec une année civile, un traitement en plusieurs étapes peut parfois être réparti sur deux exercices pour bénéficier de deux forfaits. Le devis remis par le dentiste avant tout traitement prothétique permet de demander une estimation écrite à la mutuelle avant de s'engager.
Ligne 8 : les aides auditives de classe II
Les aides auditives se répartissent en deux catégories. Celles de classe I appartiennent au panier 100 % Santé, avec un prix plafonné à 950 € par oreille et aucun reste à charge pour l'assuré couvert par un contrat responsable. Celles de classe II sont vendues à prix libre et offrent des fonctions supplémentaires, comme la connexion au téléphone ou une meilleure gestion des environnements bruyants. L'Assurance maladie les rembourse sur une base de 400 € par oreille, à hauteur de 60 %, soit 240 €.
Pour la classe II, le contrat responsable limite le remboursement total, Sécurité sociale comprise, à 1 700 € par oreille. La ligne du tableau précise un forfait ou un pourcentage dans cette limite, et il faut vérifier s'il s'entend par oreille ou pour l'appareillage complet. Prenons l’exemple d’un appareil facturé 1 800 € par oreille avec un forfait de 1 000 € par oreille, Sécurité sociale incluse. La mutuelle verse alors 760 €, et il reste 800 € à payer par oreille, soit 1 600 € pour les deux. (Ce prix est choisi pour illustrer le calcul et ne reflète pas un tarif moyen).
Le renouvellement n'est pris en charge que tous les quatre ans pour chaque oreille, ce qui fait de ce choix un engagement de long terme. Les contrats seniors appliquent aussi fréquemment un délai de carence sur ce poste. Il faut donc vérifier sa durée dans les conditions générales avant de souscrire, surtout si un appareillage est prévu dans les mois qui viennent.
Les 2 lignes « confort » à ne pas négliger
Les dernières lignes du tableau paraissent secondaires, alors qu'elles répondent à des besoins très concrets après 60 ans. La première concerne les médecines douces, la seconde l'assistance proposée après une hospitalisation.
Ligne 9 : les médecines douces
L'ostéopathie, l'acupuncture, la chiropraxie ou la sophrologie aident de nombreux seniors à soulager des douleurs articulaires ou dorsales. L'Assurance maladie ne les rembourse pas lorsqu'elles sont pratiquées par des professionnels qui ne sont pas médecins, si bien que leur prise en charge dépend entièrement de la complémentaire. Le tableau les regroupe en général dans une rubrique dédiée, parfois avec la podologie, un autre poste fréquent avec l'âge.
La lecture de cette ligne repose sur deux chiffres qu'il faut toujours multiplier entre eux : le montant remboursé par séance et le nombre de séances prises en charge chaque année. Un contrat qui affiche 40 € par séance dans la limite de trois séances ne rembourse donc pas plus de 120 € par an. Si l'ostéopathe facture sa séance 70 €, chacune laisse 30 € à la charge de l'assuré, puis la totalité du prix à partir de la quatrième. (Ces montants servent uniquement d'exemple, et les tarifs varient selon les praticiens et les villes).
Trois vérifications complètent la lecture. Il faut d'abord savoir si le nombre de séances s'applique à chaque discipline ou à l'ensemble de la rubrique, car un plafond commun s'épuise beaucoup plus vite. Il faut ensuite consulter la liste des praticiens acceptés : la plupart des contrats exigent un professionnel diplômé et enregistré, et certains excluent des disciplines comme la naturopathie. Il faut enfin conserver la facture nominative remise après chaque séance, car c'est elle qui déclenche le remboursement, en l'absence de télétransmission pour ces soins.
Ligne 10 : l'assistance après une hospitalisation
Le retour à domicile après une opération est souvent le moment où un senior a le plus besoin d'aide, en particulier lorsqu'il vit seul. La plupart des contrats seniors prévoient donc des garanties d'assistance, qui figurent en bas du tableau ou dans une notice séparée. Elles peuvent comprendre une aide-ménagère, la livraison de courses ou de repas, l'installation d'une téléassistance, la garde d'un animal de compagnie ou encore la venue d'un proche au chevet de l'assuré.
Ces garanties fonctionnent rarement comme un remboursement. Il s'agit le plus souvent de prestations organisées directement par une société d'assistance partenaire de la mutuelle. L'assuré doit donc l'appeler avant d'engager la moindre dépense, car une aide-ménagère recrutée par ses propres moyens ne sera généralement pas prise en charge après coup.
Les conditions de déclenchement sont le point le plus important de cette ligne. La garantie ne joue souvent qu'au-delà d'une durée minimale d'hospitalisation ou d'immobilisation, et une chirurgie ambulatoire peut en être exclue. Le nombre d'heures d'aide est plafonné, tout comme la période pendant laquelle elles peuvent être utilisées après la sortie. Un délai pour formuler la demande est aussi fixé. Certains contrats étendent enfin ces services au conjoint qui accompagne l'assuré au quotidien, ce qui peut faire la différence pour un couple de retraités.
Lire son tableau avec les bonnes questions : le récapitulatif
Un bon tableau de garanties n'est pas celui qui affiche les pourcentages les plus élevés, mais celui qui couvre correctement les soins que l'on prévoit réellement dans les années à venir. Pour comparer deux contrats, les exemples de remboursement que chaque organisme s’est engagé à mettre à disposition constituent un outil précieux. Ils traduisent les taux et les forfaits en euros sur des actes courants, comme une consultation, une couronne ou une paire de lunettes. Le tableau ci-dessous reprend les dix lignes de cet article, avec la question à se poser pour chacune.
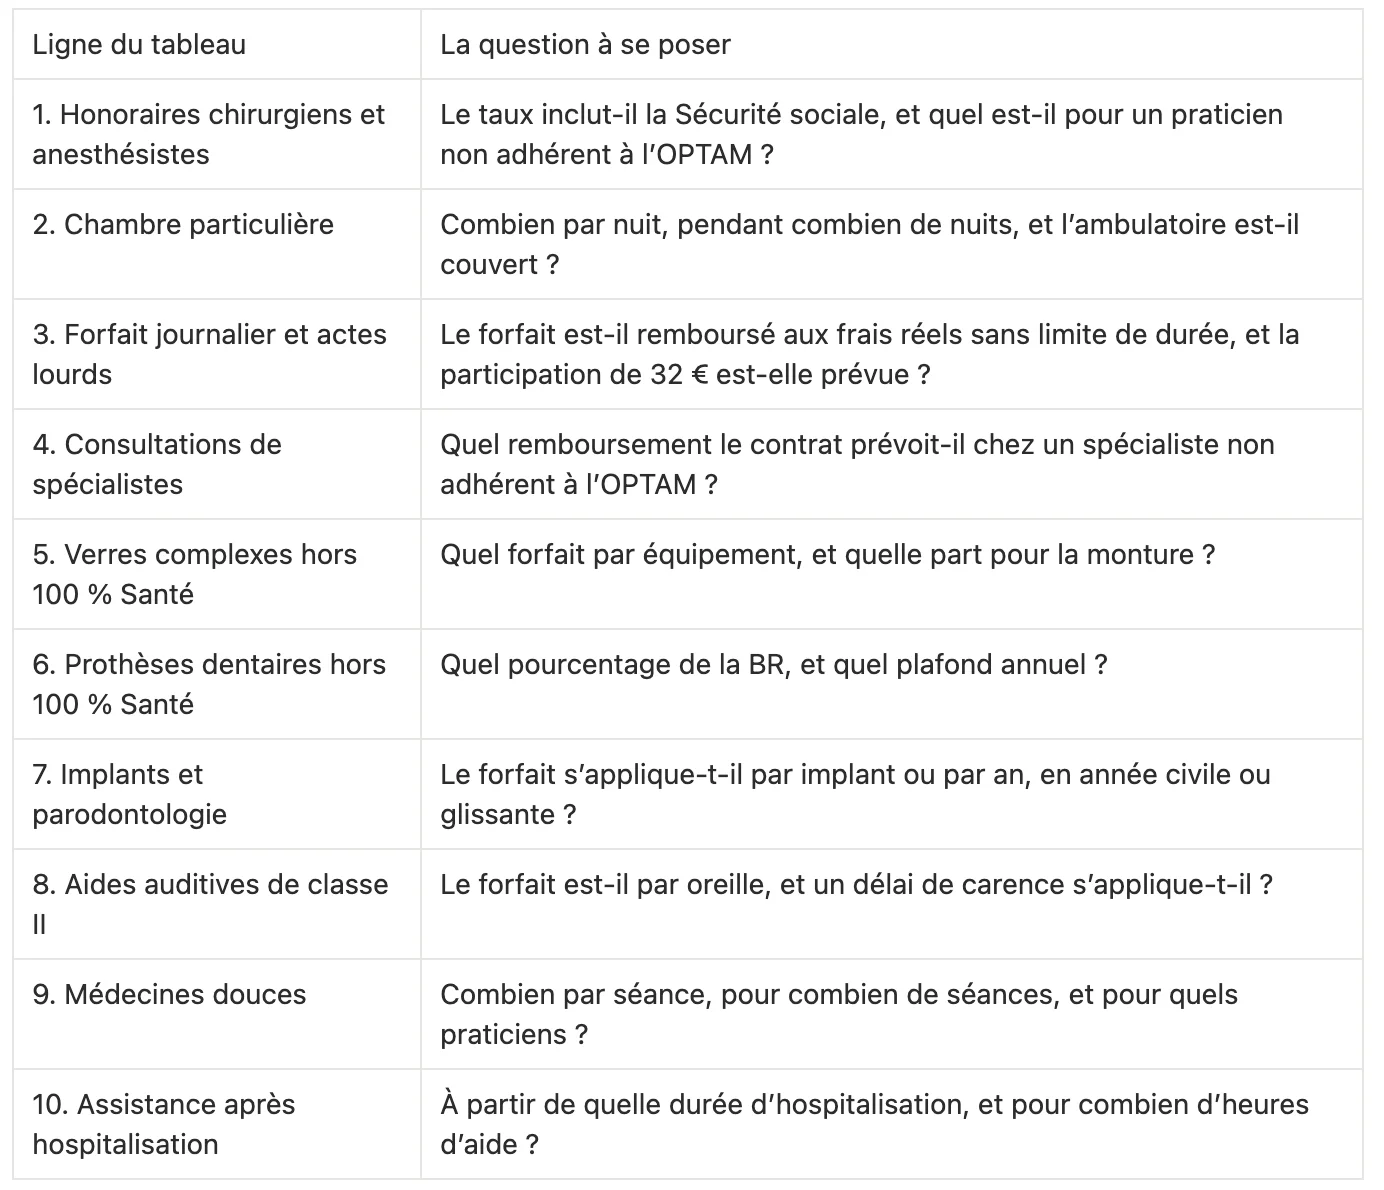
Cette lecture demande du temps, surtout lorsqu'il faut confronter plusieurs offres. Les conseillers Groupe Hueber Assurances comparent pour vous les tableaux de garanties ligne par ligne et simulent votre reste à charge sur les soins que vous envisagez. Vous choisissez ainsi une mutuelle senior adaptée à vos besoins réels, sans payer pour des garanties inutiles.


